आंकड़े जांचे गए: 21 नवंबर 2026. Nifty का lot size 65, NSE पर weekly expiry मंगलवार, ऑप्शन बेचने पर STT प्रीमियम का 0.15% — सबके स्रोत लेख के अंत में दिए हैं।
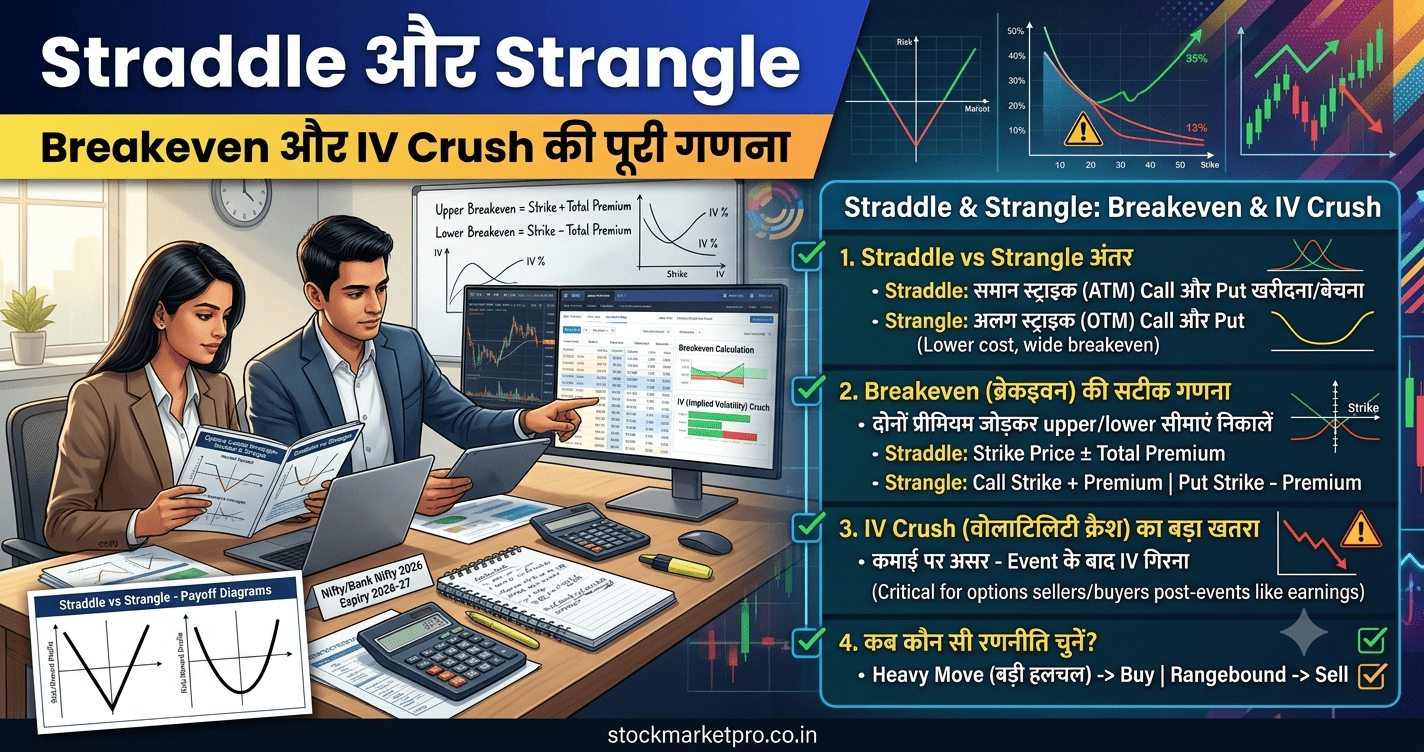
सीधा जवाब: स्ट्रैडल (Straddle) में एक ही स्ट्राइक का कॉल और पुट दोनों खरीदे जाते हैं; स्ट्रैंगल (Strangle) में कॉल ऊपर के और पुट नीचे के स्ट्राइक पर। दोनों में फायदा तभी है जब बाज़ार उतना हिले जितना आपने प्रीमियम में चुकाया है। Event के बाद IV गिरने (IV Crush) से अक्सर बाज़ार हिलने के बावजूद नुकसान हो जाता है।
हर बड़े event — RBI की मौद्रिक नीति, बजट, या किसी बड़ी कंपनी के तिमाही नतीजों — से एक रात पहले मुझसे एक ही तरह का सवाल पूछा जाता है: “दीदी, कल बाज़ार ज़रूर हिलेगा। ऊपर जाए या नीचे, मुझे क्या फर्क पड़ता है? मैं कॉल और पुट दोनों खरीद लूं, तो पक्का फायदा होगा न?”
सुनने में यह तर्क बिल्कुल सही लगता है। अब एक उदाहरण देखिए। मान लीजिए रोहित जी ने event से पहले Nifty के 25000 स्ट्राइक वाले कॉल और पुट, दोनों मिलाकर ₹370 में खरीदे। अगले दिन Nifty 250 अंक चढ़ गया — यानी बाज़ार हिला, और अच्छा-ख़ासा हिला। फिर भी शाम को उनके खाते में लगभग ₹4,355 का नुकसान था।
ऐसा क्यों हुआ? इस लेख में मैं यही पूरी गणना के साथ समझाती हूं — स्ट्रैडल और स्ट्रैंगल क्या हैं, इनका breakeven कैसे निकालें, और वह एक बात जो ज़्यादातर नए ट्रेडर भूल जाते हैं: स्ट्रैडल का भाव ख़ुद बता देता है कि बाज़ार पहले से कितने move की उम्मीद कर रहा है।
एक नज़र में: लॉन्ग स्ट्रैडल बनाम लॉन्ग स्ट्रैंगल
| बात | लॉन्ग स्ट्रैडल | लॉन्ग स्ट्रैंगल |
| क्या खरीदते हैं | एक ही स्ट्राइक (ATM) का कॉल + पुट | ऊपर का OTM कॉल + नीचे का OTM पुट |
| लागत | ज़्यादा | कम |
| अधिकतम नुकसान | चुकाया गया पूरा प्रीमियम + charges | चुकाया गया पूरा प्रीमियम + charges |
| अधिकतम फायदा | ऊपर की ओर असीमित; नीचे की ओर बड़ा | ऊपर की ओर असीमित; नीचे की ओर बड़ा |
| Expiry पर breakeven | स्ट्राइक ± कुल प्रीमियम | कॉल स्ट्राइक + प्रीमियम / पुट स्ट्राइक − प्रीमियम |
| कब काम करती है | जब असली move, अनुमानित move से बड़ा हो | जब move बहुत बड़ा हो |
| सबसे बड़ा दुश्मन | IV Crush और Theta | IV Crush और Theta |
स्ट्रैडल (Straddle) क्या है?
स्ट्रैडल का मतलब है एक ही स्ट्राइक प्राइस (Strike Price) और एक ही एक्सपायरी (Expiry) का एक कॉल ऑप्शन (Call Option) और एक पुट ऑप्शन (Put Option) — दोनों एक साथ। आमतौर पर इसे एट-द-मनी (At The Money, ATM) स्ट्राइक पर लिया जाता है, यानी वह स्ट्राइक जो बाज़ार के मौजूदा भाव के सबसे पास हो।
जब आप दोनों खरीदते हैं, तो इसे लॉन्ग स्ट्रैडल कहते हैं। बाज़ार ऊपर गया तो कॉल कमाएगा, नीचे गया तो पुट। लेकिन एक शर्त है — कमाने वाला हिस्सा इतना कमाए कि दोनों का कुल प्रीमियम (Premium) निकल जाए। जब आप दोनों बेचते हैं, तो वह शॉर्ट स्ट्रैडल है, जिसकी बात आगे अलग से करूंगी।
अगर कॉल और पुट की बुनियाद अभी पक्की नहीं है, तो पहले Call Option और Put Option आसान भाषा में पढ़ लीजिए।
स्ट्रैंगल (Strangle) क्या है?
स्ट्रैंगल भी कॉल और पुट का जोड़ा है, लेकिन दोनों अलग-अलग स्ट्राइक पर — कॉल मौजूदा भाव से ऊपर और पुट नीचे। ये दोनों आउट-ऑफ-द-मनी (Out of The Money, OTM) होते हैं, इसलिए सस्ते मिलते हैं।
सस्ते होने की कीमत यह है कि फायदे के लिए बाज़ार को ज़्यादा दूर जाना पड़ता है। आसान भाषा में: स्ट्रैडल महंगी टिकट है जो पास के स्टेशन से ही काम आने लगती है; स्ट्रैंगल सस्ती टिकट है जो दूर के स्टेशन के बाद ही काम आती है।
सबसे ज़रूरी सबक: स्ट्रैडल का भाव ही बाज़ार का “अनुमानित move” है
यह वह बात है जो मैं हर नए options ट्रेडर को सबसे पहले समझाती हूं। ATM स्ट्रैडल का कुल भाव (कॉल + पुट) मोटे तौर पर बताता है कि उस expiry तक बाज़ार कितने अंक के move की उम्मीद पहले से कर रहा है।
अनुमानित move (%) = ATM स्ट्रैडल का भाव ÷ Spot भाव × 100
उदाहरण: Nifty 25,000 पर है और ATM स्ट्रैडल ₹370 का है। 370 ÷ 25,000 × 100 = 1.48%, यानी बाज़ार पहले से लगभग ±370 अंक का move भाव में जोड़ चुका है।
इसका मतलब गहरा है। स्ट्रैडल खरीदते समय आपका दांव यह नहीं है कि “बाज़ार हिलेगा” — यह तो सब जानते हैं, इसीलिए event से पहले भाव महंगा होता है। आपका असली दांव यह है कि बाज़ार इस अनुमान से ज़्यादा हिलेगा। और स्ट्रैडल बेचने वाले का दांव ठीक उल्टा है — कि move इस अनुमान से कम रहेगा।
एक तकनीकी बात भी जान लीजिए। ऑप्शन प्राइसिंग के गणित (Black-Scholes मॉडल) के हिसाब से ATM स्ट्रैडल का भाव, एक स्टैंडर्ड डेविएशन (Standard Deviation) वाले move का लगभग 0.8 गुना होता है। यानी ₹370 का स्ट्रैडल इशारा करता है कि एक स्टैंडर्ड डेविएशन का move करीब 460 अंक है (370 ÷ 0.8)। यह एक अनुमानित नियम है, गारंटी नहीं — अचानक gap वाले दिन इसे तोड़ देते हैं।
पूरी गणना: Event से पहले Nifty पर लॉन्ग स्ट्रैडल (उदाहरण)
ध्यान दें: नीचे के सभी भाव समझाने के लिए गणित मॉडल (Black-Scholes) से निकाले गए हैं — event से पहले IV लगभग 17.7% और event के बाद 12% मानी गई है। ये किसी दिन के असली बाज़ार भाव नहीं हैं, और यह कोई ट्रेड सलाह नहीं है।
सेटअप
| बात | आंकड़ा |
| Nifty spot (मान लिया गया) | 25,000 |
| Expiry में बचे दिन | 4 |
| 25000 CE का भाव | ₹185 |
| 25000 PE का भाव | ₹185 |
| कुल प्रीमियम | ₹370 |
| Nifty का lot size | 65 |
| कुल लागत (1 lot) | 370 × 65 = ₹24,050 |
| अधिकतम नुकसान | ₹24,050 + charges |
| Expiry पर breakeven | 25,370 (ऊपर) और 24,630 (नीचे) |
Event के अगले दिन चार हालात
Event के बाद IV 17.7% से गिरकर 12% पर आ गई, और expiry में 3 दिन बचे। अब देखिए 1 lot का क्या हुआ:
| Event के बाद Nifty | Move | CE भाव | PE भाव | स्ट्रैडल का नया भाव | 1 lot पर नतीजा |
| 25,600 | +2.4% | ≈ ₹601 | ≈ ₹2 | ₹603 | +₹15,145 |
| 25,400 | +1.6% | ≈ ₹409 | ≈ ₹9 | ₹418 | +₹3,120 |
| 25,250 | +1.0% | ≈ ₹277 | ≈ ₹26 | ₹303 | −₹4,355 |
| 25,020 | लगभग सपाट | ≈ ₹119 | ≈ ₹99 | ₹218 | −₹9,880 |
तीसरी पंक्ति रोहित जी वाली है। Nifty 250 अंक (1%) चढ़ा, फिर भी नुकसान हुआ। इसके दो कारण हैं:
- अनुमानित move 370 अंक था, और असली move (250 अंक) उससे कम रहा।
- IV Crush: event खत्म होते ही IV 17.7% से 12% पर आ गई, और दोनों ऑप्शन का समय मूल्य (Time Value) एक झटके में घट गया।
मेरी गणना के अनुसार, event के अगले दिन ही बराबरी (breakeven) पर निकलने के लिए Nifty को लगभग 25,342 या 24,656 तक जाना ज़रूरी था — यानी करीब 1.4% का move। ध्यान दीजिए, यह लगभग उतना ही है जितना बाज़ार पहले से भाव में जोड़ चुका था।
Charges जोड़ने के बाद असली नतीजा
Charges, Zerodha की charges सूची के हिसाब से (21 नवंबर 2026 को जांची गई)। 4 order लगे: 2 खरीद, 2 बिक्री।
| खर्च | दर | पहली पंक्ति (25,600) पर | सपाट (25,020) पर |
| Brokerage | ₹20 प्रति order | ₹80 | ₹80 |
| STT | बिक्री के प्रीमियम का 0.15% | ₹58.79 | ₹21.25 |
| NSE transaction charges | प्रीमियम का 0.03553% | ₹22.47 | ₹13.58 |
| GST | (brokerage + SEBI + transaction) का 18% | ₹18.46 | ₹16.85 |
| Stamp duty | खरीद का 0.003% | ₹0.72 | ₹0.72 |
| SEBI fee | ₹10 प्रति करोड़ | ₹0.06 | ₹0.04 |
| कुल charges | ≈ ₹181 | ≈ ₹132 | |
| शुद्ध नतीजा | ≈ +₹14,964 | ≈ −₹10,012 |
Brokerage हर ब्रोकर में अलग होती है, इसलिए अपने ब्रोकर की charges सूची से यह गणना एक बार ख़ुद करके देखिए।
वही event, लॉन्ग स्ट्रैंगल से
अब उसी दिन 25200 CE (≈ ₹103) और 24800 PE (≈ ₹101) खरीदें। कुल प्रीमियम ₹204, यानी 1 lot की लागत 204 × 65 = ₹13,260। Expiry पर breakeven: 25,404 और 24,596।
| Event के बाद Nifty | CE भाव | PE भाव | स्ट्रैंगल का नया भाव | 1 lot पर नतीजा |
| 25,600 | ≈ ₹409 | ≈ ₹0 | ₹409 | +₹13,325 |
| 25,400 | ≈ ₹238 | ≈ ₹1 | ₹239 | +₹2,275 |
| 25,250 | ≈ ₹136 | ≈ ₹6 | ₹142 | −₹4,030 |
| 25,020 | ≈ ₹42 | ≈ ₹32 | ₹74 | −₹8,450 |
रुपयों में नहीं, प्रतिशत में देखिए
| हालात | स्ट्रैडल (लागत ₹24,050) | स्ट्रैंगल (लागत ₹13,260) |
| बड़ा move (25,600) | +₹15,145 (+63%) | +₹13,325 (+100%) |
| सपाट (25,020) | −₹9,880 (−41%) | −₹8,450 (−64%) |
यह मेरी सबसे पसंदीदा तुलना है। स्ट्रैंगल सस्ता है, लेकिन “कम जोखिम वाला” नहीं। सपाट दिन पर यह अपनी लगाई पूंजी का 64% एक ही दिन में खो देता है, जबकि स्ट्रैडल 41%। रुपयों में नुकसान छोटा दिखता है, प्रतिशत में बड़ा। और बड़े move पर उल्टा — स्ट्रैंगल प्रतिशत में ज़्यादा कमाता है। यानी स्ट्रैंगल “सब कुछ या कुछ नहीं” वाली स्ट्रैटेजी के ज़्यादा करीब है।
एक और बात: event के अगले दिन स्ट्रैंगल का breakeven लगभग 25,352 और 24,645 निकला — स्ट्रैडल जितना ही दूर। सस्ती टिकट से दूरी कम नहीं हुई।
IV Crush: event वाले दिन का छुपा हुआ खर्च
इम्प्लाइड वोलैटिलिटी (Implied Volatility, IV) बताती है कि बाज़ार आगे कितनी हलचल की उम्मीद कर रहा है। Event से पहले अनिश्चितता ज़्यादा होती है, इसलिए IV और ऑप्शन के भाव दोनों ऊपर रहते हैं। जैसे ही घोषणा हो जाती है, अनिश्चितता खत्म — IV तेज़ी से गिरती है। इसी को IV Crush कहते हैं।
मेरे उदाहरण में अगर Nifty बिल्कुल 25,000 पर ही रहता, तो स्ट्रैडल ₹370 से गिरकर लगभग ₹217 का रह जाता। इस ₹153 की गिरावट को तोड़कर देखिए:
- लगभग ₹50 — एक दिन कम होने से (Theta)
- लगभग ₹103 — IV 17.7% से 12% होने से (IV Crush)
यानी दो-तिहाई नुकसान सिर्फ़ IV गिरने से हुआ। Theta और Vega को गहराई से समझने के लिए Delta, Gamma, Theta, Vega आसान भाषा में और Theta Decay: Expiry के दिन क्या होता है पढ़िए। प्रीमियम किन चीज़ों से बनता है, यह Option Premium कैसे तय होता है में है।
उल्टी तरफ़: शॉर्ट स्ट्रैडल और शॉर्ट स्ट्रैंगल
जो ट्रेडर स्ट्रैडल या स्ट्रैंगल बेचते हैं, वे इसी IV Crush से कमाने की कोशिश करते हैं। ऊपर के सपाट हालात में स्ट्रैंगल बेचने वाले को 204 − 74 = ₹130 प्रति यूनिट, यानी 1 lot पर ₹8,450 का फायदा होता (charges से पहले)।
लेकिन यह तस्वीर का आधा हिस्सा है। मान लीजिए event पर बाज़ार ने झटका दिया — Nifty एक दिन में 3% गिरकर 24,250 पर आ गया और डर से IV 12% की जगह 20% हो गई। तब वही स्ट्रैंगल ₹204 से बढ़कर लगभग ₹576 का हो जाता। बेचने वाले का नुकसान: (576 − 204) × 65 = ₹24,180 — एक lot पर, एक दिन में। यानी सपाट दिन की लगभग तीन कमाइयां एक झटके में चली गईं।
बेचने से पहले ये नियम ज़रूर जानें:
• फायदा सीमित (मिला हुआ प्रीमियम), नुकसान सिद्धांत में असीमित।
• Margin प्रीमियम से कई गुना ज़्यादा लगता है — सही रकम अपने ब्रोकर के margin calculator पर देखें।
• SEBI के 1 अक्टूबर 2024 के circular के बाद, expiry के दिन शॉर्ट ऑप्शन पर 2% अतिरिक्त Extreme Loss Margin (ELM) लगता है (20 नवंबर 2024 से लागू)।
• Expiry के दिन calendar spread का margin लाभ नहीं मिलता (10 फरवरी 2025 से)।
मेरी साफ़ राय: शुरुआती ट्रेडर के लिए बिना hedge वाला शॉर्ट स्ट्रैडल या स्ट्रैंगल नहीं है। अगर बेचना सीखना ही है, तो पहले Paper Trading में, और फिर hedge वाली स्ट्रैटेजी जैसे Bull Call Spread या Iron Condor (इस पर मैं जल्द अलग से लिखूंगी) से। ऑप्शन बेचने के जोखिम पर मेरा पूरा लेख: Option Selling का असली खतरा।
चारों रूप एक नज़र में
| स्ट्रैटेजी | आप क्या मान रहे हैं | फायदा | नुकसान |
| लॉन्ग स्ट्रैडल | move अनुमान से बड़ा होगा | असीमित (ऊपर) | पूरा प्रीमियम तक |
| लॉन्ग स्ट्रैंगल | move अनुमान से बहुत बड़ा होगा | असीमित (ऊपर) | पूरा प्रीमियम तक |
| शॉर्ट स्ट्रैडल | बाज़ार लगभग वहीं रहेगा | मिला प्रीमियम तक | असीमित |
| शॉर्ट स्ट्रैंगल | बाज़ार एक दायरे में रहेगा | मिला प्रीमियम तक | असीमित |
स्ट्रैडल या स्ट्रैंगल से पहले मेरी 5 सवालों वाली जांच
- अनुमानित move कितना है? ATM स्ट्रैडल ÷ spot निकालिए। क्या मेरे पास कोई ठोस कारण है कि असली move इससे बड़ा होगा?
- पिछले events पर असली move कितना रहा? अपनी Trading Journal में पिछले 4–6 वैसे ही events (जैसे पिछली RBI नीतियां) का असली move लिखिए और अनुमानित move से मिलाइए। अगर ज़्यादातर बार असली move छोटा रहा, तो ख़रीदार के लिए हालात कमज़ोर हैं।
- Exit कब? Event के अगले दिन या expiry तक? याद रखिए, मेरी गणना में अगले दिन बराबरी के लिए भी करीब 1.4% move चाहिए था। NSE पर Nifty की weekly expiry मंगलवार को होती है — event expiry के जितना पास, Theta उतना तेज़।
- अधिकतम नुकसान कितना है? क्या यह मेरी कुल trading पूंजी का छोटा हिस्सा है? इसके लिए Position Sizing और Risk-Reward Ratio देखिए।
- Charges और नियम जोड़े? ऑप्शन बेचने पर प्रीमियम का 0.15% STT लगता है, और expiry तक in-the-money ऑप्शन रखने पर exercise होने पर intrinsic value का 0.15% STT।
आम गलतियां जो मैं बार-बार देखती हूं
- “दोनों तरफ़ का लिया है, तो नुकसान नहीं होगा” — गलत। सपाट बाज़ार और IV Crush, दोनों तरफ़ के ख़रीदार को एक साथ नुकसान देते हैं।
- Expiry वाला breakeven (25,370) अगले दिन पर लागू कर देना। Expiry से पहले breakeven IV पर भी निर्भर करता है।
- स्ट्रैंगल को “सस्ता, इसलिए सुरक्षित” मान लेना। प्रतिशत में इसका नुकसान ज़्यादा तेज़ होता है।
- एक ही event पर पूंजी का बड़ा हिस्सा लगा देना।
- शॉर्ट स्ट्रैडल को “रोज़ की पक्की कमाई” समझना — एक gap वाला दिन कई हफ़्तों की कमाई ले जा सकता है।
F&O खाते की बात
स्ट्रैडल या स्ट्रैंगल के लिए आपके ट्रेडिंग खाते में F&O segment चालू होना चाहिए। खाता खोलने से पहले charges ज़रूर मिलाइए — मेरी तुलना Zerodha vs Upstox vs Angel One में है।
जब आपका शोध पूरा हो और आप ट्रेडिंग करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
[AFFILIATE LINK: Zerodha] | [AFFILIATE LINK: Upstox] | [AFFILIATE LINK: Angel One] | [AFFILIATE LINK: Dhan]
Options सीरीज़ के बाकी लेख
- Option Chain कैसे पढ़ें
- PCR और Max Pain क्या है
- Open Interest (OI) क्या बताता है
- Covered Call Strategy
- F&O में Lot Size और Margin कैसे काम करता है
- Expiry Day Trading: क्या करें, क्या न करें
अक्सर पूछे जाने वाले सवाल (FAQ)
Straddle और Strangle में मुख्य फर्क क्या है?
स्ट्रैडल में कॉल और पुट एक ही स्ट्राइक (आमतौर पर ATM) पर होते हैं; स्ट्रैंगल में कॉल ऊपर के और पुट नीचे के OTM स्ट्राइक पर। स्ट्रैडल महंगा है पर कम move पर काम करने लगता है; स्ट्रैंगल सस्ता है पर बड़ा move चाहिए।
लॉन्ग स्ट्रैडल में अधिकतम नुकसान कितना हो सकता है?
चुकाया गया पूरा प्रीमियम और charges। इस लेख के उदाहरण में 1 lot पर ₹24,050 + charges।
Straddle और Strangle का breakeven कैसे निकालें?
Expiry पर स्ट्रैडल के लिए स्ट्राइक ± कुल प्रीमियम (25,000 ± 370 = 25,370 और 24,630)। स्ट्रैंगल के लिए कॉल स्ट्राइक + कुल प्रीमियम और पुट स्ट्राइक − कुल प्रीमियम (25,404 और 24,596)। Expiry से पहले exit करें तो breakeven IV पर भी निर्भर करता है।
IV Crush क्या होता है?
Event से पहले अनिश्चितता के कारण Implied Volatility बढ़ जाती है। Event के बाद अनिश्चितता खत्म होते ही IV तेज़ी से गिरती है और ऑप्शन के भाव घट जाते हैं, भले बाज़ार हिला हो। उदाहरण में बिना move के स्ट्रैडल ₹370 से लगभग ₹217 हुआ, जिसमें लगभग ₹103 की गिरावट IV Crush से थी।
क्या बजट या RBI नीति से पहले स्ट्रैडल खरीदना ठीक है?
यह इस पर निर्भर है कि असली move, भाव में पहले से जुड़े move से बड़ा होगा या नहीं। Event से पहले स्ट्रैडल महंगा होता है। पिछले events का असली move अपनी journal में देखे बिना यह फैसला न करें। यह लेख केवल शिक्षा के लिए है, सलाह नहीं।
शॉर्ट स्ट्रैडल या शॉर्ट स्ट्रैंगल में क्या जोखिम है?
फायदा सीमित (मिला हुआ प्रीमियम) और नुकसान सिद्धांत में असीमित है। उदाहरण में 3% gap पर 1 lot पर लगभग ₹24,180 का नुकसान हुआ। Margin भी बहुत ज़्यादा लगता है, और expiry के दिन SEBI नियम से 2% अतिरिक्त ELM लगता है।
अभी Nifty का lot size कितना है?
65। NSE ने इसे 75 से घटाकर 65 किया, जो 30 दिसंबर 2025 से पूरी तरह लागू है। Lot size समय-समय पर बदलता है, इसलिए ट्रेड से पहले NSE या अपने ब्रोकर पर जांच लें।
Nifty की weekly expiry किस दिन होती है?
NSE पर मंगलवार को (1 सितंबर 2025 से)। BSE पर weekly expiry गुरुवार को होती है।
ऑप्शन पर STT कितना लगता है?
1 अप्रैल 2026 से ऑप्शन बेचने पर प्रीमियम का 0.15%, और ऑप्शन exercise होने पर intrinsic value का 0.15%।
नया ट्रेडर स्ट्रैडल और स्ट्रैंगल कैसे सीखे?
पहले paper trading में 10–15 events पर अनुमानित move बनाम असली move लिखकर अभ्यास करें। साथ में Option Chain और Option Greeks वाले लेख पढ़ें। उसके बाद ही असली पैसे के बारे में सोचें।
इस लेख के आंकड़ों के स्रोत
- SEBI circular, 1 अक्टूबर 2024 (SEBI/HO/MRD/TPD/P/CIR/2024/132): sebi.gov.in
- Zerodha charges सूची (brokerage, STT, transaction charges): zerodha.com/charges
- Nifty lot size 65 (NSE संशोधन, 30 दिसंबर 2025 से): Zerodha bulletin
- SEBI अध्ययन FY26 (87.7% व्यक्तिगत ट्रेडर्स को शुद्ध नुकसान): Business Standard रिपोर्ट
अस्वीकरण (Disclaimer)
यह लेख केवल शिक्षा और जानकारी के लिए है, निवेश या ट्रेडिंग सलाह नहीं। मैं SEBI में पंजीकृत निवेश सलाहकार (Investment Adviser) या रिसर्च एनालिस्ट (Research Analyst) नहीं हूं। लेख के सभी भाव और नतीजे समझाने के लिए बनाए गए उदाहरण हैं, किसी असली दिन के भाव नहीं। फ्यूचर्स और ऑप्शन्स में बहुत ज़्यादा जोखिम है — SEBI के अध्ययन के अनुसार वित्त वर्ष 2025-26 में इक्विटी डेरिवेटिव्स में 87.7% व्यक्तिगत ट्रेडर्स को शुद्ध नुकसान हुआ। कोई भी ट्रेड करने से पहले अपनी जोखिम क्षमता समझें और ज़रूरत हो तो SEBI-पंजीकृत सलाहकार से बात करें।
लेखिका के बारे में
सरिता मिश्रा — StockMarketPro.co.in पर मैं शेयर बाज़ार, technical analysis और options को आसान हिंदी में, असली गणना के साथ समझाती हूं। मेरा मकसद है कि आप किसी की “टिप” पर नहीं, अपनी समझ पर फैसला लें।