→ हमारी Full Disclaimer पढ़ें
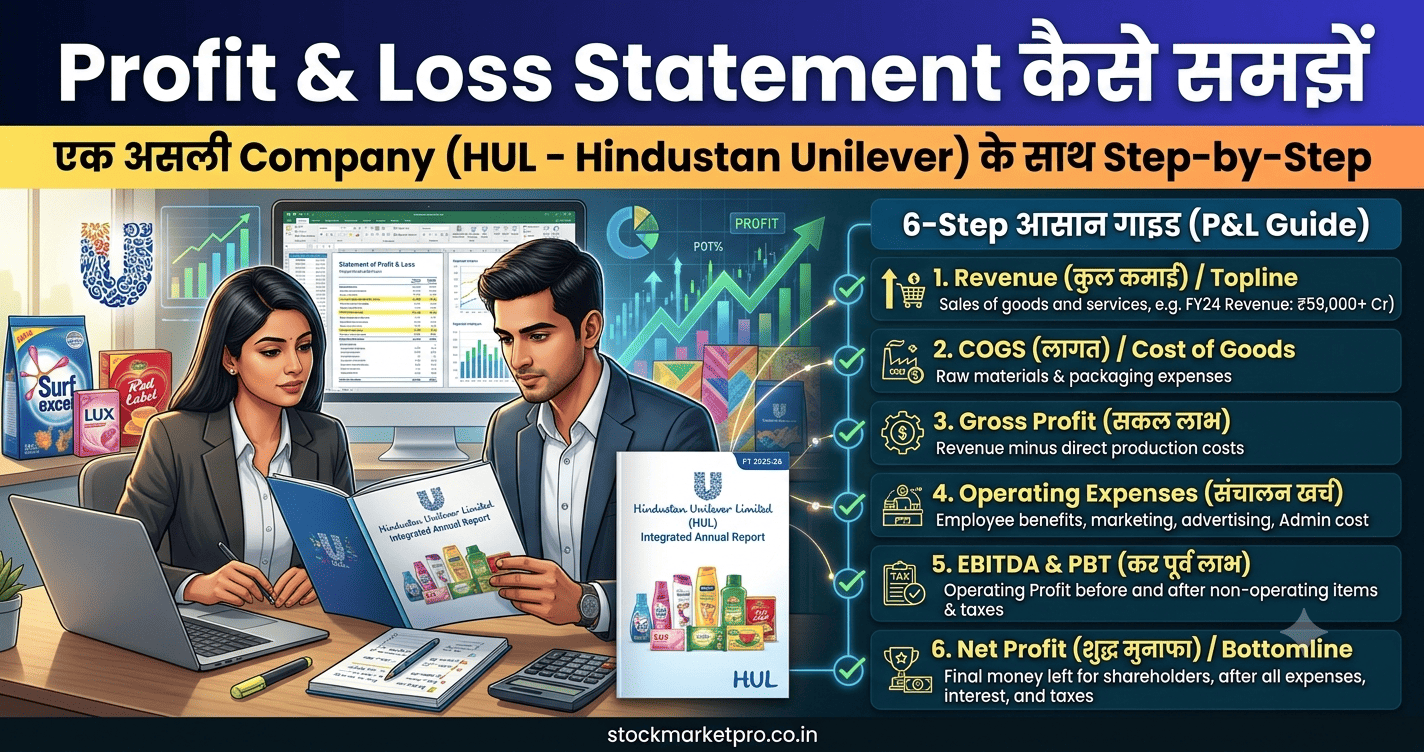
Profit & Loss Statement यानी P&L वही पन्ना है जिसे ज़्यादातर लोग सबसे पहले खोलते हैं, और सबसे जल्दी गलत पढ़ते हैं। नीचे की पंक्ति (मुनाफ़ा) देखकर खुश हो जाना आसान है, पर उस मुनाफ़े तक पहुंचने की कहानी ऊपर की पंक्तियों में छुपी होती है।
इस पोस्ट में हम Hindustan Unilever (HUL) की FY 2025-26 की असली Standalone P&L को ऊपर से नीचे तक पढ़ेंगे। हर आंकड़ा कंपनी के अपने audited नतीजों से है। ध्यान रहे, यह पढ़ना सीखने का उदाहरण है। यह HUL के शेयर की सिफ़ारिश या मूल्यांकन नहीं है।
| Key Takeaways P&L पूरे साल की कमाई और खर्च का हिसाब है। इसका क्रम है: Revenue, खर्च, मुनाफ़ा (PBT), Tax, फिर PAT और EPS।हर खर्च को Revenue के प्रतिशत में बदलिए। “₹100 की बिक्री में कितना कहां गया” से पूरी तस्वीर साफ़ होती है।मुनाफ़ा अलग-अलग स्तर पर देखिए: Operating profit, PBT और PAT। हर स्तर अलग बात बताता है।HUL में Net profit 44.9% बढ़ा (₹10,644 से ₹15,427 करोड़), पर Continuing operations का PAT सिर्फ़ 3.4% बढ़ा। फ़र्क़ एक बार के Discontinued operations के लाभ से आया।Other income, Exceptional items, Tax दर और Discontinued operations: ये चार जगहें हैं जहां हेडलाइन मुनाफ़ा भ्रम पैदा कर सकता है।P&L अकेली काफ़ी नहीं। उसे Balance Sheet और Cash Flow के साथ पढ़ना ज़रूरी है। |
| सीधा जवाब P&L ऊपर से नीचे पढ़िए: (1) Revenue कितना और कैसे बढ़ा, (2) खर्च की हर मद Revenue के कितने प्रतिशत है, (3) Operating profit और PBT का margin, (4) Tax दर, (5) PAT और EPS। फिर हर जगह पूछिए: “क्या यह मुख्य कारोबार से आया या किसी एक बार की चीज़ से?” |
P&L है क्या — एक आसान तस्वीर
Balance Sheet एक तारीख की तस्वीर होती है, जबकि P&L पूरे साल की फ़िल्म है। FY 2025-26 की P&L में 1 अप्रैल 2025 से 31 मार्च 2026 तक की कमाई और खर्च दिखते हैं।
दुकान का उदाहरण लीजिए। एक दुकान ने साल में ₹10 लाख का माल बेचा, माल की खरीद ₹5 लाख, कर्मचारियों और किराए पर ₹2 लाख और बैंक के ब्याज पर ₹20,000 खर्च हुए। बचे ₹2.8 लाख, जिस पर Tax देने के बाद जो रकम बचेगी वही असली मुनाफ़ा है। कंपनी की P&L भी यही है, बस पंक्तियां ज़्यादा हैं।
| पायदान | मतलब | नतीजा |
| Revenue from operations | मुख्य कारोबार की बिक्री | ऊपर की पंक्ति (Top line) |
| + Other income | ब्याज, निवेश की आय आदि | Total income |
| − खर्च (Expenses) | माल, कर्मचारी, विज्ञापन, ब्याज, घिसाई आदि | — |
| = PBT (Profit Before Tax) | Tax से पहले का मुनाफ़ा | — |
| − Tax | आयकर | — |
| = PAT (Profit After Tax) | Tax के बाद का मुनाफ़ा | नीचे की पंक्ति (Bottom line) |
| ÷ शेयरों की संख्या | प्रति शेयर कमाई | EPS |
पढ़ने का क्रम — 5 कदम
| कदम | क्या देखें | सवाल जो पूछना है |
| 1 | Revenue और Other income | बिक्री मुख्य कारोबार से आई या दूसरी आय से? |
| 2 | खर्च की हर मद | Revenue के मुकाबले कौन-सा खर्च बढ़ा या घटा? |
| 3 | Operating profit, PBT और margins | कारोबार की असली कमाई कितनी है? |
| 4 | Exceptional items, Tax और Discontinued operations | मुनाफ़े में कितना एक बार का है? |
| 5 | PAT और EPS | प्रति शेयर कमाई कितनी बढ़ी? |
Real Worked Example — HUL FY 2025-26 (Standalone)
| पहले यह पढ़ें नीचे के सारे आंकड़े Hindustan Unilever के FY 2025-26 के audited Standalone नतीजों से लिए गए हैं (31 मार्च 2026 को समाप्त वर्ष, ₹ करोड़ में, जब तक कुछ और न लिखा हो)। यह उदाहरण पढ़ना सिखाने के लिए है। यह इस कंपनी के शेयर की खरीद, बिक्री या रखने की सलाह नहीं है। कृपया महत्वपूर्ण आंकड़े खुद कंपनी की रिपोर्ट से मिलाइए। |
कदम 1 — Revenue और Other income
| मद | FY 2025-26 | FY 2024-25 | बदलाव |
| Sale of products | 61,315 | 58,965 | +4.0% |
| Other operating revenue | 660 | 711 | −7.2% |
| Revenue from operations | 61,975 | 59,676 | +3.9% |
| Other income | 959 | 1,177 | −18.5% |
| Total income | 62,934 | 60,853 | +3.4% |
जांच: 61,315 + 660 = 61,975 और 61,975 + 959 = 62,934। Revenue 3.9% बढ़ा। Other income घटी (1,177 से 959), जो कुल मुनाफ़े (Exceptional items से पहले, ₹13,874 करोड़) का करीब 6.9% है, पिछले साल 8.5% थी। यानी मुनाफ़े में दूसरी आय की निर्भरता थोड़ी घटी।
| पहला सबक Revenue (मुख्य कारोबार की बिक्री) और Other income को अलग-अलग पढ़िए। Total income में दोनों मिले होते हैं, पर कारोबार की सेहत Revenue से पता चलती है। |
कदम 2 — खर्च: ₹100 की बिक्री कहां गई
| खर्च की मद | FY 2025-26 | FY 2024-25 | बदलाव | Revenue का % |
| Cost of materials consumed | 18,726 | 17,274 | +8.4% | 30.2% |
| Purchases of stock-in-trade | 12,753 | 12,172 | +4.8% | 20.6% |
| Changes in inventories | (395) | (78) | — | −0.6% |
| Employee benefits expense | 2,843 | 2,715 | +4.7% | 4.6% |
| Advertising and promotion | 5,754 | 5,818 | −1.1% | 9.3% |
| Other expenses (अन्य) | 7,830 | 7,631 | +2.6% | 12.6% |
| Depreciation and amortisation | 1,186 | 1,122 | +5.7% | 1.9% |
| Finance costs (ब्याज) | 363 | 350 | +3.7% | 0.6% |
| कुल खर्च | 49,060 | 47,004 | +4.4% | 79.2% |
जांच: 18,726 + 12,753 − 395 + 2,843 + 5,754 + 7,830 + 1,186 + 363 = 49,060। (Changes in inventories ऋणात्मक है, यानी माल का स्टॉक बढ़ा, जिससे खर्च घटकर दिखता है।) पिछले साल का जोड़ भी 47,004 बैठता है।
₹100 की बिक्री के हिसाब से सीधा चित्र: माल पर करीब ₹50.2 (materials, purchases और inventory बदलाव मिलाकर 31,084 ÷ 61,975), कर्मचारियों पर ₹4.6, विज्ञापन पर ₹9.3, अन्य खर्च पर ₹12.6, घिसाई पर ₹1.9 और ब्याज पर ₹0.6। कुल ₹79.2। इसमें ₹1.5 की Other income जोड़ने पर Exceptional items से पहले का मुनाफ़ा ₹22.4 बचता है।
दो बातें ध्यान खींचती हैं। पहली, माल की लागत Revenue से तेज़ बढ़ी: Cost of materials 8.4% बढ़ी जबकि Revenue 3.9%। पिछले साल माल की कुल लागत Revenue का 49.2% थी, इस साल 50.2%। दूसरी, विज्ञापन का खर्च 1.1% घटा जबकि Revenue बढ़ा। इससे मुनाफ़े पर दबाव थोड़ा कम हुआ। इन दोनों के पीछे का कारण P&L नहीं बताती, उसे Management Discussion में खोजना पड़ता है।
| दूसरा सबक हर खर्च को Revenue का प्रतिशत बनाइए और पिछले साल से तुलना कीजिए। कौन-सा खर्च Revenue से तेज़ बढ़ रहा है, और कौन-सा धीमा, यही margin की असली कहानी है। |
कदम 3 — Operating profit, PBT और margins
Operating profit हम अपनी सुविधा के लिए यह मानकर निकाल रहे हैं: Exceptional items से पहले का मुनाफ़ा + ब्याज + घिसाई − Other income। यानी सिर्फ़ मुख्य कारोबार की कमाई। कंपनी के बताए EBITDA से यह अलग हो सकता है, इसलिए इसे “हमारी गणना” ही मानिए।
| मद | FY 2025-26 | FY 2024-25 |
| Profit before exceptional items and tax (कंपनी का) | 13,874 | 13,849 |
| + Finance costs | 363 | 350 |
| + Depreciation and amortisation | 1,186 | 1,122 |
| − Other income | 959 | 1,177 |
| Operating profit (हमारी गणना) | 14,464 | 14,144 |
| Operating margin (Revenue पर) | 23.3% | 23.7% |
| PBT (Exceptional items से पहले) margin | 22.4% | 23.2% |
गणित: 13,874 + 363 + 1,186 − 959 = 14,464, और 14,464 ÷ 61,975 = 23.3%। पिछले साल 13,849 + 350 + 1,122 − 1,177 = 14,144, और 14,144 ÷ 59,676 = 23.7%। Exceptional items से पहले का मुनाफ़ा सिर्फ़ 0.2% बढ़ा (13,849 से 13,874), जबकि Revenue 3.9% बढ़ा। इसीलिए margin थोड़ा घटा।
| तीसरा सबक Revenue बढ़ने का मतलब मुनाफ़ा बढ़ना नहीं होता। Margin देखिए। यहां बिक्री 3.9% बढ़ी पर Exceptional items से पहले का मुनाफ़ा लगभग वहीं का वहीं रहा। |
कदम 4 — Exceptional items और Tax
| मद | FY 2025-26 | FY 2024-25 |
| Profit before exceptional items and tax | 13,874 | 13,849 |
| Exceptional items (net credit) | 206 | 464 |
| Profit before tax (PBT) | 14,080 | 14,313 |
| Current tax | (3,070) | (3,523) |
| Deferred tax credit/(charge) | 10 | (137) |
| PAT (Continuing operations) | 11,020 | 10,653 |
जांच: 13,874 + 206 = 14,080। फिर 14,080 − 3,070 + 10 = 11,020। पिछले साल 14,313 − 3,523 − 137 = 10,653।
Exceptional items दोनों साल Credit (लाभ) रहे, पर इस साल घटे (464 से 206)। Tax पर ध्यान दीजिए। इस साल कुल Tax (current और deferred मिलाकर) 3,060 है, जो PBT का 3,060 ÷ 14,080 = 21.7% है। पिछले साल (3,523 + 137) ÷ 14,313 = 25.6% था। Tax दर में यह करीब 4 प्रतिशत अंक की कमी PAT की वृद्धि (3.4%) के लिए अहम है, क्योंकि PBT तो असल में 1.6% घटा। P&L इसकी वजह नहीं बताती। उसके लिए Tax के Note में Effective tax rate की तालिका देखनी पड़ती है।
| चौथा सबक PBT और PAT की वृद्धि अलग हो तो Tax दर देखिए। PAT की वृद्धि का कुछ हिस्सा कम Tax से आ सकता है, कारोबार की कमाई बढ़ने से नहीं। यहां PBT 1.6% घटा, पर PAT 3.4% बढ़ा। |
कदम 5 — Discontinued operations: सबसे बड़ा भ्रम
अब P&L का निचला हिस्सा देखिए। HUL की इस P&L में Ice Cream कारोबार को Discontinued operations के रूप में अलग दिखाया गया है। इसका मतलब है कि ऊपर के सारे आंकड़े बाकी कारोबार (Continuing operations) के हैं, और बंद या अलग किए गए कारोबार का हिसाब नीचे अलग से आता है।
| मद | FY 2025-26 | FY 2024-25 |
| PAT, Continuing operations | 11,020 | 10,653 |
| Discontinued ops: मुनाफ़ा/(घाटा) Exceptional items और Tax से पहले | (135) | 29 |
| Discontinued ops: Exceptional items (net) | 4,471 | (42) |
| Discontinued ops: Tax credit | 71 | 4 |
| Discontinued operations से मुनाफ़ा/(घाटा) | 4,407 | (9) |
| Net profit (कुल) | 15,427 | 10,644 |
जांच: (135) + 4,471 + 71 = 4,407 और 11,020 + 4,407 = 15,427। पिछले साल 29 − 42 + 4 = (9) और 10,653 − 9 = 10,644।
अब हेडलाइन देखिए: कुल Net profit 10,644 से 15,427 हो गया, यानी 44.9% की उछाल। पर Continuing operations का PAT सिर्फ़ 3.4% बढ़ा। फ़र्क़ का बड़ा कारण Discontinued operations का 4,407 करोड़ का मुनाफ़ा है, जिसमें 4,471 करोड़ का एक बार का Exceptional credit है। कंपनी के नतीजों में Cash Flow के हिस्से में Ice Cream कारोबार के अलग होने पर 4,611 करोड़ का लाभ (Gain on demerger) दर्ज है। कुल Net profit का करीब 28.6% हिस्सा (4,407 ÷ 15,427) इसी एक बार के लाभ से आया है।
| पांचवां सबक हेडलाइन “Net profit 45% बढ़ा” पढ़कर रुक जाना सबसे बड़ी गलती होती। हमेशा देखिए कि मुनाफ़ा Continuing operations का है या कुल का। एक बार का लाभ कारोबार की रफ़्तार नहीं दिखाता। अगले साल यह दोहराया नहीं जाएगा। |
कदम 6 — EPS: प्रति शेयर कमाई
EPS (Earnings Per Share) = PAT ÷ शेयरों की संख्या। HUL की Paid-up capital ₹235 करोड़ है और हर शेयर का Face value ₹1 है, यानी करीब 235 करोड़ शेयर। इसलिए:
| EPS | FY 2025-26 | FY 2024-25 | बदलाव |
| Continuing operations (कंपनी का, Basic) | ₹46.90 | ₹45.34 | +3.4% |
| कुल (कंपनी का, Basic) | ₹65.66 | ₹45.30 | +44.9% |
जांच: 11,020 ÷ 235 = ₹46.89 और 15,427 ÷ 235 = ₹65.65, कंपनी के बताए ₹46.90 और ₹65.66 से मिलते-जुलते हैं (छोटा फ़र्क़ शेयरों की गोल संख्या से है)। कोई विश्लेषक या वेबसाइट EPS दिखाए तो पूछिए कि वह Continuing वाला है या कुल वाला। दोनों में 40% से ज़्यादा का फ़र्क़ है।
कदम 7 — सारांश: किसने कितनी वृद्धि की
| मद | FY 2024-25 | FY 2025-26 | वृद्धि |
| Revenue from operations | 59,676 | 61,975 | +3.9% |
| PBT (Exceptional items से पहले) | 13,849 | 13,874 | +0.2% |
| PBT (Exceptional items के बाद) | 14,313 | 14,080 | −1.6% |
| PAT, Continuing operations | 10,653 | 11,020 | +3.4% |
| Net profit (कुल) | 10,644 | 15,427 | +44.9% |
एक ही कंपनी, एक ही साल, और “मुनाफ़े की वृद्धि” के पांच अलग आंकड़े: 0.2% से लेकर 44.9% तक। असली सवाल यह है कि आप किस आंकड़े को कारोबार की रफ़्तार मान रहे हैं। मुख्य कारोबार की रफ़्तार जांचने के लिए Revenue, Operating profit और Continuing PAT ज़्यादा काम के हैं।
पूरे पढ़ने से बनी “सवालों की सूची”
यह HUL पर फ़ैसला नहीं है। यह वे सवाल हैं जो इस P&L को पढ़कर उठे और जिन्हें आगे की रिपोर्टों और कंपनी की घोषणाओं में देखा जा सकता है:
| # | सवाल | कहां से उठा |
| 1 | माल की लागत Revenue से तेज़ क्यों बढ़ी (8.4% बनाम 3.9%)? | खर्च की तालिका, MD&A |
| 2 | विज्ञापन का खर्च घटा। क्या यह दक्षता है या कटौती? | Advertising and promotion |
| 3 | Tax दर 25.6% से 21.7% क्यों हुई? | Tax का Note |
| 4 | Exceptional items बार-बार क्यों आ रहे हैं? | Exceptional items की पंक्ति |
| 5 | Ice Cream अलग होने के बाद Continuing कारोबार की रफ़्तार कैसी रहेगी? | Discontinued operations |
किसी भी P&L के लिए Red-Flag चेकलिस्ट
- Revenue बढ़े पर मुनाफ़ा (या margin) लगातार घटे।
- Other income मुनाफ़े का बड़ा हिस्सा बन जाए।
- Exceptional items हर साल दिखें और हर बार “एक बार” बताए जाएं।
- PAT की वृद्धि PBT से बहुत ज़्यादा हो और वजह सिर्फ़ कम Tax दर हो।
- हेडलाइन Net profit में Discontinued operations या एक बार का लाभ शामिल हो।
- कोई खर्च अचानक बहुत घट जाए और कारण साफ़ न हो।
- Finance cost (ब्याज) मुनाफ़े के मुकाबले तेज़ी से बढ़ रहा हो।
- P&L का मुनाफ़ा बढ़ रहा हो पर Cash Flow से Operating cash कम आ रहा हो।
| Common गलतियां सिर्फ़ “Net profit” की हेडलाइन देखना, और यह न देखना कि वह किस चीज़ का है।Revenue की वृद्धि को मुनाफ़े की वृद्धि मान लेना।खर्च को प्रतिशत में बदले बिना सिर्फ़ रकम देखना।Other income और Exceptional items को कारोबार की कमाई मान लेना।Continuing और कुल (Total) EPS को एक ही समझ लेना।सिर्फ़ एक साल की P&L देखना। 3 से 5 साल का रुझान ज़रूरी है।P&L को Balance Sheet और Cash Flow से अलग करके पढ़ना। |
Quick Glossary
P&L (Statement of Profit and Loss) — पूरे साल की कमाई, खर्च और मुनाफ़े का हिसाब।
Revenue from Operations — मुख्य कारोबार की बिक्री।
Other Income — मुख्य कारोबार के बाहर की आय, जैसे ब्याज और निवेश से कमाई।
EBITDA — ब्याज, Tax, घिसाई और amortisation से पहले की कमाई। कंपनियां इसे अलग-अलग तरह से निकालती हैं।
PBT और PAT — PBT Tax से पहले का मुनाफ़ा है और PAT Tax के बाद का।
Margin — मुनाफ़े को Revenue से भाग देकर निकला प्रतिशत।
Exceptional Items — असामान्य या एक बार के बड़े लाभ या खर्च, जिन्हें अलग से दिखाया जाता है।
Discontinued Operations — वह कारोबार जिसे कंपनी ने बेच दिया, अलग कर दिया या बंद करने का फ़ैसला किया, और जिसका हिसाब अलग दिखाया जाता है।
Effective Tax Rate — कुल Tax ÷ PBT। असल में कंपनी ने कितने प्रतिशत Tax दिया।
EPS — Earnings Per Share, यानी PAT ÷ शेयरों की संख्या।
| Investor Tip P&L को 15 मिनट में पढ़ना हो तो तीन काम कीजिए: (1) हर खर्च Revenue का कितना प्रतिशत है, यह निकालिए, (2) PBT और PAT की वृद्धि की तुलना कीजिए, (3) देखिए कि हेडलाइन मुनाफ़े में Exceptional items या Discontinued operations कितने हैं। इन तीन से ज़्यादातर भ्रम दूर हो जाते हैं। |
शोध के बाद खाता कैसे चुनें
जब आपका शोध पूरा हो और आप निवेश करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
यह भी पढ़ें: Balance Sheet पढ़ना सीखें — Britannia के साथ | Annual Report कैसे पढ़ें — Asian Paints की असली रिपोर्ट पर | Stock Screener कैसे Setup करें — 5 Starter Screens | स्टॉक मार्केट के 200 जरूरी टर्म्स — Complete Glossary
अक्सर पूछे जाने वाले प्रश्न
Profit & Loss Statement क्या होती है?
यह पूरे साल की कमाई और खर्च का हिसाब है। इसमें Revenue से शुरू होकर खर्च घटते हैं और PBT, Tax, PAT और EPS तक पहुंचते हैं। इसे Statement of Profit and Loss या Income Statement भी कहते हैं।
PBT और PAT में क्या फ़र्क़ है?
PBT (Profit Before Tax) Tax देने से पहले का मुनाफ़ा है। PAT (Profit After Tax) Tax घटाने के बाद का मुनाफ़ा है, जो शेयरधारकों के लिए बचता है। PAT = PBT − Tax।
EBITDA क्या होता है और क्या यह P&L में लिखा होता है?
EBITDA ब्याज, Tax, घिसाई और amortisation से पहले की कमाई है। भारतीय कंपनियों की P&L में अक्सर यह सीधी पंक्ति नहीं होती, इसे कंपनी अलग से बताती है या हमें निकालना पड़ता है। कंपनियां इसे अलग-अलग तरह से निकालती हैं, इसलिए परिभाषा ज़रूर देखें।
Exceptional items क्या होते हैं?
असामान्य या एक बार के बड़े लाभ या खर्च, जैसे किसी निवेश की बिक्री का लाभ या कानून बदलने का एक बार का असर। इन्हें मुनाफ़े में अलग से दिखाया जाता है ताकि कारोबार की सामान्य कमाई साफ़ दिखे।
Discontinued operations का क्या मतलब है?
जब कोई कंपनी अपना कोई कारोबार बेच देती है, अलग कर देती है या बंद करने का फ़ैसला करती है, तो उसका हिसाब P&L में अलग पंक्ति में दिखता है। HUL में Ice Cream कारोबार ऐसे दिखाया गया है। ऐसे मामलों में कुल Net profit और Continuing operations का मुनाफ़ा अलग हो सकता है।
EPS कैसे निकलता है?
EPS = PAT ÷ कुल शेयरों की संख्या। उदाहरण के लिए, अगर PAT ₹11,020 करोड़ और शेयर 235 करोड़ हों तो EPS लगभग ₹46.9 होता है। Basic और Diluted EPS अलग हो सकते हैं।
क्या यह उदाहरण HUL खरीदने की सलाह है?
नहीं। यह सिर्फ़ यह दिखाने के लिए है कि एक असली P&L कैसे पढ़ी जाए। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है। निवेश का फ़ैसला अपनी ज़रूरत, जोखिम और किसी SEBI-registered सलाहकार की राय से लें।
P&L कहां से डाउनलोड करें?
कंपनी की वेबसाइट पर Investors वाले हिस्से में Annual Reports या Financial Results के नाम से, या BSE और NSE पर कंपनी की फ़ाइलिंग में। तिमाही नतीजों में भी P&L होती है, और सालाना नतीजों में पूरे साल की।
| SEBI Disclaimer यह लेख केवल शैक्षणिक उद्देश्य से लिखा गया है, यह निवेश या trading की सलाह नहीं है। Hindustan Unilever का नाम केवल एक सार्वजनिक रिपोर्ट के उदाहरण के रूप में लिया गया है। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है, और हमारा इस कंपनी से कोई संबंध नहीं है। आंकड़े कंपनी के FY 2025-26 के सार्वजनिक audited Standalone नतीजों से लिए गए हैं। आंकड़ों की सटीकता के लिए कृपया मूल दस्तावेज़ से मिलान करें। Margins, प्रतिशत, Operating profit और Tax दर की गणनाएं हमारी अपनी हैं और कंपनी के बताए आंकड़ों से अलग हो सकती हैं। शेयर बाज़ार में पूंजी डूबने का जोखिम है। कोई भी फैसला लेने से पहले अपनी स्थिति के अनुसार SEBI-registered सलाहकार से परामर्श लें। |
लेखिका के बारे में
सारिता मिश्रा stockmarketpro.co.in पर हिंदी में शेयर बाज़ार, ट्रेडिंग और पर्सनल फ़ाइनेंस की शैक्षणिक सामग्री लिखती हैं। मकसद है जटिल बातों को असली उदाहरणों और आसान भाषा में समझाना।