→ हमारी Full Disclaimer पढ़ें
ज़्यादातर निवेशक annual report खोलते हैं, पहले पन्ने पर कंपनी की तस्वीरें और चेयरमैन का संदेश पढ़ते हैं, और बंद कर देते हैं। रिपोर्ट में 300 से 500 पन्ने होते हैं, और असली जानकारी अक्सर ऐसी जगहों पर छुपी होती है जहां कोई नहीं देखता: Auditor की रिपोर्ट, Notes और related-party की तालिका।
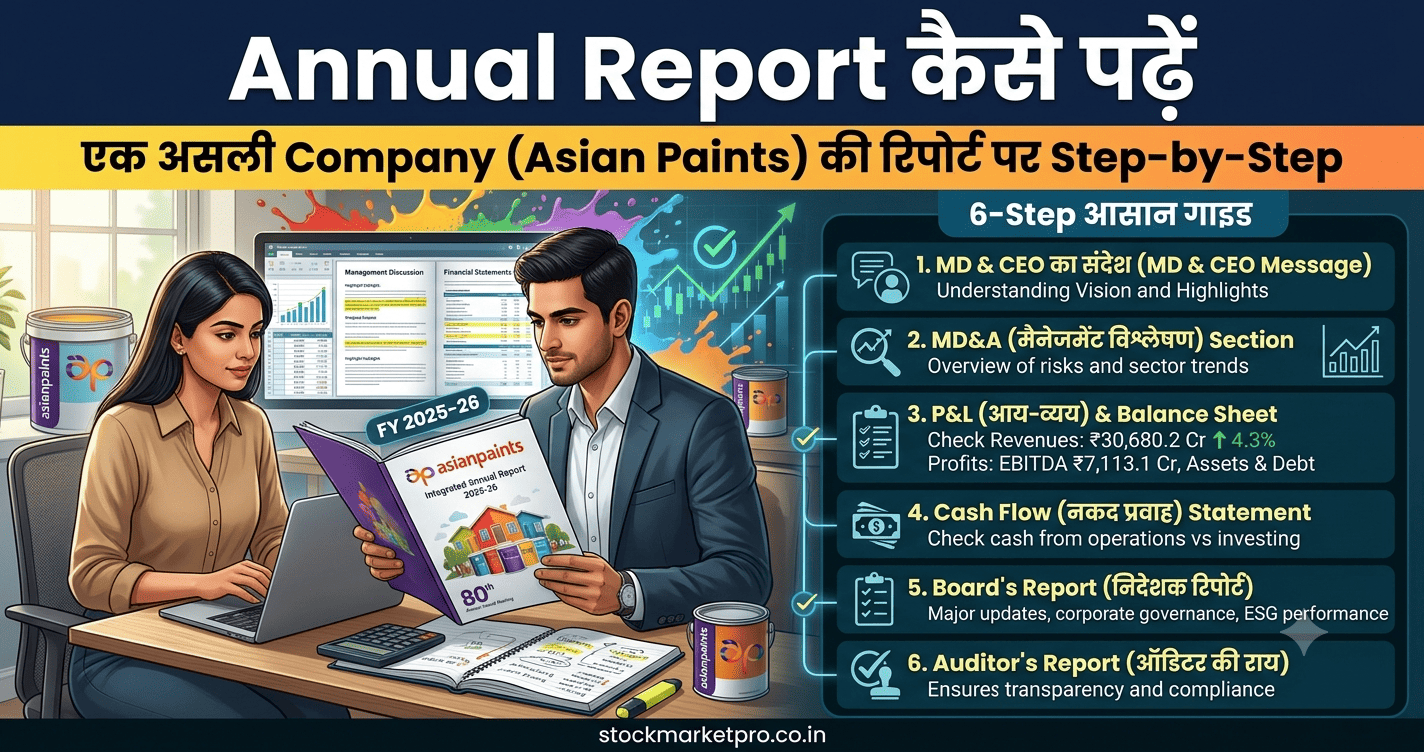
इस पोस्ट में हम कोई काल्पनिक कंपनी नहीं लेंगे। हम एक असली कंपनी, Asian Paints की FY 2025-26 की annual report खोलेंगे और उसे कदम-दर-कदम पढ़ेंगे। हर आंकड़े के साथ बताएंगे कि वह रिपोर्ट में कहां मिला। ध्यान रहे, मकसद पढ़ना सिखाना है। यह Asian Paints की सिफ़ारिश या आलोचना नहीं है।
| Key Takeaways Annual report पूरी पढ़ने की ज़रूरत नहीं। 7 जगहें 60 मिनट में पढ़ी जा सकती हैं और ज़्यादातर बात बता देती हैं।हेडलाइन मुनाफ़े की वृद्धि और exceptional items हटाने के बाद की वृद्धि अलग हो सकती है। Asian Paints में यह 18.3% बनाम 11.7% थी।मुनाफ़े के साथ Cash Flow भी देखिए। कमाई नकद में बदली या नहीं, और अगर बदली तो कैसे, यह जानना ज़रूरी है।Ratio अच्छा दिखे तो भी Notes में जाइए। 38 दिन के receivable days के पीछे भी ageing की एक तालिका होती है।Auditor की रिपोर्ट में तीन चीज़ें देखिए: राय का प्रकार, Key Audit Matters और कोई Emphasis of Matter।सवाल उठना बुरी बात नहीं। पढ़ने का मकसद फ़ैसला नहीं, सही सवाल खोजना है। |
| सीधा जवाब Annual report को इस क्रम में पढ़िए: Financial Review, Board’s Report, Auditor’s Report, Profit & Loss, Balance Sheet, Cash Flow और Notes। हर जगह एक ही सवाल पूछिए: “यह आंकड़ा कहां से आया और पिछले साल से क्यों बदला?” जवाब न मिले तो उसे अपने सवालों की सूची में लिख लीजिए। |
Annual Report में क्या-क्या होता है
Annual report कंपनी की सालाना किताब है। उसके हिस्से अलग-अलग लोगों द्वारा, अलग-अलग मकसद से लिखे जाते हैं, इसलिए सबका भरोसा एक जैसा नहीं होता।
| हिस्सा | कौन लिखता है | क्या बताता है | भरोसा कैसे परखें |
| Chairman / MD का संदेश, Highlights | कंपनी का प्रबंधन | कंपनी खुद अपनी कहानी कैसे सुनाना चाहती है | इसे कहानी की तरह पढ़ें, सबूत की तरह नहीं |
| Management Discussion (MD&A) और Financial Review | प्रबंधन | कारोबार, जोखिम, ratios और बदलावों के कारण | आंकड़े असली, व्याख्या कंपनी की |
| Board’s Report | निदेशक मंडल | वित्तीय सार, dividend, कर्ज़, related-party का सार | कानून के तहत ज़रूरी हिस्सा |
| Auditor’s Report | स्वतंत्र auditor | हिसाब-किताब सही है या नहीं, किन बातों पर ख़ास ध्यान दिया | सबसे भरोसेमंद हिस्सों में से एक |
| Financial Statements | कंपनी, auditor से जांचे हुए | Balance Sheet, Profit & Loss, Cash Flow | असली हिसाब यहां है |
| Notes to Accounts | कंपनी, auditor से जांचे हुए | ऊपर के आंकड़ों का ब्योरा और जोखिम | असली खज़ाना, सबसे कम पढ़ा जाता है |
रिपोर्ट कंपनी की वेबसाइट पर Investors के हिस्से में Annual Reports के नाम से मिलती है। Asian Paints जैसी कंपनियां इसे अलग-अलग PDF में बांटकर भी रखती हैं (जैसे Financial Review, Board’s Report, Standalone और Consolidated)। इस पोस्ट के सारे आंकड़े Asian Paints की FY 2025-26 की Integrated Annual Report से हैं, जो कंपनी ने 31 मार्च 2026 को समाप्त वर्ष के लिए जारी की है।
पढ़ने का क्रम — 7 कदम, लगभग 60 मिनट
| कदम | कहां | समय | क्या खोजें |
| 1 | Financial Review / Highlights | 10 मिनट | मुख्य ratios और कंपनी की अपनी व्याख्या |
| 2 | Board’s Report | 10 मिनट | मुनाफ़े की तालिका, dividend, कर्ज़, exceptional items |
| 3 | Auditor’s Report | 5 मिनट | राय का प्रकार, Key Audit Matters, Emphasis of Matter |
| 4 | Profit & Loss | 10 मिनट | कमाई से मुनाफ़े तक की कड़ी |
| 5 | Balance Sheet | 10 मिनट | कर्ज़, नकदी, receivables, inventory |
| 6 | Cash Flow | 5 मिनट | मुनाफ़ा नकद में बदला या नहीं |
| 7 | Notes | 10 मिनट | Contingent liabilities, receivables ageing, related-party, exceptional items |
Real Worked Example — Asian Paints FY 2025-26
| पहले यह पढ़ें नीचे के सारे आंकड़े Asian Paints की FY 2025-26 की annual report से लिए गए हैं (Standalone आंकड़े, ₹ करोड़ में, जब तक कुछ और न लिखा हो)। हर आंकड़े के आगे रिपोर्ट का वह हिस्सा लिखा है जहां वह मिलता है। यह उदाहरण पढ़ना सिखाने के लिए है। यह इस कंपनी के शेयर की खरीद, बिक्री या रखने की सलाह नहीं है। कृपया महत्वपूर्ण आंकड़े खुद रिपोर्ट से मिलाइए। |
कदम A — कमाई से मुनाफ़े तक की कड़ी (Board’s Report और Profit & Loss)
पहले देखिए कि कमाई कैसे घटते-घटते मुनाफ़ा बनी।
| मद | FY 2025-26 | FY 2024-25 | बदलाव |
| Revenue from operations | 30,769.48 | 29,552.65 | +4.1% |
| EBITDA | 7,113.13 | 6,326.85 | +12.4% |
| घटाएं: Depreciation | 1,085.65 | 901.85 | — |
| घटाएं: Finance costs | 127.35 | 143.77 | — |
| Exceptional items से पहले का मुनाफ़ा (PBT) | 5,900.13 | 5,281.23 | +11.7% |
| घटाएं: Exceptional items | 166.53 | 379.63 | — |
| Profit before tax (PBT) | 5,733.60 | 4,901.60 | +17.0% |
| घटाएं: Tax | 1,489.43 | 1,313.53 | — |
| Profit after tax (PAT) | 4,244.17 | 3,588.07 | +18.3% |
जांच: 7,113.13 − 1,085.65 − 127.35 = 5,900.13। फिर 5,900.13 − 166.53 = 5,733.60। फिर 5,733.60 − 1,489.43 = 4,244.17। पूरी कड़ी रिपोर्ट के आंकड़ों से मेल खाती है।
| पहला सबक PAT की हेडलाइन वृद्धि 18.3% है, पर exceptional items से पहले का मुनाफ़ा सिर्फ़ 11.7% बढ़ा। फ़र्क़ की वजह यह है कि exceptional items का बोझ पिछले साल के ₹379.63 करोड़ से घटकर इस साल ₹166.53 करोड़ रह गया। यानी मुनाफ़े की वृद्धि का एक हिस्सा कम “एक बार के खर्च” से आया है, कारोबार की कमाई बढ़ने से नहीं। हेडलाइन और बुनियादी वृद्धि, दोनों देखिए। |
कदम B — “Operating margin” का मतलब समझना (Financial Review)
Financial Review की Key Financial Ratios तालिका में Operating profit margin 20.1% लिखा है (पिछले साल 18.8%)। जबकि EBITDA ÷ Revenue = 7,113.13 ÷ 30,769.48 = 23.1%। दोनों में 3 प्रतिशत अंक का फ़र्क़ क्यों?
वजह है Other income। रिपोर्ट की Economic Value Creation तालिका में Other income ₹932.7 करोड़ है। EBITDA में यह शामिल है। 7,113.13 − 932.7 = 6,180.43, और 6,180.43 ÷ 30,769.48 = 20.1%। यानी कंपनी का “Operating margin” Other income हटाकर निकला है।
दूसरा सबक: Other income exceptional items से पहले के मुनाफ़े (₹5,900.13 करोड़) का करीब 15.8% है (पिछले साल 770.3 ÷ 5,281.23 = 14.6%)। हर ratio की परिभाषा देखिए, और यह भी देखिए कि मुनाफ़े का कितना हिस्सा मुख्य कारोबार से आया और कितना दूसरी आय से।
कदम C — Exceptional items की जड़ तक (Notes, Note 40)
Board’s Report में exceptional items सिर्फ़ एक आंकड़ा है। Notes में Note 40 बताता है कि वह किससे बना:
| मद | FY 2025-26 | FY 2024-25 |
| Subsidiary कंपनियों में निवेश पर Impairment loss | 105.97 | 201.84 |
| Subsidiaries में भविष्य में हिस्सेदारी खरीदने के derivative contracts पर Fair valuation loss | — | 177.79 |
| नए Labour Codes का असर | 60.56 | — |
| कुल | 166.53 | 379.63 |
जांच: 105.97 + 60.56 = 166.53, और 201.84 + 177.79 = 379.63। Note 40(c) के अनुसार Labour Codes 21 नवंबर 2025 को अधिसूचित हुए और ₹60.56 करोड़ के एक बार के खर्च में ₹50.26 करोड़ gratuity और ₹10.30 करोड़ compensated absences का है। Impairment का बड़ा हिस्सा Obgenix Software (₹105.97 करोड़) से जुड़ा है।
तीसरा सबक: दोनों सालों में मिलाकर exceptional items ₹546.16 करोड़ हैं, जो दोनों साल के कुल PAT (₹7,832.24 करोड़) का करीब 7.0% है। एक बार का खर्च अगर हर साल दिखे, तो पूछिए: क्या वह वाकई एक बार का है? यह फ़ैसला नहीं, सवाल है, और जवाब कंपनी की भविष्य की रिपोर्टों में मिलेगा।
कदम D — मुनाफ़ा नकद में बदला? (Cash Flow Statement)
| मद | FY 2025-26 | FY 2024-25 |
| Operating गतिविधियों से Net cash | 6,760.94 | 4,124.02 |
| Investing में Net cash (खर्च) | (1,190.12) | (746.40) |
| Financing में Net cash (खर्च) | (2,144.50) | (3,415.68) |
| PAT (तुलना के लिए) | 4,244.17 | 3,588.07 |
| Operating cash ÷ PAT | 1.59 गुना | 1.15 गुना |
Operating cash flow 63.9% बढ़ा और मुनाफ़े से 1.59 गुना है। यह अच्छा संकेत दिखता है। पर इसका कारण खोजिए। Balance Sheet में Inventory ₹5,848.23 करोड़ से घटकर ₹4,824.74 करोड़ हो गई, यानी ₹1,023.49 करोड़ की कमी। इसका मतलब है कि नकद का एक हिस्सा माल बेचकर निवेश की हुई रकम वापस आने से आया, कमाई बढ़ने से नहीं। यह हर साल दोहराया नहीं जा सकता।
चौथा सबक: CFO ऊंचा हो तो उसकी वजह देखिए। मुनाफ़े से आया, या Working capital के खुलने से। एक साल का आंकड़ा नहीं, 4 से 5 साल का रुझान देखिए।
कदम E — कर्ज़ और नकदी (Balance Sheet, Board’s Report)
| मद | 31 मार्च 2026 | 31 मार्च 2025 |
| Non-current borrowings | 848.94 | 37.25 |
| Current borrowings | 340.73 | 2.15 |
| कुल borrowings (हमारा जोड़) | 1,189.67 | 39.40 |
| Total equity | 20,781.56 | 18,987.75 |
| Debt-equity ratio (कंपनी का दिया) | 0.059 | 0.004 |
| Cash और investments (Board’s Report, कंपनी का आंकड़ा) | 9,014.60 | 4,533.55 |
Borrowings ₹39.40 करोड़ से ₹1,189.67 करोड़ हो गए, यानी लगभग 30 गुना। पर पैमाने का ध्यान रखिए: यह Equity के सिर्फ़ करीब 5.7% के बराबर है, और कंपनी के पास ₹9,014.60 करोड़ की नकदी और निवेश हैं।
वजह रिपोर्ट में दो जगह मिलती है। Board’s Report के अनुसार ₹805.42 करोड़ की long-term borrowings Asian Paints (Polymers) Private Limited के विलय (amalgamation) से आईं। Note 36 के अनुसार NCLT मुंबई ने 10 मार्च 2026 को scheme मंज़ूर की, यह 31 मार्च 2026 से प्रभावी हुई और appointed date 1 अप्रैल 2025 थी। साथ ही Financial Review बताता है कि कुछ कर्ज़ Capex और Working capital के लिए लिया गया।
पांचवां सबक: किसी आंकड़े में बड़ा उछाल दिखे तो पहले उसका कारण खोजिए, फिर उसका पैमाना। आंकड़ा बड़ा लग सकता है और पैमाने में छोटा हो सकता है, या उल्टा।
कदम F — Receivables: ratio और ageing दोनों (Balance Sheet, Note 10)
Trade receivables ₹3,227.71 करोड़ (current)। Revenue ₹30,769.48 करोड़। इसलिए receivable days = 3,227.71 ÷ 30,769.48 × 365 = लगभग 38.3 दिन (पिछले साल 3,197.55 ÷ 29,552.65 × 365 = लगभग 39.5 दिन)। कंपनी का Debtors turnover 9.5 गुना भी इसी से मेल खाता है (365 ÷ 9.5 = 38.4 दिन)। ऊपर से सब ठीक दिखता है।
अब Note 10 की ageing देखिए। Gross trade receivables ₹3,671.25 करोड़ हैं। इनमें से Expected credit loss का allowance ₹438.18 करोड़ घटाने पर Net ₹3,233.07 करोड़ बनता है (3,671.25 − 438.18 = 3,233.07)। Credit-impaired receivables ₹423.01 करोड़ हैं, यानी Gross का लगभग 11.5%।
छठा सबक: Ratio कुल रकम पर बनता है, और Note बताता है कि उसमें कितना अटका हुआ है। कंपनी ने इसके लिए allowance (ECL) भी रखा है, जो एक सावधानी भरा कदम है। पर यह जानना ज़रूरी है कि रकम कितनी है और वह हर साल बढ़ रही है या नहीं।
कदम G — Auditor की रिपोर्ट (Independent Auditor’s Report)
- राय: Unmodified (बिना शर्त)। Auditor ने कहा कि स्टेटमेंट Ind AS के अनुसार “true and fair view” देते हैं। Internal financial controls पर भी Annexure A में unmodified राय है।
- Auditor: Deloitte Haskins & Sells LLP। रिपोर्ट की तारीख 29 मई 2026।
- Key Audit Matter: एक, Revenue recognition। Auditor ने बताया कि Revenue प्रमुख मुनाफ़ा-चालक है और Cut-off (बिक्री किस अवधि में गिनी गई) मुख्य जोखिम है। इसकी जांच में dispatch controls, inventory reconciliation, receivable confirmation और cut-off tests शामिल थे।
- Emphasis of Matter: हमने रिपोर्ट के जिन हिस्सों को पढ़ा, उनमें कोई नहीं दिखा। अपनी रिपोर्ट में पूरा Auditor’s Report खुद देख लीजिए।
सातवां सबक: Unmodified राय अच्छी बात है, पर असली जानकारी Key Audit Matters में होती है। वहीं auditor बताता है कि उसे हिसाब के किस हिस्से पर सबसे ज़्यादा काम करना पड़ा।
कदम H — Contingent liabilities (Notes, Note 32)
Contingent liabilities वे संभावित देनदारियां हैं जो अभी बही में नहीं हैं, पर किसी विवाद में बन सकती हैं।
| मद | 31.03.2026 | 31.03.2025 |
| आयकर | 156.62 | 112.99 |
| VAT, GST, Sales Tax आदि | 207.13 | 208.89 |
| Excise, Service Tax और Customs | 16.51 | 15.63 |
| श्रम संबंधी विवाद | 19.88 | 22.79 |
| अन्य | 20.24 | 23.67 |
| अन्य रकम जिसकी संभावित देनदारी है | 68.36 | 59.64 |
| कुल | 488.74 | 443.61 |
कुल ₹488.74 करोड़ पिछले साल से करीब 10.2% ज़्यादा है, और Equity (₹20,781.56 करोड़) का करीब 2.35%। इसमें सबसे बड़ा हिस्सा आयकर और अप्रत्यक्ष कर के विवादों का है। इसके अलावा Note 32(a)(C) में CCI से जुड़े एक मामले का ज़िक्र है, जिसमें कंपनी का कहना है कि उसके पास अपना पक्ष रखने का उचित आधार है और संभावित वित्तीय असर का अनुमान लगाना संभव नहीं है। उसके लिए कोई रकम नहीं दी गई।
आठवां सबक: जिस देनदारी के आगे रकम न लिखी हो, उसे अपनी सवालों की सूची में रखिए और अगले साल की रिपोर्ट में देखिए कि वह बदली या नहीं।
कदम I — Related-party लेन-देन (Notes, Note 37)
Related-party का मतलब है कंपनी के अपने लोगों या अपनी समूह-कंपनियों के साथ लेन-देन। कुछ चीज़ें जो वहां मिलीं:
- Hitech Corporation Ltd. से माल और सेवाओं की खरीद ₹437.74 करोड़ (पिछले साल ₹428.58 करोड़)। यह कुल खर्च (₹24,589.01 करोड़) का करीब 1.8% है।
- Key Managerial Personnel का कुल मुआवज़ा ₹44.90 करोड़ (पिछले साल ₹23.74 करोड़), यानी लगभग 89% की बढ़ोतरी। इसमें Short-term benefits ₹40.95 करोड़ और Share-based payments ₹3.95 करोड़ हैं।
- KMP या उनके करीबी परिवार की नियंत्रित संस्थाओं को दिया गया dividend ₹630.82 करोड़ (पिछले साल ₹794.89 करोड़)।
- कंपनी का कथन है कि किसी related party को कोई guarantee नहीं दी गई।
- Board’s Report के अनुसार सभी related-party लेन-देन सामान्य कारोबार में और arm’s length आधार पर हुए, और कोई ऐसा बड़ा लेन-देन नहीं है जिससे हितों का टकराव हो सकता है।
नौवां सबक: Related-party में यह देखिए कि रकम कितनी बड़ी है (कुल खर्च के मुकाबले), हर साल कितनी बढ़ रही है और किन शर्तों पर है। यहां मुआवज़े की बढ़ोतरी एक सवाल हो सकती है, पर उसके पीछे के कारण (जैसे नए पद, ESOP की तारीखें) पूरे नोट पढ़कर ही समझ आएंगे।
कदम J — Dividend: कंपनी का दावा और अपना हिसाब
Board’s Report के अनुसार FY 2025-26 का कुल dividend ₹27.50 प्रति शेयर है (₹4.50 interim और ₹23 प्रस्तावित final)। कुल नकद निकासी ₹2,637.81 करोड़ है। रिपोर्ट कहती है कि Payout ratio Standalone PAT का 60% है।
अपना हिसाब: 2,637.81 ÷ 4,244.17 = लगभग 62.2%। यानी कंपनी के 60% और हमारे सीधे हिसाब में थोड़ा फ़र्क़ है। हमें रिपोर्ट के पढ़े हुए हिस्सों में इसकी वजह साफ़ नहीं दिखी (हो सकता है नीति में PAT की परिभाषा अलग हो)। यह उदाहरण इसलिए अहम है: कंपनी का कहा और अपना हिसाब हमेशा मिलाइए, और फ़र्क़ दिखे तो उसे सवाल की सूची में डालिए, निष्कर्ष की तरह नहीं।
पूरे पढ़ने से बनी “सवालों की सूची”
60 मिनट के पढ़ने के बाद यह सूची बनी। यह Asian Paints के बारे में फ़ैसला नहीं है, सिर्फ़ वे सवाल हैं जो आगे की रिपोर्टों और कंपनी की घोषणाओं में खोजने लायक हैं:
| # | सवाल | कहां से उठा |
| 1 | Exceptional items दोनों सालों में आए। क्या आगे भी आएंगे? | Note 40 |
| 2 | Other income मुनाफ़े का करीब 16% है। इसकी स्थिरता क्या है? | Financial Review |
| 3 | Operating cash flow में इनवेंटरी घटने का कितना हिस्सा है, और क्या वह दोहराया जाएगा? | Cash Flow, Balance Sheet |
| 4 | Credit-impaired receivables ₹423 करोड़ हैं। क्या यह रकम घट रही है? | Note 10 |
| 5 | CCI मामले का अनुमानित असर क्या निकलेगा? | Note 32(a)(C) |
| 6 | KMP मुआवज़ा लगभग दुगना क्यों हुआ? | Note 37(c) |
| 7 | 60% payout का हिसाब हमारे 62% से क्यों अलग है? | Board’s Report |
किसी भी Annual Report के लिए Red-Flag चेकलिस्ट
- Auditor की राय Qualified या Adverse हो, या Emphasis of Matter दिया गया हो।
- Key Audit Matters में revenue, receivables या related-party जैसे संवेदनशील विषय हों।
- लगातार कई सालों तक “exceptional items” दिखें।
- Operating cash flow कई सालों से मुनाफ़े से काफ़ी कम हो।
- Contingent liabilities Equity या मुनाफ़े के मुकाबले बहुत बड़ी हों।
- Receivables का ageing बिगड़ रहा हो और allowance बढ़ती जा रही हो।
- Related-party लेन-देन बड़े हों और हर साल बढ़ रहे हों।
- Promoter की हिस्सेदारी घट रही हो या shares गिरवी रखे गए हों (Corporate Governance भाग में देखें)।
- Auditor बार-बार बदला गया हो या Accounting policy में अचानक बदलाव हो।
- कर्ज़ में बिना साफ़ वजह के उछाल हो।
| Common गलतियां रिपोर्ट के सजे-धजे पहले हिस्से पढ़कर रुक जाना, Auditor की रिपोर्ट और Notes न देखना।हेडलाइन PAT की वृद्धि देखकर exceptional items को अनदेखा कर देना।सिर्फ़ मुनाफ़ा देखना और Cash Flow न देखना।एक ही साल का आंकड़ा देखना। कम से कम 3 से 5 साल का रुझान देखिए।Ratio पर भरोसा कर लेना और उसकी परिभाषा न देखना।Standalone और Consolidated आंकड़ों को मिला देना।रिपोर्ट पढ़ने के बाद उसे “खरीदने का फ़ैसला” मान लेना। रिपोर्ट सिर्फ़ अतीत बताती है। |
Quick Glossary
Annual Report — कंपनी की सालाना रिपोर्ट, जिसमें कारोबार, वित्तीय आंकड़े और governance की जानकारी होती है।
Auditor’s Report — स्वतंत्र auditor की रिपोर्ट कि कंपनी के आंकड़े सही हैं या नहीं।
Key Audit Matter (KAM) — हिसाब का वह हिस्सा जिस पर auditor को सबसे ज़्यादा ध्यान देना पड़ा।
Exceptional Items — असामान्य या एक बार के बड़े खर्च या कमाई, जिन्हें अलग से दिखाया जाता है।
Impairment — किसी निवेश या संपत्ति की कीमत घटाना क्योंकि वह बही के मूल्य जितना कमाने की उम्मीद नहीं देती।
Contingent Liability — संभावित देनदारी, जो किसी विवाद या घटना के नतीजे पर निर्भर है और अभी बही में दर्ज नहीं है।
Related Party — कंपनी से जुड़े लोग या संस्थाएं, जैसे subsidiary, associate या प्रमुख अधिकारी।
Cash Flow from Operations — कारोबार चलाने से आई असली नकद।
Amalgamation — दो कंपनियों का विलय, जिसमें एक कंपनी दूसरी में मिल जाती है।
| Investor Tip पहली बार पढ़ रहे हों तो सिर्फ़ तीन चीज़ें खोलिए: Auditor’s Report के Key Audit Matters, Cash Flow Statement और Contingent Liabilities का नोट। 20 मिनट में आपको उस कंपनी की ऐसी जानकारी मिलेगी जो ज़्यादातर लोग कभी नहीं देखते। |
शोध के बाद खाता कैसे चुनें
जब आपका शोध पूरा हो और आप निवेश करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
यह भी पढ़ें: Stock Screener कैसे Setup करें — 5 Starter Screens | Watchlist कैसे बनाएं और Maintain करें | स्टॉक मार्केट के 200 जरूरी टर्म्स — Complete Glossary | Stock Market Scams से कैसे बचें।
अक्सर पूछे जाने वाले प्रश्न
Annual Report कहां से डाउनलोड करें?
कंपनी की वेबसाइट पर Investors (या Investor Relations) के हिस्से में Annual Reports के नाम से। बड़ी कंपनियां इसे कई अलग-अलग PDF में भी रखती हैं। रिपोर्ट BSE और NSE की वेबसाइट पर कंपनी की फ़ाइलिंग में भी मिलती है।
पूरी Annual Report पढ़नी ज़रूरी है?
नहीं। शुरुआत में 7 हिस्से काफ़ी हैं: Financial Review, Board’s Report, Auditor’s Report, Profit & Loss, Balance Sheet, Cash Flow और Notes। इनमें 60 मिनट लगते हैं और ज़्यादातर बात पता चल जाती है।
Standalone और Consolidated में क्या फ़र्क़ है?
Standalone सिर्फ़ मूल कंपनी के आंकड़े हैं। Consolidated में उसकी subsidiary और associate कंपनियों के आंकड़े भी जुड़ जाते हैं। निवेशक के लिए आम तौर पर Consolidated पूरी तस्वीर देता है, पर Standalone मूल कारोबार की जांच के काम आता है।
Exceptional items क्या होते हैं?
असामान्य या एक बार के बड़े खर्च या कमाई, जैसे किसी निवेश की कीमत घटाना (impairment) या कानून बदलने का एक बार का असर। इन्हें मुनाफ़े में अलग से दिखाया जाता है। हर साल दिखें तो पूछना चाहिए कि वे सच में “एक बार” के हैं या नहीं।
Auditor की रिपोर्ट में सबसे ज़रूरी चीज़ क्या है?
तीन चीज़ें: राय का प्रकार (Unmodified, Qualified या Adverse), Key Audit Matters जिनमें auditor बताता है कि उसे किन विषयों पर सबसे ज़्यादा काम करना पड़ा, और कोई Emphasis of Matter। Unmodified राय सामान्य है, पर बाकी दो हिस्से पढ़ना न भूलें।
Cash Flow मुनाफ़े से इतना ज़रूरी क्यों है?
मुनाफ़ा लेखा-जोखा का आंकड़ा है और Cash Flow असली नकद का। कोई कंपनी कागज़ पर मुनाफ़े में हो सकती है और फिर भी नकद की तंगी में हो सकती है। इसीलिए दोनों की तुलना ज़रूरी है।
क्या यह उदाहरण Asian Paints खरीदने की सलाह है?
नहीं। यह सिर्फ़ यह दिखाने के लिए है कि एक असली रिपोर्ट कैसे पढ़ी जाए। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है। निवेश का फ़ैसला अपनी ज़रूरत, जोखिम और किसी SEBI-registered सलाहकार की राय से लें।
रिपोर्ट के आंकड़े सही हैं या नहीं, कैसे जांचूं?
हर आंकड़ा रिपोर्ट के उसी हिस्से से मिलाइए जो हमने बताया है (जैसे Note 40, Note 32, Note 10, Note 37)। P&L की कड़ी का जोड़ खुद मिलाइए। कंपनी के आंकड़े और अपने हिसाब में फ़र्क़ दिखे तो उसे सवाल बनाइए और कंपनी के investor relations से पूछ भी सकते हैं।
| SEBI Disclaimer यह लेख केवल शैक्षणिक उद्देश्य से लिखा गया है, यह निवेश या trading की सलाह नहीं है। Asian Paints का नाम केवल एक सार्वजनिक रिपोर्ट के उदाहरण के रूप में लिया गया है। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है, और हमारा इस कंपनी से कोई संबंध नहीं है। आंकड़े कंपनी की FY 2025-26 की सार्वजनिक Integrated Annual Report से लिए गए हैं। आंकड़ों की सटीकता के लिए कृपया मूल रिपोर्ट से मिलान करें। गणनाएं (प्रतिशत, अनुपात) हमारी अपनी हैं और कंपनी के आंकड़ों से अलग हो सकती हैं। शेयर बाज़ार में पूंजी डूबने का जोखिम है। कोई भी फैसला लेने से पहले अपनी स्थिति के अनुसार SEBI-registered सलाहकार से परामर्श लें। |
लेखिका के बारे में
सारिता मिश्रा stockmarketpro.co.in पर हिंदी में शेयर बाज़ार, ट्रेडिंग और पर्सनल फ़ाइनेंस की शैक्षणिक सामग्री लिखती हैं। मकसद है जटिल बातों को असली उदाहरणों और आसान भाषा में समझाना।