→ हमारी Full Disclaimer पढ़ें
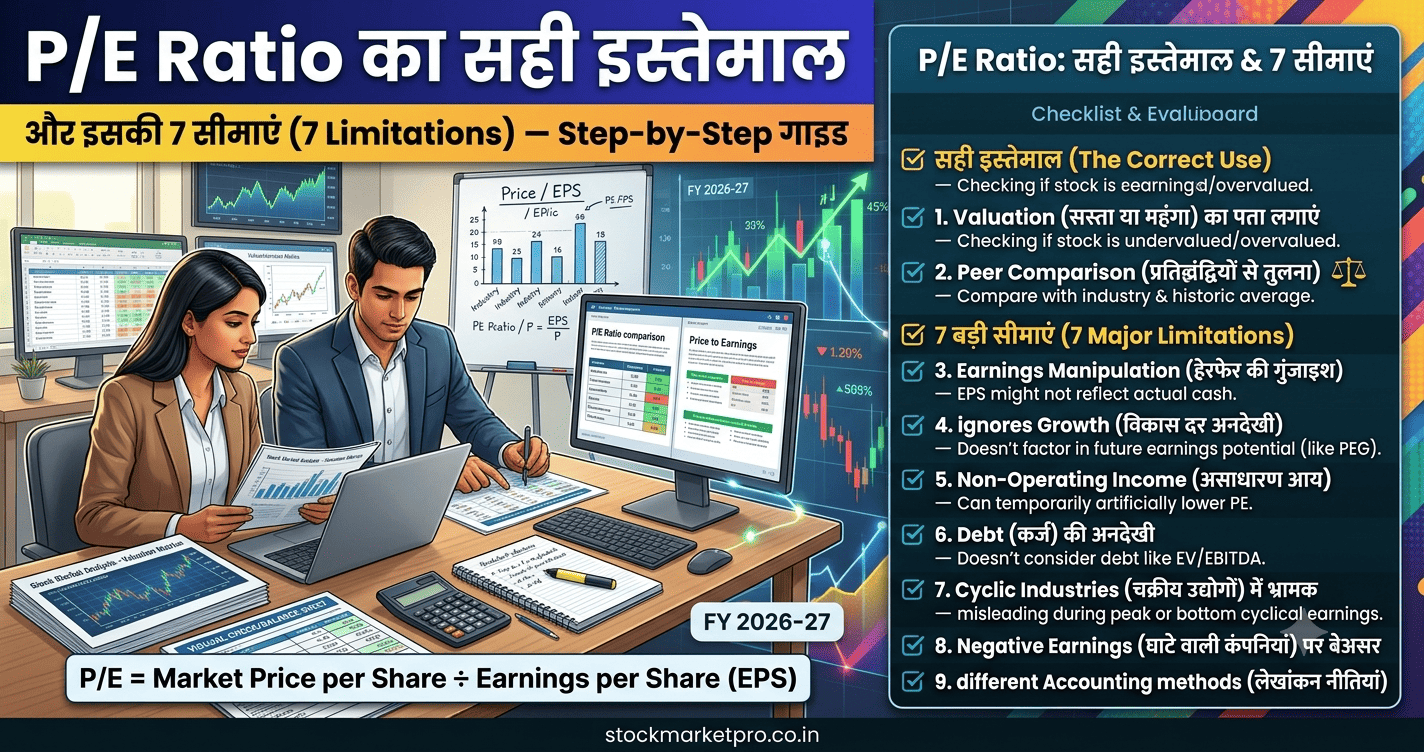
| सीधा जवाब P/E Ratio बताता है कि आप कंपनी की ₹1 की सालाना कमाई के लिए कितने रुपये दे रहे हैं। इसका सही इस्तेमाल है: साफ़ (एक बार के लाभ हटाई हुई) कमाई पर निकालना, फिर उसी उद्योग की कंपनियों और कंपनी के अपने पुराने सालों से तुलना करना, और साथ में वृद्धि, कर्ज़ और ROCE देखना। P/E अकेले यह नहीं बताता कि शेयर सस्ता है या महंगा। |
स्क्रीनर पर शेयर का P/E 31 दिखता है, और आपको लगता है कि यह तो सस्ता है। पर क्या वह 31 सच में कंपनी के कारोबार की कमाई पर निकला है, या किसी एक बार के लाभ ने उसे नीचे खींच दिया है? मैं इस पोस्ट में बताती हूं कि P/E कैसे निकलता है, इसे सही तरीके से कैसे पढ़ें, और किन सात जगहों पर यह आपको गुमराह कर सकता है। हम HUL और Britannia के असली आंकड़ों से देखेंगे कि एक ही शेयर का P/E 42 और 30, दोनों कैसे निकल सकता है।
ध्यान रहे, यह पढ़ना सीखने का उदाहरण है। यह किसी शेयर की सिफ़ारिश या मूल्यांकन नहीं है।
| Key Takeaways P/E = शेयर का भाव ÷ प्रति शेयर कमाई (EPS)। इसका उल्टा, यानी EPS ÷ भाव, Earnings Yield कहलाता है।ऊंचा P/E हमेशा महंगा नहीं होता और कम P/E हमेशा सस्ता नहीं होता।P/E में सबसे बड़ी गलती यह है कि “कमाई” (E) साफ़ नहीं होती। एक बार के लाभ या खर्च उसे बिगाड़ देते हैं।HUL में भाव ₹1,974 पर P/E, Continuing EPS पर लगभग 42.1 निकलता है, जबकि कुल EPS पर लगभग 30.1। फ़र्क़ Ice Cream कारोबार के अलग होने के एक बार के लाभ का है।तुलना हमेशा उसी उद्योग की कंपनियों में कीजिए, और कंपनी के अपने 5 साल के P/E से भी।P/E को कभी अकेला मत पढ़िए। वृद्धि, कर्ज़, ROCE और Cash Flow साथ में देखिए। |
P/E Ratio क्या है — सबसे आसान तरीके से
मान लीजिए आप एक किराने की दुकान खरीदने जा रहे हैं जो साल में ₹5 लाख कमाती है। मालिक ₹50 लाख मांगता है। आप 50 ÷ 5 = 10 गुना कमाई चुका रहे हैं, यानी इसका P/E 10 है। कंपनी के शेयर में भी यही हिसाब है, बस दुकान की जगह एक शेयर है।
| फ़ॉर्मूला P/E Ratio = शेयर का भाव ÷ प्रति शेयर कमाई (EPS)। और EPS = कंपनी का PAT ÷ कुल शेयरों की संख्या। |
| शब्द | मतलब | उदाहरण |
| EPS | हर शेयर के हिस्से की सालाना कमाई | PAT ₹11,020 करोड़ ÷ 235 करोड़ शेयर = लगभग ₹46.9 |
| P/E | भाव को EPS से भाग देना | भाव ₹1,974 ÷ EPS ₹46.90 = लगभग 42.1 |
| Earnings Yield | EPS ÷ भाव, यानी P/E का उल्टा | 46.90 ÷ 1,974 = लगभग 2.4% |
| Trailing P/E | पिछले 12 महीने की असल कमाई पर | ज़्यादातर वेबसाइटें यही दिखाती हैं |
| Forward P/E | अनुमानित अगले साल की कमाई पर | अनुमान पर आधारित, गलत भी हो सकता है |
Earnings Yield को अपने बैंक FD की ब्याज दर से तुलना करने का तरीका मददगार हो सकता है, पर याद रखिए कि कंपनी की कमाई बढ़ भी सकती है और घट भी सकती है, जबकि FD की दर तय होती है। इसलिए यह तुलना सिर्फ़ एक मोटा नज़रिया है।
Real Worked Example — HUL और Britannia
| पहले यह पढ़ें EPS के आंकड़े HUL के FY 2025-26 के audited Standalone नतीजों से और Britannia की FY 2025-26 की रिपोर्ट से लिए गए हैं। शेयर भाव नवंबर 2026 के मध्य के हैं (अलग-अलग दिनों के, नीचे तारीख लिखी है), और रोज़ बदलते हैं। P/E की सारी गणनाएं हमारी अपनी हैं। यह उदाहरण पढ़ना सिखाने के लिए है। यह किसी शेयर की खरीद, बिक्री या रखने की सलाह नहीं है। कृपया आंकड़े और ताज़ा भाव खुद जांचिए। |
कदम 1 — HUL: एक ही शेयर, दो P/E
HUL के नतीजों में दो तरह की EPS दी गई है। एक Continuing operations की (Ice Cream कारोबार हटाकर), और दूसरी कुल की (Ice Cream के Discontinued operations का मुनाफ़ा भी जोड़कर)। हमारी पिछली P&L वाली पोस्ट में हमने देखा था कि कुल Net profit में Discontinued operations का ₹4,407 करोड़ का एक बार का लाभ है। अब देखिए P/E पर उसका असर। भाव ₹1,974 लीजिए (13 नवंबर 2026 के आसपास का भाव):
| मद | Continuing EPS | कुल EPS |
| EPS FY 2025-26 (कंपनी का, Basic) | ₹46.90 | ₹65.66 |
| EPS FY 2024-25 (कंपनी का, Basic) | ₹45.34 | ₹45.30 |
| EPS की वृद्धि | +3.4% | +44.9% |
| P/E = ₹1,974 ÷ EPS | 42.1 | 30.1 |
| Earnings Yield | 2.4% | 3.3% |
गणित: 1,974 ÷ 46.90 = 42.1 और 1,974 ÷ 65.66 = 30.1। यानी एक ही शेयर, एक ही भाव, और P/E 42 या 30, सिर्फ़ इस पर निर्भर करते हुए कि आप “कमाई” किसे गिनते हैं। साफ़ कमाई पर हिसाब लगाएं तो शेयर 30 गुना नहीं, 42 गुना कमाई पर बिक रहा है। फ़र्क़ करीब 12 अंक का है, यानी एक तिहाई से ज़्यादा।
संयोग से, 13 नवंबर 2026 को Indmoney की वेबसाइट पर HUL का P/E 31.09 दिख रहा था, जो कुल EPS वाले हमारे 30.1 के करीब है। हमारा अनुमान है कि वेबसाइट का P/E कुल मुनाफ़े पर आधारित है, पर इसकी हम पुष्टि नहीं कर सकते (वेबसाइट अक्सर पिछले 12 महीनों की EPS और Consolidated आंकड़े लेती हैं, जिनमें फ़र्क़ हो सकता है)। मकसद किसी वेबसाइट को गलत ठहराना नहीं है, मकसद यह है कि आप हर बार देखें कि P/E में कौन-सी EPS लगी है।
| पहला सबक P/E की “कमाई” हमेशा साफ़ होनी चाहिए। एक बार का लाभ (जैसे किसी कारोबार का बंटवारा या संपत्ति की बिक्री) EPS बढ़ाकर P/E को झूठा सस्ता दिखा सकता है। इसी तरह एक बार का बड़ा खर्च P/E को झूठा महंगा दिखा सकता है। |
कदम 2 — Britannia: उसी तरह निकालिए, और तुलना कीजिए
Britannia की रिपोर्ट में हमने Standalone PAT ₹2,561.72 करोड़ और जारी शेयर 24,08,68,296 पाए थे। इसलिए हमारी गणना की EPS = 2,561.72 ÷ 24.0868 = लगभग ₹106.35। (कंपनी की बताई EPS से यह थोड़ी अलग हो सकती है, और Consolidated EPS भी अलग होगी। हमारी पिछली गणनाओं की तरह यह भी “हमारी गणना” है।) भाव ₹4,700 (17 नवंबर 2026 को बंद):
| HUL (Continuing EPS) | Britannia | |
| भाव (नवंबर 2026) | ₹1,974 | ₹4,700 |
| EPS (Standalone, FY 2025-26) | ₹46.90 | ₹106.35 (हमारी गणना) |
| P/E | 42.1 | 44.2 |
| EPS की वृद्धि (1 साल) | +3.4% | +20.2% (PAT की वृद्धि, शेयर संख्या वही) |
| Earnings Yield | 2.4% | 2.3% |
दोनों के P/E (42.1 और 44.2) करीब हैं, पर वृद्धि बिल्कुल अलग है: HUL की Continuing EPS 3.4% बढ़ी और Britannia की लगभग 20.2%। यहां एक और तरीका काम आता है, जिसे PEG ratio कहते हैं: P/E ÷ वृद्धि (प्रतिशत में)। HUL के लिए 42.1 ÷ 3.4 ≈ 12.2 और Britannia के लिए 44.2 ÷ 20.2 ≈ 2.2। यानी बराबर P/E पर Britannia को वृद्धि का सहारा ज़्यादा है। पर सावधान: एक साल की वृद्धि भरोसेमंद नहीं होती। उसे कई सालों के औसत से परखिए, और जानिए कि वृद्धि कैसी है (कारोबार से, या Tax घटने जैसी वजहों से)।
| दूसरा सबक बराबर P/E वाली दो कंपनियां बराबर “सस्ती” या “महंगी” नहीं होतीं। जिस कंपनी की कमाई तेज़ बढ़ रही है, उसे ऊंचा P/E ज़्यादा आसानी से सहारा मिलता है, बशर्ते वह वृद्धि टिके। |
P/E का सही इस्तेमाल: 5 कदम
| कदम | क्या करें | क्यों |
| 1 | EPS साफ़ कीजिए: Continuing और एक बार की चीज़ें हटाइए | ताकि P/E असली कारोबार की कमाई पर निकले |
| 2 | उसी उद्योग की कंपनियों से तुलना कीजिए | अलग उद्योगों के P/E सीधे तुलनीय नहीं होते |
| 3 | कंपनी के अपने 5 से 10 साल के P/E से तुलना कीजिए | ताकि पता चले कि आज का P/E उसके अपने इतिहास में कहां है |
| 4 | वृद्धि देखिए (PEG, और कई सालों का EPS रुझान) | ऊंचा P/E वृद्धि से सही ठहर सकता है, या नहीं |
| 5 | गुणवत्ता जांचिए: ROCE, कर्ज़, Cash Flow | सस्ता दिखने वाला P/E कमज़ोर कारोबार भी छुपा सकता है |
P/E की 7 सीमाएं — कहां यह धोखा दे सकता है
सीमा 1 — एक बार का लाभ या खर्च कमाई बिगाड़ देता है
HUL का उदाहरण यही था। Exceptional items, संपत्ति की बिक्री, कारोबार का बंटवारा या कानून बदलने का एक बार का असर, ये सब EPS को ऊपर-नीचे कर देते हैं। इसलिए हमेशा देखिए कि EPS साफ़ है या नहीं।
सीमा 2 — चक्रीय (Cyclical) कंपनियों में उल्टा असर
सीमेंट, धातु या ऑटो जैसे चक्रीय उद्योगों में कमाई ऊपर-नीचे घूमती रहती है, और P/E उल्टा चलता है। एक काल्पनिक उदाहरण (सिर्फ़ समझाने के लिए): कंपनी X का भाव ₹100 है। तेज़ी के साल में EPS ₹20 है, यानी P/E सिर्फ़ 5, जो बहुत सस्ता लगता है। मंदी में EPS गिरकर ₹4 हो जाए, तो उसी भाव पर P/E 25 हो जाता है। यानी सबसे कम P/E तब दिखता है जब कमाई अपने शिखर पर होती है, और वही अक्सर ख़तरे का समय होता है।
सीमा 3 — घाटे वाली कंपनी का P/E नहीं बनता
जिस कंपनी की EPS ऋणात्मक है, उसका P/E अर्थहीन होता है (वेबसाइटें उसे खाली या “NA” दिखाती हैं)। नई तकनीकी कंपनियों या हाल में घाटे से निकली कंपनियों के लिए Price-to-Sales या दूसरे मापदंड देखने पड़ते हैं।
सीमा 4 — कर्ज़ को नज़रअंदाज़ करता है
दो कंपनियों का P/E बराबर हो सकता है, पर एक पर भारी कर्ज़ है और दूसरी पर नहीं। P/E सिर्फ़ शेयर के हिस्से की कमाई देखता है, कंपनी पर कुल कर्ज़ का बोझ नहीं। इसी वजह से जानकार EV/EBITDA जैसे मापदंड भी देखते हैं, और कर्ज़ की पूरी तस्वीर के लिए हमारी ROE और ROCE वाली पोस्ट पढ़ना काम आएगा।
सीमा 5 — अलग उद्योग, अलग P/E
एक बैंक का P/E और एक FMCG कंपनी का P/E सीधे तुलनीय नहीं हैं। हर उद्योग की वृद्धि, जोखिम और पूंजी की ज़रूरत अलग होती है। तुलना हमेशा उसी उद्योग के भीतर कीजिए। बैंकों में P/E के साथ Price-to-Book (P/B) भी देखा जाता है।
सीमा 6 — लेखा के तरीके और अनुमान
घिसाई की गणना, Inventory का मूल्यांकन और Provision जैसी चीज़ों में कंपनियों के अपने फ़ैसले होते हैं, जिनसे EPS बदल सकती है। साथ ही Forward P/E अनुमानों पर टिका है, और अनुमान गलत निकल सकते हैं। इसलिए Cash Flow Statement से भी कमाई की असलियत जांचिए (उसके लिए हमारी Cash Flow वाली पोस्ट देखिए)।
सीमा 7 — कम P/E का मतलब “सस्ता” नहीं, और ऊंचे का मतलब “महंगा” नहीं
कम P/E वाली कंपनी इसलिए सस्ती हो सकती है कि बाज़ार को उसकी कमाई घटने का डर है (इसे “Value trap” कहते हैं)। ऊंचे P/E वाली कंपनी इसलिए महंगी दिख सकती है कि उसकी कमाई तेज़ बढ़ रही है। P/E सिर्फ़ यह बताता है कि बाज़ार आज किस भाव पर कमाई को गिन रहा है। वह भाव सही है या नहीं, यह आपको दूसरे आंकड़ों से परखना होगा।
| तीसरा सबक P/E एक शुरुआती छन्नी है, फ़ैसला नहीं। यह बता सकता है कि किसे आगे जांचना है, पर यह नहीं बता सकता कि किसे खरीदना है। |
P/E पढ़ते समय Red-Flag चेकलिस्ट
- P/E जिस EPS पर निकला है, उसमें Exceptional items या एक बार का लाभ शामिल है।
- बहुत कम P/E तब दिखे जब कमाई शिखर पर हो (चक्रीय कंपनियां)।
- P/E कम हो पर कमाई लगातार घट रही हो।
- ऊंचा P/E हो और वृद्धि का कोई साफ़ आधार न हो।
- कंपनी पर भारी कर्ज़ हो, जो P/E में दिखता नहीं।
- अलग-अलग उद्योगों की कंपनियों के P/E की सीधी तुलना।
- वेबसाइट के P/E की परिभाषा (Standalone या Consolidated, किस अवधि की EPS) न देखना।
- सिर्फ़ P/E देखकर फ़ैसला लेना।
| Common गलतियां कम P/E देखकर शेयर को सस्ता मान लेना।बिना जांचे वेबसाइट का P/E सही मान लेना।चक्रीय कंपनी के शिखर वाले साल का P/E देखकर खुश होना।सिर्फ़ आज का P/E देखना, कंपनी का अपना इतिहास न देखना।बैंक और FMCG कंपनी के P/E की तुलना करना।वृद्धि और कर्ज़ को अनदेखा करना।P/E को भविष्य की गारंटी समझना। |
Quick Glossary
P/E Ratio — शेयर का भाव ÷ प्रति शेयर कमाई (EPS)। कमाई के कितने गुने पर शेयर बिक रहा है।
EPS — Earnings Per Share, यानी PAT ÷ कुल शेयरों की संख्या।
Earnings Yield — EPS ÷ भाव, यानी P/E का उल्टा, प्रतिशत में।
Trailing और Forward P/E — Trailing पिछले 12 महीने की कमाई पर और Forward अनुमानित कमाई पर।
PEG Ratio — P/E ÷ कमाई की वृद्धि दर (प्रतिशत)। वृद्धि के हिसाब से P/E को परखने का मोटा तरीका।
Cyclical कंपनी — वह कंपनी जिसकी कमाई आर्थिक चक्र के साथ ऊपर-नीचे होती है, जैसे सीमेंट और धातु।
Value Trap — ऐसा शेयर जो कम P/E की वजह से सस्ता दिखता है, पर जिसकी कमाई घटती रहती है।
Exceptional Items — असामान्य या एक बार के बड़े लाभ या खर्च।
| Investor Tip किसी शेयर का P/E देखें तो पहले तीन सवाल पूछिए: (1) यह P/E किस EPS पर निकला है, साफ़ या एक बार के लाभ वाली? (2) उसी उद्योग की दूसरी कंपनियों का P/E कितना है? (3) इस कंपनी का अपना 5 साल का P/E कहां है? इन तीन सवालों के बाद ही P/E का मतलब निकालिए। |
शोध के बाद खाता कैसे चुनें
जब आपका शोध पूरा हो और आप निवेश करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
यह भी पढ़ें: ROE और ROCE में अंतर — कौन सा ज़्यादा भरोसेमंद | Profit & Loss Statement कैसे समझें — HUL के साथ | Cash Flow Statement कैसे पढ़ें — HUL के साथ | Balance Sheet पढ़ना सीखें — Britannia के साथ | Stock Screener कैसे Setup करें — 5 Starter Screens
अक्सर पूछे जाने वाले प्रश्न
P/E Ratio क्या होता है?
P/E (Price-to-Earnings) Ratio बताता है कि शेयर का भाव कंपनी की प्रति शेयर सालाना कमाई (EPS) का कितना गुना है। फ़ॉर्मूला: भाव ÷ EPS। उदाहरण: भाव ₹1,974 और EPS ₹46.90 हो तो P/E लगभग 42.1 होता है।
अच्छा P/E कितना होता है?
कोई एक सही संख्या नहीं है। यह उद्योग, वृद्धि और कंपनी की गुणवत्ता पर निर्भर करता है। इसलिए उसी उद्योग की कंपनियों और कंपनी के अपने पुराने P/E से तुलना कीजिए, किसी तय संख्या से नहीं।
क्या कम P/E वाला शेयर हमेशा सस्ता होता है?
नहीं। कम P/E इसलिए भी हो सकता है कि बाज़ार को कमाई घटने का डर है (Value trap), या कमाई एक बार के लाभ से बढ़ी हुई है, या चक्रीय कंपनी शिखर पर है। इसलिए कम P/E को सिर्फ़ जांच की शुरुआत मानिए।
Trailing P/E और Forward P/E में क्या फ़र्क़ है?
Trailing P/E पिछले 12 महीने की असल कमाई पर निकलता है। Forward P/E अनुमानित अगले साल की कमाई पर निकलता है, इसलिए वह अनुमान गलत होने पर गलत हो जाता है। ज़्यादातर वेबसाइटें Trailing P/E दिखाती हैं।
PEG Ratio क्या होता है?
PEG = P/E ÷ कमाई की वृद्धि दर (प्रतिशत में)। यह देखने का एक मोटा तरीका है कि ऊंचा P/E वृद्धि से सही ठहरता है या नहीं। एक साल की वृद्धि पर भरोसा मत कीजिए। कई सालों का औसत और वृद्धि की वजह देखिए।
वेबसाइटों पर P/E अलग-अलग क्यों दिखता है?
क्योंकि परिभाषाएं अलग होती हैं: कहीं Standalone EPS ली जाती है और कहीं Consolidated, कहीं पिछले 12 महीने की और कहीं पिछले वित्त वर्ष की, और कहीं एक बार के लाभ शामिल होते हैं और कहीं नहीं। इसलिए किसी भी वेबसाइट का P/E देखकर उसकी परिभाषा ज़रूर देखिए।
क्या बैंकों के लिए भी P/E देखा जाता है?
हां, पर बैंकों में P/E के साथ Price-to-Book (P/B) और ROE ज़्यादा देखे जाते हैं, क्योंकि बैंक की संपत्ति और देनदारियां ही उसका कारोबार हैं।
क्या घाटे वाली कंपनी का P/E होता है?
नहीं। जब EPS ऋणात्मक हो तो P/E का कोई अर्थ नहीं होता। ऐसी कंपनियों के लिए Price-to-Sales जैसे दूसरे मापदंड देखे जाते हैं।
क्या यह उदाहरण HUL या Britannia खरीदने की सलाह है?
नहीं। यह सिर्फ़ यह दिखाने के लिए है कि P/E असली आंकड़ों से कैसे निकलता है और कहां गुमराह कर सकता है। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है। निवेश का फ़ैसला अपनी ज़रूरत, जोखिम और किसी SEBI-registered सलाहकार की राय से लें।
P/E के आंकड़े कहां से मिलेंगे?
शेयर का भाव किसी भी ब्रोकर ऐप या वेबसाइट पर मिलता है, और EPS कंपनी के नतीजों या Annual Report से। Screener जैसी वेबसाइटें P/E पहले से निकालकर दिखाती हैं, पर उनकी परिभाषा देखकर ही भरोसा कीजिए।
| SEBI Disclaimer यह लेख केवल शैक्षणिक उद्देश्य से लिखा गया है, यह निवेश या trading की सलाह नहीं है। HUL और Britannia Industries के नाम केवल सार्वजनिक आंकड़ों के उदाहरण के रूप में लिए गए हैं। इनमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है, और हमारा इन कंपनियों से कोई संबंध नहीं है। EPS के आंकड़े कंपनियों के FY 2025-26 के सार्वजनिक आंकड़ों से लिए गए हैं। शेयर भाव नवंबर 2026 के मध्य के हैं और रोज़ बदलते हैं, इसलिए P/E भी बदलेगा। P/E, Earnings Yield और PEG की गणनाएं हमारी अपनी हैं और अन्य स्रोतों के आंकड़ों से अलग हो सकती हैं। कंपनी X वाला उदाहरण पूरी तरह काल्पनिक है। शेयर बाज़ार में पूंजी डूबने का जोखिम है। कोई भी फैसला लेने से पहले अपनी स्थिति के अनुसार SEBI-registered सलाहकार से परामर्श लें। |
लेखिका के बारे में
सारिता मिश्रा stockmarketpro.co.in पर हिंदी में शेयर बाज़ार, ट्रेडिंग और पर्सनल फ़ाइनेंस की शैक्षणिक सामग्री लिखती हैं। मकसद है जटिल बातों को असली उदाहरणों और आसान भाषा में समझाना।