→ हमारी Full Disclaimer पढ़ें
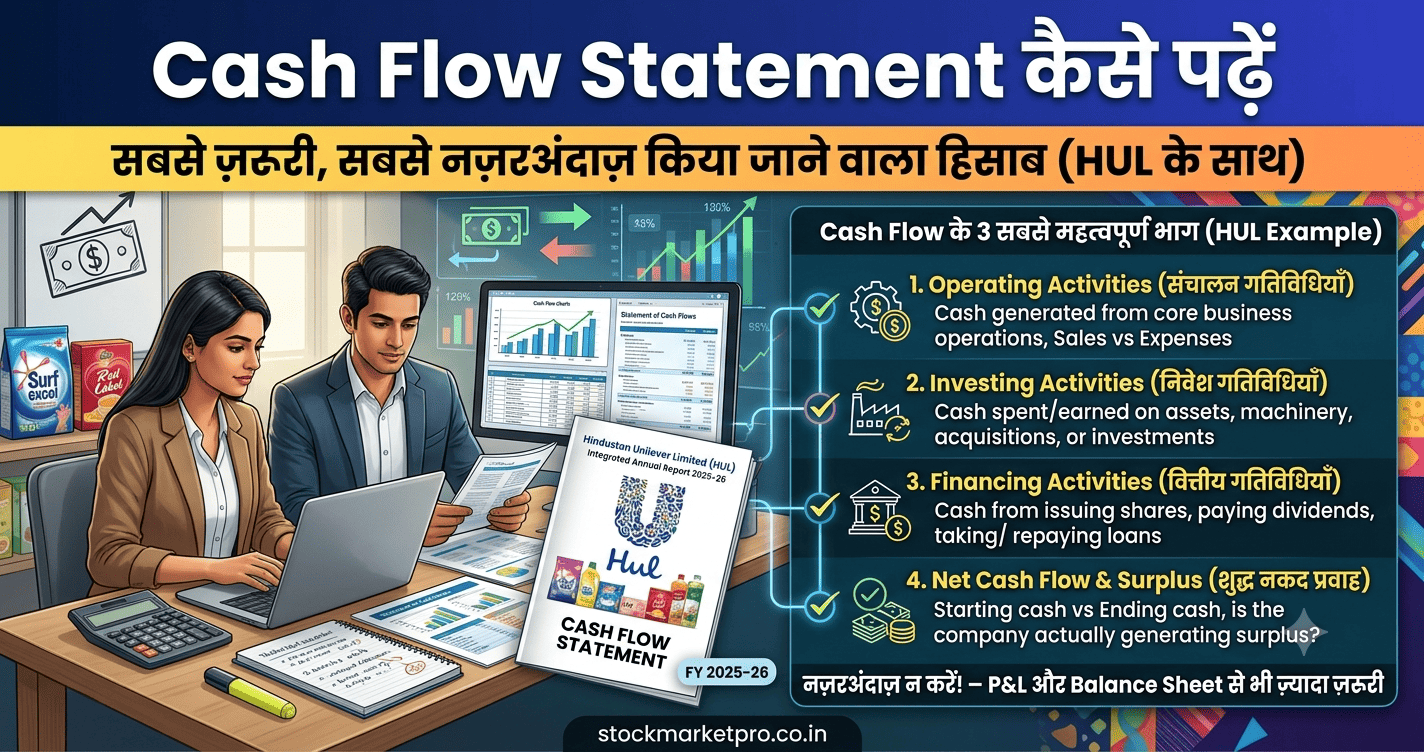
Profit & Loss बताती है कि कंपनी ने कागज़ पर कितना कमाया। Balance Sheet बताती है कि साल के अंत में उसके पास क्या है। पर तीसरा सवाल सबसे सीधा है, और उसका जवाब सिर्फ़ Cash Flow Statement देती है: असली नकद कितना आया, कहां से आया और कहां गया?
मुनाफ़ा एक हिसाबी आंकड़ा है, नकद एक असली चीज़। एक कंपनी मुनाफ़े में दिख सकती है और फिर भी बिलों के लिए नकद ढूंढ रही हो सकती है। इस पोस्ट में हम HUL की FY 2025-26 की असली Standalone Cash Flow Statement को पंक्ति-दर-पंक्ति पढ़ेंगे। यह वही HUL है जिसकी P&L हमने अलग पोस्ट में पढ़ी थी, इसलिए यहां आप देखेंगे कि ₹15,427 करोड़ के मुनाफ़े के पीछे नकद कितना आया। ध्यान रहे, यह पढ़ना सीखने का उदाहरण है। यह HUL के शेयर की सिफ़ारिश नहीं है।
| Key Takeaways Cash Flow Statement के तीन हिस्से हैं: Operating (कारोबार से), Investing (निवेश और खरीद) और Financing (कर्ज़, dividend आदि)।बड़ी बात: मुनाफ़ा और नकद अलग चीज़ें हैं। HUL में Net profit ₹15,427 करोड़ था, पर Operating cash flow ₹10,496 करोड़।फ़र्क़ की एक बड़ी वजह Ice Cream कारोबार के अलग होने का ₹4,611 करोड़ का लाभ है, जो असल में नकद आया ही नहीं, इसलिए उसे हटाया गया।Free Cash Flow (Operating cash − Capex) बताता है कि निवेश के बाद शेयरधारकों के लिए कितना बचा।Dividend कहां से दिया गया, यह Cash Flow से पता चलता है। HUL ने ₹10,103 करोड़ का dividend दिया, जो Free Cash Flow (₹9,222 करोड़) से ज़्यादा है।Cash Flow अकेले नहीं, P&L और Balance Sheet के साथ पढ़िए। तीनों मिलकर पूरी कहानी बनाते हैं। |
| सीधा जवाब Cash Flow Statement को इस क्रम में पढ़िए: (1) Operating cash flow मुनाफ़े के मुकाबले कितना है, (2) उसमें से Capex घटाकर Free Cash Flow कितना बचा, (3) बाकी नकद निवेश में कहां गया, (4) कर्ज़ और dividend के रूप में कितना बाहर गया, (5) साल के अंत में हाथ में नकद कितना बचा। पैमाना सीधा है: जो कंपनी लगातार मुनाफ़े के बराबर नकद कमा रही है, उसका मुनाफ़ा ज़्यादा भरोसेमंद है। |
Cash Flow Statement है क्या — एक आसान तस्वीर
अपने बैंक खाते की पासबुक की तरह सोचिए। पासबुक में सिर्फ़ वही दिखता है जो असल में खाते में आया या गया। मुनाफ़े की तरह “बकाया” या “अनुमानित” उसमें नहीं चलता। Cash Flow Statement कंपनी की ऐसी ही पासबुक है, जिसे तीन खानों में बांटा गया है:
| हिस्सा | इसमें क्या आता है | सकारात्मक होना कैसा संकेत |
| A. Operating activities | कारोबार चलाने से आया या गया नकद (बिक्री, खर्च, Tax) | आम तौर पर अच्छा, जब वह मुनाफ़े के आसपास हो |
| B. Investing activities | मशीनें, इमारतें, निवेश, दूसरी कंपनियों में पैसा, ब्याज और dividend की आय | अक्सर ऋणात्मक होता है, क्योंकि कंपनी बढ़ने के लिए निवेश करती है |
| C. Financing activities | कर्ज़ लेना या चुकाना, dividend देना, शेयर जारी करना | ऋणात्मक आम है, अगर कंपनी dividend देती है और कर्ज़ चुकाती है |
तीनों का जोड़ बताता है कि साल भर में हाथ का नकद कितना बढ़ा या घटा। उसमें शुरुआती नकद जोड़ने पर साल के अंत का नकद मिलता है, जो Balance Sheet के Cash और Cash equivalents से मिलना चाहिए। कोष्ठक में लिखे आंकड़े, जैसे (3,473), नकद के बाहर जाने को दिखाते हैं।
| एक ज़रूरी बात: Indirect method भारतीय कंपनियां Operating cash flow की गणना “Indirect method” से करती हैं। वे Tax से पहले के मुनाफ़े से शुरू करती हैं, फिर उन चीज़ों को जोड़ती-घटाती हैं जो मुनाफ़े में दिखीं पर नकद नहीं थीं (जैसे घिसाई), और फिर Working capital के बदलाव (माल, उधारी, सप्लायर का बकाया) जोड़ती हैं। इसीलिए यह statement शुरू में अजीब लगता है। पर उसका तर्क एक ही है: मुनाफ़े को नकद में बदलना। |
पढ़ने का क्रम — 5 कदम
| कदम | क्या देखें | सवाल जो पूछना है |
| 1 | Operating cash flow बनाम मुनाफ़ा | मुनाफ़ा नकद में बदल रहा है या नहीं? |
| 2 | Adjustments और Working capital | फ़र्क़ किन चीज़ों से आया? |
| 3 | Capex और Free Cash Flow | निवेश के बाद असल में कितना बचा? |
| 4 | Investing की बाकी मदें | पैसा किधर लगाया या कहां से निकाला? |
| 5 | Financing और अंतिम नकद | dividend या कर्ज़ का बोझ कितना है, और हाथ में क्या बचा? |
Real Worked Example — HUL FY 2025-26 (Standalone Cash Flow)
| पहले यह पढ़ें नीचे के सारे आंकड़े Hindustan Unilever के FY 2025-26 के audited Standalone Cash Flow Statement से लिए गए हैं (31 मार्च 2026 को समाप्त वर्ष, ₹ करोड़ में)। यह उदाहरण पढ़ना सिखाने के लिए है। यह इस कंपनी के शेयर की खरीद, बिक्री या रखने की सलाह नहीं है। कृपया महत्वपूर्ण आंकड़े खुद कंपनी के दस्तावेज़ से मिलाइए। |
कदम 1 — मुनाफ़े से शुरुआत, और नकद न आने वाली चीज़ों की सफ़ाई
Operating cash flow Tax से पहले के मुनाफ़े से शुरू होता है। HUL में यह दो हिस्सों में है: Continuing operations का 14,080 और Discontinued operations का 4,336, कुल 18,416। अब वे चीज़ें जोड़ी या घटाई जाती हैं जो मुनाफ़े में थीं पर नकद नहीं थीं या नकद अलग खाने में आईं:
| Adjustment | FY 2025-26 | FY 2024-25 | क्यों |
| Depreciation and amortisation | 1,289 | 1,232 | घिसाई खर्च है पर नकद नहीं गया, इसलिए जोड़ा |
| Interest expense | 376 | 341 | ब्याज Financing का हिस्सा माना जाता है |
| Interest income और Dividend income | (776) | (932) | Investing में दिखाई जाती है, इसलिए यहां हटाई |
| Fair value gain on investments | (183) | (245) | अनुमानित लाभ, नकद नहीं |
| Profit on sale of JV stake | (228) | — | बिक्री का नकद Investing में |
| Profit on sale of water purification business | — | (595) | बिक्री का नकद Investing में |
| Gain on demerger of ice cream business | (4,611) | — | नकद नहीं आया, इसलिए पूरा हटाया |
| बाकी मदें (net) | 255 | 242 | Inventory write-off, provisions, MTM आदि |
| कुल Adjustments | (3,878) | 43 | — |
जांच: 18,416 − 3,878 = 14,538, यानी “Working capital बदलाव से पहले का नकद” (कंपनी का आंकड़ा 14,538)। पिछले साल 14,300 + 43 = 14,343। (“बाकी मदें” हमने कंपनी की सूची से जोड़कर एक पंक्ति बनाई है।)
सबसे बड़ी पंक्ति देखिए: Ice Cream के demerger का 4,611 करोड़ का लाभ। P&L में इसने मुनाफ़ा बड़ा किया, पर इसमें कोई नकद नहीं आया। Cash Flow Statement ने उसे पूरा हटा दिया। यही वजह है कि मुनाफ़े की हेडलाइन और नकद की हेडलाइन अलग दिखती हैं। यह Discontinued operations का 4,336 का मुनाफ़ा (Tax से पहले) भी इसी से जुड़ा है।
| पहला सबक P&L का मुनाफ़ा Cash Flow में पहुंचते-पहुंचते बदल जाता है। जो लाभ नकद में नहीं आया, उसे हटाया जाता है। इसलिए बड़े एक बार के लाभ वाले साल में मुनाफ़े और नकद की तुलना और भी ज़रूरी हो जाती है। |
कदम 2 — Working capital और Tax: नकद कहां अटका, कहां खुला
| मद | FY 2025-26 | FY 2024-25 |
| Working capital से पहले का नकद | 14,538 | 14,343 |
| Non-current assets में (बढ़त)/कमी | 17 | (117) |
| Current assets में (बढ़त)/कमी | (1) | (1,057) |
| Inventories में (बढ़त)/कमी | (630) | (540) |
| Non-current liabilities में बढ़त/(कमी) | (169) | 22 |
| Current liabilities में बढ़त/(कमी) | 1,467 | 1,138 |
| कुल Working capital बदलाव | 684 | (554) |
| Operations से कुल नकद (Tax से पहले) | 15,222 | 13,789 |
| Taxes paid (net of refunds) | (4,726) | (2,183) |
| Net cash from Operating activities [A] | 10,496 | 11,606 |
जांच: 17 − 1 − 630 − 169 + 1,467 = 684, और 14,538 + 684 = 15,222। फिर 15,222 − 4,726 = 10,496। पिछले साल −117 − 1,057 − 540 + 22 + 1,138 = −554, 14,343 − 554 = 13,789 और 13,789 − 2,183 = 11,606।
दो बातें दिखती हैं। पहली, Working capital इस साल नकद का स्रोत बना (+684) जबकि पिछले साल बोझ था (−554)। बड़ा कारण Current liabilities का 1,467 बढ़ना है, यानी देनदारियां बढ़ने से नकद रुका। यह हर साल दोहराया नहीं जा सकता। दूसरी, Tax से पहले का नकद 10.4% बढ़ा (13,789 से 15,222), पर चुकाया गया Tax 2,183 से 4,726 हो गया, यानी लगभग 2.2 गुना। नतीजा: Operating cash flow 9.6% घटा (11,606 से 10,496)।
Taxes paid का यह उछाल देखने लायक है। यह कुल PBT (Continuing) का 33.6% है, जबकि पिछले साल 15.3% था। इसकी वजह इस दस्तावेज़ में साफ़ नहीं दिखती, इसलिए इसे सवाल की तरह ही रखिए: क्या इसमें Discontinued operations या किसी एक बार के लेन-देन पर चुकाया Tax शामिल है, या पिछले सालों के बकाया Tax का भुगतान है? इसका जवाब Tax के Note और Management Discussion में खोजना पड़ेगा।
| दूसरा सबक Operating cash flow में दो चीज़ें मुनाफ़े से अलग चलती हैं: Working capital और Tax का समय। कोई भी साल अपवाद हो सकता है, इसलिए 3 से 5 साल का रुझान देखिए और हर बड़े बदलाव का कारण खोजिए। |
कदम 3 — मुनाफ़ा बनाम नकद: असली तुलना
| तुलना | FY 2025-26 | FY 2024-25 |
| Operating cash flow | 10,496 | 11,606 |
| Net profit (कुल, P&L से) | 15,427 | 10,644 |
| PAT, Continuing operations (P&L से) | 11,020 | 10,653 |
| Operating cash ÷ कुल Net profit | 68.0% | 109.0% |
| Operating cash ÷ Continuing PAT | 95.2% | 108.9% |
| Operating cash ÷ Revenue (61,975 और 59,676) | 16.9% | 19.4% |
कुल Net profit से तुलना करें तो नकद सिर्फ़ 68% है, पर यह तुलना अधूरी है क्योंकि कुल मुनाफ़े में Ice Cream का नकद-रहित लाभ शामिल है। मुख्य कारोबार (Continuing PAT) से तुलना करें तो नकद 95.2% है, पिछले साल 108.9% था। यानी नकद में थोड़ी कमी आई, पर वह मुनाफ़े के काफ़ी करीब है।
| तीसरा सबक “Operating cash ÷ मुनाफ़ा” का अनुपात Cash Flow पढ़ने का सबसे सीधा पैमाना है। लगातार 80% से 100% या उससे ऊपर रहे तो मुनाफ़ा नकद में बदल रहा है। पर तुलना हमेशा उसी मुनाफ़े से कीजिए जिसमें एक बार के लाभ न हों। |
कदम 4 — Investing: Capex और Free Cash Flow
| मद | FY 2025-26 | FY 2024-25 |
| Purchase of property, plant and equipment | (1,171) | (1,128) |
| Purchase of intangible assets | (103) | (21) |
| Capex (हमारा जोड़) | (1,274) | (1,149) |
| Operating cash flow | 10,496 | 11,606 |
| Free Cash Flow (हमारी गणना: Operating cash − Capex) | 9,222 | 10,457 |
Free Cash Flow वह नकद है जो कारोबार चलाने और मशीनें, सॉफ़्टवेयर वगैरह खरीदने के बाद शेयरधारकों या दूसरे कामों के लिए बचता है। हमने इसे सीधा रखा है: Operating cash flow घटा PPE और Intangibles की खरीद। कई विश्लेषक इसे दूसरे तरीके से भी निकालते हैं, इसलिए हर बार परिभाषा देखिए। Capex Revenue का सिर्फ़ करीब 2.1% है (1,274 ÷ 61,975)। यानी इस कारोबार को बढ़ने के लिए भारी पूंजी नहीं चाहिए, और Operating cash का बड़ा हिस्सा Free Cash Flow बन जाता है।
कदम 5 — Investing की बाकी तस्वीर
| मद | FY 2025-26 | FY 2024-25 |
| Capex (PPE और Intangibles), sale proceeds जोड़कर | (1,245) | (1,136) |
| Investment in subsidiary | (3,530) | (5) |
| Joint venture के disposal से मिला | 298 | — |
| Water purification बिक्री से मिला | — | 595 |
| Current investments: खरीद (22,947) और redemption 22,608 का net | (339) | 1,041 |
| Term deposits: निवेश और redemption का net | 804 | 5,285 |
| Loans (subsidiaries और अन्य) का net | (12) | 46 |
| Interest received और Dividend received | 661 | 937 |
| अन्य non-current investments का net | (110) | — |
| Net cash from Investing activities [B] | (3,473) | 6,763 |
जांच: −1,245 − 3,530 + 298 − 339 + 804 − 12 + 661 − 110 = −3,473, जो कंपनी का आंकड़ा है। पिछले साल −1,136 − 5 + 595 + 1,041 + 5,285 + 46 + 937 = 6,763।
दो बातें नज़र आती हैं। पहली, इस साल Investing में सबसे बड़ी निकासी Subsidiary में निवेश (3,530) है, जबकि पिछले साल सिर्फ़ 5 थी। दूसरी, पिछले साल Investing से 6,763 का नकद आया क्योंकि Term deposits की भारी निकासी (7,771) हुई थी। Investing का आंकड़ा इसीलिए साल-दर-साल बहुत हिलता है। कंपनी ने जो नकद सिर्फ़ Bank में रखा, वह Term deposit से बाहर आकर Investing में दिखता है, और “Cash and cash equivalents” में तभी जुड़ता है जब 3 महीने के भीतर की अवधि का हो।
| चौथा सबक Investing का नकारात्मक होना बुरा संकेत नहीं है। देखिए कि पैसा कहां गया: मशीनों और ब्रांड में (Capex), दूसरी कंपनियों में (Acquisition) या सिर्फ़ Bank और Mutual Fund के बीच घूमा (निवेश की खरीद-बिक्री)। तीनों का मतलब अलग है। |
कदम 6 — Financing: dividend ने सबसे बड़ा हिस्सा लिया
| मद | FY 2025-26 | FY 2024-25 |
| Dividends paid | (10,103) | (12,453) |
| Principal payment of lease liabilities | (464) | (460) |
| Interest paid on lease liabilities | (117) | (118) |
| Net cash used in Financing activities [C] | (10,684) | (13,031) |
इस statement के Financing हिस्से में कर्ज़ लेने या चुकाने की कोई पंक्ति नहीं है। सारी निकासी dividend और lease के भुगतान की है। Dividend इस साल 10,103 हैं, जो Operating cash flow (10,496) का 96.3% और Free Cash Flow (9,222) का 109.5% है। पिछले साल dividend, Operating cash flow से भी ज़्यादा (107.3%) और Free Cash Flow का 119.1% था।
इसका मतलब: दोनों साल कंपनी ने जितना Free Cash Flow बनाया, उससे ज़्यादा dividend दिया। यह कमी कहां से भरी, इसका जवाब बाकी statement में दिखता है: पिछले साल Term deposits की भारी निकासी (5,285 net) और इस साल हाथ के नकद का 5,947 से घटकर 2,286 होना (नीचे देखिए)।
| पांचवां सबक Dividend की स्थिरता जांचने के लिए उसकी तुलना Free Cash Flow से कीजिए, सिर्फ़ मुनाफ़े से नहीं। अगर कोई कंपनी लगातार Free Cash Flow से ज़्यादा dividend दे रही है, तो पूछिए कि फ़र्क़ कहां से भर रहा है: पुरानी जमा पूंजी, कर्ज़, या संपत्ति की बिक्री? |
कदम 7 — सब जोड़कर: साल के अंत का नकद
| मद | FY 2025-26 | FY 2024-25 |
| Operating activities [A] | 10,496 | 11,606 |
| Investing activities [B] | (3,473) | 6,763 |
| Financing activities [C] | (10,684) | (13,031) |
| Net (decrease)/increase in cash [A+B+C] | (3,661) | 5,338 |
| शुरुआत का Cash and cash equivalents | 5,947 | 609 |
| साल के अंत का Cash and cash equivalents | 2,286 | 5,947 |
जांच: 10,496 − 3,473 − 10,684 = −3,661 और 5,947 − 3,661 = 2,286। पिछले साल 11,606 + 6,763 − 13,031 = 5,338, और 609 + 5,338 = 5,947। यह अंतिम आंकड़ा Balance Sheet के Cash and cash equivalents से मिलना चाहिए। यही तीनों statements के आपस में जुड़े होने का सबूत है।
ध्यान दीजिए: Cash and cash equivalents ₹2,286 करोड़ कंपनी की कुल तरल पूंजी नहीं है। कंपनी के पास Mutual Fund जैसे Current investments और Term deposits अलग हैं (हमने ऊपर Investing में देखा कि उनमें हर साल हज़ारों करोड़ की खरीद-बिक्री होती है)। इसलिए “नकद कम हो गया” पढ़कर घबराइए नहीं। कुल पूंजी देखने के लिए Balance Sheet में निवेश भी देखिए।
| छठा सबक तीनों statements की कड़ी: Cash Flow का अंतिम नकद = Balance Sheet का Cash। अगर तीनों आपस में न मिलें, तो पढ़ने में गलती हुई है या कोई Note छूट गया है। |
पूरे पढ़ने से बनी “सवालों की सूची”
यह HUL पर फ़ैसला नहीं है। यह वे सवाल हैं जो इस Cash Flow Statement को पढ़कर उठे और जिन्हें आगे की रिपोर्टों और कंपनी की घोषणाओं में देखा जा सकता है:
| # | सवाल | कहां से उठा |
| 1 | Taxes paid दोगुने से ज़्यादा क्यों हुए (2,183 से 4,726)? | Operating activities, Tax का Note |
| 2 | Working capital से इस साल +684 आया। क्या यह टिकाऊ है? | Current liabilities +1,467 |
| 3 | Subsidiary में 3,530 का निवेश किस लिए हुआ और उससे क्या उम्मीद है? | Investing activities |
| 4 | Dividend दोनों साल Free Cash Flow से ज़्यादा रहा। यह कब तक संभव है? | Financing activities |
| 5 | Ice Cream के अलग होने के बाद Continuing कारोबार का Operating cash flow कैसा रहेगा? | Discontinued operations |
किसी भी Cash Flow Statement के लिए Red-Flag चेकलिस्ट
- Operating cash flow कई सालों से मुनाफ़े से काफ़ी कम हो।
- मुनाफ़ा बढ़ रहा हो पर Operating cash flow घट रहा हो।
- Operating cash flow ऋणात्मक हो और कंपनी कर्ज़ लेकर गुज़ारा कर रही हो।
- Dividend या Capex के लिए बार-बार कर्ज़ लेना पड़ रहा हो।
- Free Cash Flow लगातार ऋणात्मक हो और कारण साफ़ न हो।
- Working capital से मिला नकद हर साल बढ़ रहा हो (यह अनंत काल तक नहीं चल सकता)।
- एक बार की बिक्री से मिला नकद Operating cash flow जैसा दिखाया गया हो।
- Cash Flow का अंतिम आंकड़ा Balance Sheet से न मिले।
| Common गलतियां सिर्फ़ P&L का मुनाफ़ा देखना और Cash Flow न खोलना।Operating cash flow को Free Cash Flow मान लेना।Investing के ऋणात्मक आंकड़े को अपने आप बुरा समझ लेना।Cash और Cash equivalents को कंपनी की कुल तरल पूंजी मान लेना।एक ही साल का Cash Flow देखना। 3 से 5 साल का रुझान चाहिए।Working capital से आए नकद को स्थायी कमाई समझ लेना।Consolidated और Standalone Cash Flow को मिला देना। |
Quick Glossary
Cash Flow Statement — कंपनी में असल में आए और गए नकद का हिसाब, तीन हिस्सों में: Operating, Investing और Financing।
Operating Cash Flow (CFO) — कारोबार चलाने से आया या गया नकद।
Capex — मशीनें, इमारतें और ऐसी लंबी अवधि की संपत्तियों पर किया गया खर्च।
Free Cash Flow (FCF) — Operating cash flow में से Capex घटाने पर बचा नकद। परिभाषा अलग-अलग हो सकती है।
Indirect Method — Tax से पहले के मुनाफ़े से शुरू करके नकद न आने वाली चीज़ें समायोजित करने का तरीका।
Non-cash Item — ऐसी चीज़ जो P&L में दिखती है पर जिसमें नकद नहीं आया या गया, जैसे घिसाई।
Working Capital — रोज़ के कारोबार में फंसी पूंजी: माल और उधारी, घटाकर सप्लायर का बकाया।
Cash Equivalents — ऐसी चीज़ें जो तुरंत नकद में बदल सकती हैं और जिनकी मूल अवधि 3 महीने या कम हो।
Demerger — किसी कारोबार को कंपनी से अलग करके नई कंपनी बनाना, जिसमें आम तौर पर शेयरधारकों को नई कंपनी के शेयर मिलते हैं।
| Investor Tip Cash Flow को 10 मिनट में पढ़ना हो तो तीन आंकड़े निकालिए: (1) Operating cash ÷ मुनाफ़ा, (2) Free Cash Flow, (3) Dividend ÷ Free Cash Flow। अगर पहला अनुपात लगातार 80% से ऊपर है और Free Cash Flow बनता है, तो मुनाफ़े की गुणवत्ता का एक बड़ा सवाल निपट जाता है। |
शोध के बाद खाता कैसे चुनें
जब आपका शोध पूरा हो और आप निवेश करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
यह भी पढ़ें: Profit & Loss Statement कैसे समझें — HUL के साथ | Balance Sheet पढ़ना सीखें — Britannia के साथ | Annual Report कैसे पढ़ें — Asian Paints की असली रिपोर्ट पर | स्टॉक मार्केट के 200 जरूरी टर्म्स — Complete Glossary
अक्सर पूछे जाने वाले प्रश्न
Cash Flow Statement क्या होता है?
यह कंपनी में एक साल में असल में आए और गए नकद का हिसाब है। इसे तीन हिस्सों में बांटा जाता है: Operating activities (कारोबार), Investing activities (निवेश और खरीद) और Financing activities (कर्ज़, dividend आदि)।
मुनाफ़ा और Cash Flow में फ़र्क़ क्यों होता है?
P&L में कई चीज़ें ऐसी होती हैं जिनमें नकद नहीं आता या जाता, जैसे घिसाई, अनुमानित लाभ या उधार बिक्री। साथ ही माल, उधारी और सप्लायर के बकाया (Working capital) में बदलाव से भी नकद अलग चलता है। इसलिए दोनों आंकड़े अक्सर अलग होते हैं।
Operating cash flow कितना होना चाहिए?
कोई एक तय संख्या नहीं है। सीधा पैमाना है कि वह लंबे समय में मुनाफ़े के आसपास या उससे ऊपर रहे। एक साल का कम या ज़्यादा आंकड़ा अपवाद हो सकता है, इसलिए 3 से 5 साल का रुझान देखिए।
Free Cash Flow कैसे निकालें?
सीधा तरीका है: Operating cash flow में से Capex (मशीनों और संपत्तियों की खरीद) घटा दीजिए। कई विश्लेषक ब्याज, lease या दूसरी चीज़ें भी शामिल करते हैं, इसलिए हर स्रोत की परिभाषा देखकर ही तुलना कीजिए।
क्या Investing activities का ऋणात्मक होना बुरा है?
नहीं। बढ़ती कंपनियां आम तौर पर निवेश करती हैं, इसलिए यह ऋणात्मक रहता है। देखिए कि पैसा किसमें गया: मशीनों और ब्रांड में, दूसरी कंपनियों में, या सिर्फ़ Bank और निवेशों के बीच घूमा। साथ ही देखिए कि निवेश के लिए पैसा Operating cash से आ रहा है या कर्ज़ से।
Cash and cash equivalents और कंपनी की कुल तरल पूंजी में क्या फ़र्क़ है?
Cash and cash equivalents में नकद, बैंक खाते और 3 महीने या उससे कम अवधि के निवेश आते हैं। कंपनी के पास Mutual Fund जैसे Current investments और लंबी अवधि के Term deposits अलग हो सकते हैं, जो इसमें नहीं गिने जाते। इसलिए कुल तरल पूंजी जानने के लिए Balance Sheet के निवेश भी देखिए।
क्या यह उदाहरण HUL खरीदने की सलाह है?
नहीं। यह सिर्फ़ यह दिखाने के लिए है कि एक असली Cash Flow Statement कैसे पढ़ी जाए। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है। निवेश का फ़ैसला अपनी ज़रूरत, जोखिम और किसी SEBI-registered सलाहकार की राय से लें।
Cash Flow Statement कहां से डाउनलोड करें?
कंपनी की वेबसाइट पर Investors वाले हिस्से में Annual Reports या Financial Results के नाम से, या BSE और NSE पर कंपनी की फ़ाइलिंग में। सालाना नतीजों के साथ Standalone और Consolidated, दोनों Cash Flow मिलते हैं।
| SEBI Disclaimer यह लेख केवल शैक्षणिक उद्देश्य से लिखा गया है, यह निवेश या trading की सलाह नहीं है। Hindustan Unilever का नाम केवल एक सार्वजनिक रिपोर्ट के उदाहरण के रूप में लिया गया है। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है, और हमारा इस कंपनी से कोई संबंध नहीं है। आंकड़े कंपनी के FY 2025-26 के सार्वजनिक audited Standalone नतीजों से लिए गए हैं। आंकड़ों की सटीकता के लिए कृपया मूल दस्तावेज़ से मिलान करें। Free Cash Flow, अनुपात और प्रतिशत की गणनाएं हमारी अपनी हैं और कंपनी या अन्य विश्लेषकों के आंकड़ों से अलग हो सकती हैं। शेयर बाज़ार में पूंजी डूबने का जोखिम है। कोई भी फैसला लेने से पहले अपनी स्थिति के अनुसार SEBI-registered सलाहकार से परामर्श लें। |
लेखिका के बारे में
सारिता मिश्रा stockmarketpro.co.in पर हिंदी में शेयर बाज़ार, ट्रेडिंग और पर्सनल फ़ाइनेंस की शैक्षणिक सामग्री लिखती हैं। मकसद है जटिल बातों को असली उदाहरणों और आसान भाषा में समझाना।