→ हमारी Full Disclaimer पढ़ें
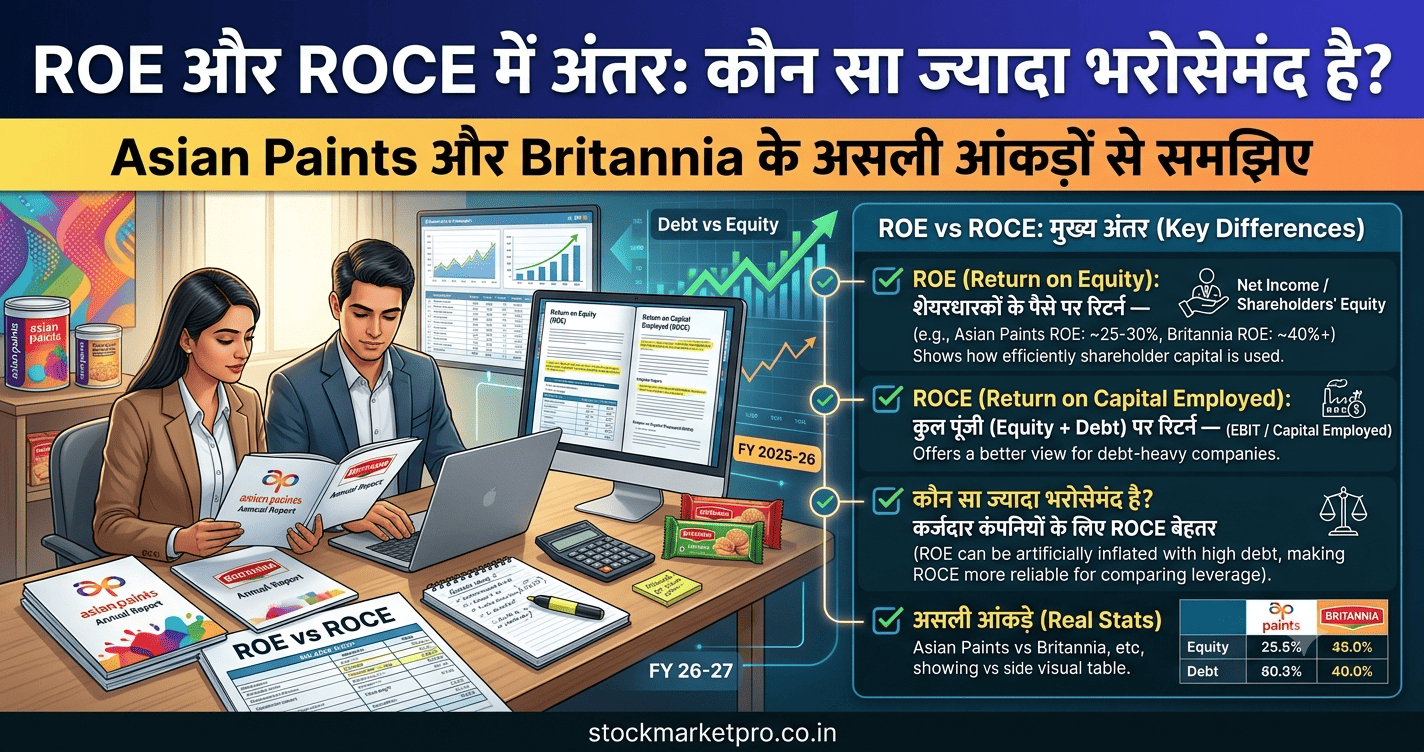
सीधा जवाब किसी एक को हमेशा ज़्यादा भरोसेमंद नहीं कहा जा सकता। बैंक और NBFC के लिए ROE ज़्यादा काम का है। बाकी कंपनियों में, ख़ासकर जब कर्ज़ का स्तर अलग-अलग हो, ROCE कारोबार की असली कमाई बेहतर दिखाता है, क्योंकि कर्ज़ से ROE को फुलाया जा सकता है पर ROCE को नहीं। सबसे सुरक्षित तरीका है दोनों को साथ पढ़ना, साथ में Debt-to-Equity देखना, और 5 साल का रुझान देखना।
मान लीजिए रमेश जी ने स्क्रीनर में दो कंपनियां निकालीं। पहली का ROE 22% है और दूसरी का 25%। उन्होंने तुरंत दूसरी चुन ली। बाद में पता चला कि दूसरी कंपनी का कर्ज़ उसकी अपनी पूंजी से डेढ़ गुना है, और कारोबार की असली कमाई (ROCE) पहली कंपनी से कम है। यह काल्पनिक उदाहरण है, पर ऐसी गलती बहुत आम है। मैं इस पोस्ट में बताती हूं कि ROE और ROCE क्या हैं, इन्हें असली कंपनियों के आंकड़ों से कैसे निकालते हैं, और कब कौन सा आंकड़ा आपको गुमराह कर सकता है।
हम दो असली कंपनियों, Asian Paints और Britannia की FY 2025-26 की अपनी रिपोर्टों के आंकड़ों से दोनों ratios निकालेंगे। ध्यान रहे, यह पढ़ना सीखने का उदाहरण है। यह किसी शेयर की सिफ़ारिश या मूल्यांकन नहीं है।
| Key Takeaways ROE (Return on Equity) = Tax के बाद का मुनाफ़ा ÷ मालिकों की पूंजी। यह शेयरधारक की नज़र से कमाई बताता है।ROCE (Return on Capital Employed) = ब्याज और Tax से पहले की कमाई (EBIT) ÷ कुल लगी पूंजी (Equity + कर्ज़)। यह कारोबार की नज़र से कमाई बताता है।कर्ज़ बढ़ाने से ROE ऊंचा दिख सकता है, जबकि कारोबार वही रहता है। इसीलिए ROE अकेला धोखा दे सकता है।दोनों की सीधी तुलना गलत है: ROE Tax के बाद है और ROCE (आम तौर पर) Tax से पहले। पूरी तस्वीर के लिए ROCE को Tax के बाद भी निकालिए।Asian Paints में ROE 20.4% और ROCE 26.7%। Britannia में ROE 55.2% और ROCE 56.9% (हमारी गणना, FY 2025-26)।ROE और ROCE के बीच का फ़र्क़ कर्ज़ और Tax की कहानी बताता है। जब ROE बहुत ऊंचा हो और ROCE कमज़ोर, तो रुकिए और जांचिए। |
ROE और ROCE: दोनों क्या हैं, एक नज़र में
दोनों ratios एक ही सवाल पूछते हैं: कंपनी ने जो पूंजी लगाई, उस पर साल भर में कितनी कमाई हुई? फ़र्क़ इतना है कि दोनों पूंजी और कमाई को अलग तरह से गिनते हैं।
| ROE | ROCE | |
| पूरा नाम | Return on Equity | Return on Capital Employed |
| फ़ॉर्मूला | PAT ÷ Equity | EBIT ÷ (Equity + कर्ज़) |
| कमाई कौन-सी | Tax और ब्याज के बाद का मुनाफ़ा (PAT) | ब्याज और Tax से पहले की कमाई (EBIT) |
| पूंजी कौन-सी | सिर्फ़ मालिकों की पूंजी | मालिकों की पूंजी और कर्ज़, दोनों |
| किसकी नज़र से | शेयरधारक | पूरा कारोबार |
| कर्ज़ का असर | कर्ज़ बढ़े तो ROE बढ़ सकता है | कर्ज़ से सीधा फ़र्क़ नहीं पड़ता |
| सबसे उपयुक्त | बैंक, NBFC, वित्तीय कंपनियां | ज़्यादातर बाकी कंपनियां |
EBIT का मतलब है Earnings Before Interest and Tax, यानी ब्याज और Tax देने से पहले की कमाई। हम इसे कंपनी के Tax से पहले के मुनाफ़े (PBT) में ब्याज का खर्च (Finance costs) जोड़कर निकालेंगे। Capital employed की परिभाषा अलग-अलग वेबसाइटों पर थोड़ी अलग होती है (जैसे कुछ में Lease liabilities भी जुड़ती हैं), इसलिए जब भी किसी स्रोत का ROCE देखें, उसका फ़ॉर्मूला भी देखिए। हम इस पोस्ट में सबसे सीधी परिभाषा लेंगे: Capital employed = Equity + Borrowings।
कर्ज़ ROE को कैसे फुला देता है — एक काल्पनिक उदाहरण
पहले एक सरल उदाहरण (काल्पनिक आंकड़े, सिर्फ़ समझाने के लिए)। दो कंपनियां A और B का कारोबार बिल्कुल एक जैसा है। दोनों में कुल ₹1,000 करोड़ की पूंजी लगी है और दोनों साल में ₹150 करोड़ की EBIT कमाती हैं, यानी ROCE दोनों का 15%। फ़र्क़ सिर्फ़ यह है कि A ने सारी पूंजी अपनी (Equity) से लगाई है, जबकि B ने ₹400 करोड़ अपने और ₹600 करोड़ का कर्ज़ 9% ब्याज पर लिया है। Tax दर 25% मान लीजिए।
| मद (₹ करोड़) | कंपनी A (बिना कर्ज़) | कंपनी B (कर्ज़ के साथ) |
| Equity | 1,000 | 400 |
| कर्ज़ | 0 | 600 |
| Capital employed | 1,000 | 1,000 |
| EBIT | 150 | 150 |
| ब्याज (9% × कर्ज़) | 0 | 54 |
| PBT (EBIT − ब्याज) | 150 | 96 |
| Tax (25%) | 37.5 | 24 |
| PAT | 112.5 | 72 |
| ROCE (EBIT ÷ Capital employed) | 15.0% | 15.0% |
| ROE (PAT ÷ Equity) | 11.25% | 18.0% |
कारोबार वही, ROCE वही, पर B का ROE 18% है और A का 11.25%। कर्ज़ ने ROE को फुला दिया। अब बुरा साल सोचिए, जब दोनों की EBIT गिरकर ₹40 करोड़ रह जाए (ROCE 4%):
| मद (₹ करोड़) | कंपनी A | कंपनी B |
| EBIT | 40 | 40 |
| ब्याज | 0 | 54 |
| PBT | 40 | (14) |
| PAT (Tax घाटे पर नहीं माना) | 30 | (14) |
| ROE | 3.0% | (3.5%) |
अच्छे साल में B का ROE बेहतर दिखा, बुरे साल में A मुनाफ़े में रही और B घाटे में चली गई। यही कर्ज़ की दोधारी तलवार है। एक सूत्र भी याद रखिए (Tax से पहले के लिए): ROE ≈ ROCE + (ROCE − ब्याज दर) × (कर्ज़ ÷ Equity)। B के लिए: 15% + (15% − 9%) × 1.5 = 24%, और Tax (25%) घटाने पर 18%। यानी जब तक ROCE ब्याज दर से ऊपर है, कर्ज़ ROE बढ़ाता है। जिस दिन ROCE ब्याज दर से नीचे गया, कर्ज़ उल्टा काम करता है।
Real Worked Example — Asian Paints और Britannia (FY 2025-26)
| पहले यह पढ़ें नीचे के आंकड़े Asian Paints और Britannia Industries की FY 2025-26 की अपनी रिपोर्टों (Standalone) से लिए गए हैं, ₹ करोड़ में। ROE, ROCE और Tax दर की गणना हमारी अपनी है और अलग-अलग स्रोतों के आंकड़ों से अलग हो सकती है। यह उदाहरण पढ़ना सिखाने के लिए है। यह किसी शेयर की खरीद, बिक्री या रखने की सलाह नहीं है। कृपया आंकड़े खुद रिपोर्ट से मिलाइए। |
कदम 1 — ज़रूरी आंकड़े इकट्ठा कीजिए
हमें हर कंपनी के लिए पांच आंकड़े चाहिए: Tax से पहले का मुनाफ़ा (PBT), ब्याज का खर्च (Finance costs), Tax के बाद का मुनाफ़ा (PAT), Equity और कर्ज़ (Borrowings)। पहले दोनों कंपनियों के आंकड़े:
| मद | Asian Paints FY26 | Asian Paints FY25 | Britannia FY26 | Britannia FY25 |
| PBT | 5,733.60 | 4,901.60 | 3,293.34 | 2,867.77 |
| + Finance costs | 127.35 | 143.77 | 110.80 | 137.10 |
| = EBIT | 5,860.95 | 5,045.37 | 3,404.14 | 3,004.87 |
| PAT | 4,244.17 | 3,588.07 | 2,561.72 | 2,130.72 |
| Equity (साल के अंत में) | 20,781.56 | 18,987.75 | 4,641.23 | 3,886.55 |
| Borrowings (Current + Non-current) | 1,189.67 | 39.40 | 1,346.16 | 1,216.55 |
| Capital employed (Equity + Borrowings) | 21,971.23 | 19,027.15 | 5,987.39 | 5,103.10 |
(Asian Paints का PBT Exceptional items के बाद का है। FY26 में Exceptional items ₹166.53 करोड़ और FY25 में ₹379.63 करोड़ का खर्च थे।)
कदम 2 — ROE और ROCE निकालिए
ROE = PAT ÷ Equity और ROCE = EBIT ÷ Capital employed। हमने सुविधा के लिए साल के अंत की Equity और पूंजी ली है। कई विश्लेषक औसत पूंजी लेते हैं, जिससे आंकड़े थोड़े बदलते हैं।
| Asian Paints FY26 | Asian Paints FY25 | Britannia FY26 | Britannia FY25 | |
| ROE | 4,244.17 ÷ 20,781.56 = 20.4% | 3,588.07 ÷ 18,987.75 = 18.9% | 2,561.72 ÷ 4,641.23 = 55.2% | 2,130.72 ÷ 3,886.55 = 54.8% |
| ROCE | 5,860.95 ÷ 21,971.23 = 26.7% | 5,045.37 ÷ 19,027.15 = 26.5% | 3,404.14 ÷ 5,987.39 = 56.9% | 3,004.87 ÷ 5,103.10 = 58.9% |
| Debt-to-Equity | 0.057 | 0.002 | 0.29 | 0.31 |
दोनों कंपनियों में ROCE, ROE से ज़्यादा निकला। अगर आपने सोचा था कि “कर्ज़ कम है तो ROE और ROCE बराबर होंगे”, तो Asian Paints का नतीजा चौंकाता है: कर्ज़ लगभग नहीं है, फिर भी ROE 20.4% और ROCE 26.7%। वजह सीधी है और अगले कदम में है।
कदम 3 — सेब की तुलना सेब से: ROCE को भी Tax के बाद कीजिए
ROE में Tax घट चुका है, जबकि हमारे ROCE में नहीं। यानी हम बराबर की चीज़ों की तुलना नहीं कर रहे। निष्पक्ष तुलना के लिए ROCE की कमाई में भी Tax घटाइए। हमने कंपनी की असल Tax दर (1 − PAT ÷ PBT) लगाई है।
| Asian Paints FY26 | Asian Paints FY25 | Britannia FY26 | Britannia FY25 | |
| असल Tax दर | 26.0% | 26.8% | 22.2% | 25.7% |
| EBIT (Tax के बाद) | 4,338.4 | 3,693.3 | 2,647.9 | 2,232.6 |
| ROCE (Tax के बाद) | 19.7% | 19.4% | 44.2% | 43.7% |
| ROE | 20.4% | 18.9% | 55.2% | 54.8% |
| ROE − Tax के बाद का ROCE | 0.7 अंक | (0.5) अंक | 11.0 अंक | 11.1 अंक |
तस्वीर अब साफ़ है। Asian Paints में कर्ज़ लगभग नहीं है, इसलिए Tax के बाद का ROCE (19.7%) और ROE (20.4%) करीब-करीब बराबर हैं। पहले जो 6 अंक का फ़र्क़ दिखा, वह लगभग पूरा Tax का था। Britannia में कर्ज़ है (Debt-to-Equity 0.29), और ROE (55.2%) Tax के बाद के ROCE (44.2%) से करीब 11 अंक ऊपर है। यह फ़र्क़ कर्ज़ के “लीवरेज” से आता है, ठीक वैसे जैसे कंपनी B के काल्पनिक उदाहरण में आया था।
| पहला सबक ROE और ROCE की तुलना सिर्फ़ तब सही है जब दोनों Tax के बाद हों, या दोनों Tax से पहले। उसके बाद का बचा फ़र्क़ बताता है कि कर्ज़ ROE को कितना ऊपर खींच रहा है। |
कदम 4 — एक साल से दूसरे साल: दोनों आंकड़े अलग दिशा में
Britannia का एक दिलचस्प पहलू देखिए। FY25 से FY26 में ROE 54.8% से बढ़कर 55.2% हुआ, जबकि ROCE 58.9% से घटकर 56.9% हो गया। दोनों उलटी दिशा में गए। कारण: Tax दर 25.7% से घटकर 22.2% हुई। इससे PAT की वृद्धि (20.2%) EBIT की वृद्धि (13.3%) से तेज़ रही, और ROE को बढ़ावा मिला। साथ ही पूंजी (Capital employed) EBIT से तेज़ बढ़ी (17.3% बनाम 13.3%), जिससे ROCE घटा। यह कोई बुरी खबर नहीं है, बस याद दिलाता है कि अकेले ROE को देखकर “कारोबार सुधरा” कह देना जल्दबाज़ी होती। इस साल ROE का सुधार थोड़े कम Tax से भी आया।
Asian Paints में दोनों साथ बढ़े: ROE 18.9% से 20.4% और ROCE 26.5% से 26.7%। पर ROE ज़्यादा बढ़ा क्योंकि PAT 18.3% बढ़ा जबकि EBIT 16.2%, और FY25 में Exceptional items का बोझ ज़्यादा था। इसी साल कर्ज़ भी ₹39.40 करोड़ से ₹1,189.67 करोड़ हुआ (Polymers कंपनी के विलय से), जिसका ROCE की पूंजी में असर पड़ा।
| दूसरा सबक हर साल दोनों ratios की तुलना कीजिए। अगर ROE बढ़ रहा है और ROCE घट रहा है, तो पूछिए: क्या मुनाफ़ा Tax घटने, कर्ज़ बढ़ने या Equity घटने से सुधरा है, या कारोबार की असली कमाई से? |
कदम 5 — ROCE में पड़ी सुस्त नकदी: एक चेतावनी
Asian Paints के पास कंपनी के अपने आंकड़े के अनुसार ₹9,014.60 करोड़ की नकदी और निवेश हैं (Board’s Report)। यह पूंजी Capital employed में गिनी गई है, पर इस पर कमाई ब्याज के रूप में मिलती है, कारोबार से नहीं। एक मोटा अनुमान लगाइए: इस नकदी को Capital employed से हटाइए और EBIT में से Other income (₹932.7 करोड़) हटाइए। तब पूंजी लगभग ₹12,956.63 करोड़ और EBIT लगभग ₹4,928.25 करोड़ बचती है, यानी “कारोबार का ROCE” करीब 38.0%, जबकि सामान्य गणना में 26.7% आया था।
यह हमारा मोटा अनुमान है और इसमें कई मान्यताएं हैं (जैसे यह कि पूरी नकदी और निवेश अतिरिक्त हैं)। पर संदेश साफ़ है: जिन कंपनियों के पास बहुत नकदी जमा है, उनका सामान्य ROCE कारोबार की असली कमाई को कम दिखा सकता है। जिन कंपनियों के Balance Sheet की बनावट आपको पढ़नी नहीं आती, उनके लिए हमारी Balance Sheet वाली पोस्ट पहले पढ़ लीजिए।
| तीसरा सबक ROCE भी परफ़ेक्ट नहीं है। Capital employed में कितनी पूंजी असल कारोबार में लगी है और कितनी सिर्फ़ जमा पड़ी है, यह जांचिए। इस तरह के सुधार का कोई एक सर्वमान्य तरीका नहीं है, इसलिए हर स्रोत की परिभाषा देखिए। |
तो कौन सा ज़्यादा भरोसेमंद है — फ़ैसला
| स्थिति | ज़्यादा काम का |
| बैंक, NBFC और वित्तीय कंपनियां (कर्ज़ ही कच्चा माल है) | ROE (साथ में ROA जैसे बैंक-विशेष मापदंड) |
| अलग-अलग कर्ज़ वाली गैर-वित्तीय कंपनियों की तुलना | ROCE, क्योंकि कर्ज़ इसे फुला नहीं सकता |
| बिना कर्ज़ वाली कंपनी | दोनों लगभग एक जैसा बताएंगे (Tax का फ़र्क़ छोड़कर) |
| शेयरधारक को असल में क्या मिला | ROE |
| कारोबार कितना कुशल है | ROCE |
| बहुत ज़्यादा नकदी रखने वाली कंपनी | दोनों को सावधानी से पढ़ें; सुधारा हुआ ROCE भी देखें |
मेरी राय में सबसे भरोसेमंद तरीका किसी एक को चुनना नहीं, तीनों को साथ पढ़ना है: ROE, ROCE और Debt-to-Equity। इनके बीच का रिश्ता पूरी कहानी बताता है। अगर ROE ऊंचा है और ROCE कमज़ोर, तो ऊंचा ROE कर्ज़ से आया है। अगर दोनों ऊंचे हैं और कर्ज़ कम है, तो कारोबार ख़ुद मज़बूत है। और अगर दोनों कई सालों से लगातार ऊंचे हैं, तो वह सबसे अच्छा संकेत है, क्योंकि एक साल का आंकड़ा अपवाद हो सकता है।
ROE और ROCE पढ़ते समय Red-Flag चेकलिस्ट
- ROE बहुत ऊंचा हो और ROCE (Tax के बाद) उससे बहुत नीचे हो: कर्ज़ से फुला हुआ ROE।
- Equity बहुत छोटी या घटती हुई हो (भारी dividend या buyback से), जिससे ROE अपने आप ऊंचा दिखे।
- ROE बढ़ रहा हो पर ROCE घट रहा हो: कारण खोजिए।
- ROCE कर्ज़ की ब्याज दर के आसपास या उससे नीचे हो: कर्ज़ नुकसान करने लगता है।
- एक साल की उछाल: 3 से 5 साल का रुझान देखे बिना निष्कर्ष न निकालें।
- Exceptional items या एक बार के लाभ से मुनाफ़ा बढ़ा हो।
- अलग-अलग उद्योगों की कंपनियों की सीधी तुलना।
- किसी वेबसाइट का आंकड़ा बिना उसकी परिभाषा देखे मान लेना।
| Common गलतियां सिर्फ़ ऊंचा ROE देखकर कंपनी चुन लेना।ROE (Tax के बाद) और ROCE (Tax से पहले) की सीधी तुलना करना।कर्ज़ के स्तर को नज़रअंदाज़ करना।बैंकों पर ROCE लगाना, जहां वह अर्थपूर्ण नहीं होता।एक साल का आंकड़ा देखना और रुझान न देखना।Screener जैसी वेबसाइटों के आंकड़े को अंतिम सच मान लेना, और रिपोर्ट से मिलान न करना।ऊंचे ROE को भविष्य की गारंटी समझ लेना। ratios अतीत बताते हैं। |
Quick Glossary
ROE (Return on Equity) — Tax के बाद का मुनाफ़ा (PAT) ÷ Equity। मालिकों की पूंजी पर कमाई।
ROCE (Return on Capital Employed) — EBIT ÷ Capital employed। कुल लगी पूंजी पर कारोबार की कमाई।
EBIT — ब्याज और Tax से पहले की कमाई (Earnings Before Interest and Tax)।
PAT — Tax के बाद का मुनाफ़ा (Profit After Tax)।
Capital Employed — कारोबार में लगी कुल पूंजी। इस पोस्ट में: Equity + Borrowings।
Leverage — अपनी पूंजी के साथ कर्ज़ का इस्तेमाल। इससे ROE बढ़ सकता है और जोखिम भी।
Debt-to-Equity — कुल कर्ज़ ÷ Equity। कर्ज़ और अपनी पूंजी का अनुपात।
Effective Tax Rate — कुल Tax ÷ PBT। असल में कंपनी ने कितने प्रतिशत Tax दिया।
| Investor Tip 10 मिनट में किसी कंपनी की पूंजी-कुशलता जांचनी हो तो: (1) पिछले 5 साल का ROE और ROCE, दोनों निकालिए, (2) Debt-to-Equity देखिए, (3) देखिए कि दोनों के बीच का फ़र्क़ बढ़ तो नहीं रहा। फ़र्क़ बढ़ रहा हो तो समझिए कि कर्ज़ का हिस्सा बढ़ रहा है। |
शोध के बाद खाता कैसे चुनें
जब आपका शोध पूरा हो और आप निवेश करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
यह भी पढ़ें: Balance Sheet पढ़ना सीखें — Britannia के साथ | Annual Report कैसे पढ़ें — Asian Paints की असली रिपोर्ट पर | Profit & Loss Statement कैसे समझें — HUL के साथ | Cash Flow Statement कैसे पढ़ें — HUL के साथ | Stock Screener कैसे Setup करें — 5 Starter Screens
अक्सर पूछे जाने वाले प्रश्न
ROE क्या होता है?
ROE (Return on Equity) बताता है कि कंपनी ने शेयरधारकों की पूंजी (Equity) पर साल भर में कितना मुनाफ़ा कमाया। फ़ॉर्मूला है: Tax के बाद का मुनाफ़ा (PAT) ÷ Equity × 100। उदाहरण: ₹4,244 करोड़ का PAT और ₹20,782 करोड़ की Equity हो तो ROE लगभग 20.4% होता है।
ROCE क्या होता है?
ROCE (Return on Capital Employed) बताता है कि कारोबार में लगी कुल पूंजी (Equity और कर्ज़ दोनों) पर ब्याज और Tax से पहले कितनी कमाई हुई। फ़ॉर्मूला: EBIT ÷ Capital employed × 100। यह कर्ज़ के असर से काफ़ी हद तक मुक्त होता है।
ROE और ROCE में मुख्य अंतर क्या है?
ROE सिर्फ़ मालिकों की पूंजी और Tax के बाद के मुनाफ़े पर आधारित है, इसलिए कर्ज़ बढ़ने से ऊंचा दिख सकता है। ROCE मालिकों की पूंजी और कर्ज़, दोनों पर आधारित है और Tax से पहले की कमाई लेता है, इसलिए कर्ज़ से कम प्रभावित होता है।
कौन सा ज़्यादा भरोसेमंद है, ROE या ROCE?
बैंक और NBFC के लिए ROE ज़्यादा उपयुक्त है। बाकी कंपनियों में, ख़ासकर जब कर्ज़ का स्तर अलग-अलग हो, ROCE ज़्यादा भरोसेमंद है। सबसे अच्छा तरीका है दोनों को Debt-to-Equity के साथ देखना और 3 से 5 साल का रुझान परखना।
ROE और ROCE कितना होना चाहिए?
कोई एक तय संख्या नहीं है। यह उद्योग पर निर्भर करता है। कम पूंजी वाले कारोबार में ऊंचा आंकड़ा सामान्य है, भारी पूंजी वाले कारोबार में कम। उसी उद्योग की दूसरी कंपनियों और कंपनी के अपने पिछले सालों से तुलना कीजिए।
क्या ज़्यादा कर्ज़ से ROE बढ़ता है?
हां, जब तक कारोबार की कमाई (ROCE) कर्ज़ की ब्याज दर से ऊपर है। पर यह जोखिम भी बढ़ाता है। बुरे साल में ब्याज का बोझ मुनाफ़े को घाटे में बदल सकता है, जैसा हमारे काल्पनिक उदाहरण में कंपनी B के साथ हुआ।
क्या बैंकों के लिए ROCE देखा जाता है?
आम तौर पर नहीं। बैंक के लिए जमा और कर्ज़ ही कारोबार का कच्चा माल हैं, इसलिए Capital employed की परंपरागत गणना अर्थपूर्ण नहीं रहती। बैंकों के लिए ROE और ROA जैसे मापदंड ज़्यादा इस्तेमाल होते हैं।
वेबसाइटों पर दिखने वाला ROE और ROCE हमारी गणना से अलग क्यों होता है?
क्योंकि परिभाषाएं अलग हो सकती हैं: कहीं औसत Equity ली जाती है और कहीं साल के अंत की, कहीं Capital employed में Lease liabilities जुड़ती हैं और कहीं नहीं, और कहीं Consolidated आंकड़े लिए जाते हैं। इसलिए हर स्रोत की परिभाषा देखिए और एक ही परिभाषा से कंपनियों की तुलना कीजिए।
क्या यह उदाहरण Asian Paints या Britannia खरीदने की सलाह है?
नहीं। यह सिर्फ़ यह दिखाने के लिए है कि दोनों ratios असली आंकड़ों से कैसे निकलते हैं। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है। निवेश का फ़ैसला अपनी ज़रूरत, जोखिम और किसी SEBI-registered सलाहकार की राय से लें।
ROE और ROCE के आंकड़े कहां से मिलेंगे?
सीधे कंपनी की Annual Report के Balance Sheet और Profit & Loss से निकाल सकते हैं (जैसा हमने किया)। Screener जैसी वेबसाइटें इन्हें पहले से निकालकर दिखाती हैं, पर उनकी परिभाषा देखकर ही भरोसा कीजिए।
| SEBI Disclaimer यह लेख केवल शैक्षणिक उद्देश्य से लिखा गया है, यह निवेश या trading की सलाह नहीं है। Asian Paints और Britannia Industries के नाम केवल सार्वजनिक रिपोर्टों के उदाहरण के रूप में लिए गए हैं। इनमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है, और हमारा इन कंपनियों से कोई संबंध नहीं है। आंकड़े कंपनियों की FY 2025-26 की सार्वजनिक रिपोर्टों (Standalone) से लिए गए हैं। कंपनी A और B वाला उदाहरण पूरी तरह काल्पनिक है। ROE, ROCE, Tax दर और अन्य अनुपात हमारी अपनी गणना हैं और अन्य स्रोतों के आंकड़ों से अलग हो सकते हैं। शेयर बाज़ार में पूंजी डूबने का जोखिम है। कोई भी फैसला लेने से पहले अपनी स्थिति के अनुसार SEBI-registered सलाहकार से परामर्श लें। |
लेखिका के बारे में
सारिता मिश्रा stockmarketpro.co.in पर हिंदी में शेयर बाज़ार, ट्रेडिंग और पर्सनल फ़ाइनेंस की शैक्षणिक सामग्री लिखती हैं। मकसद है जटिल बातों को असली उदाहरणों और आसान भाषा में समझाना।