→ हमारी Full Disclaimer पढ़ें
Balance Sheet देखकर ज़्यादातर लोग घबरा जाते हैं। दर्जनों पंक्तियां, Note नंबर, दो साल के आंकड़े और कोई समझाने वाला नहीं। पर असल में Balance Sheet एक ही सवाल का जवाब देती है: कंपनी के पास क्या है, उस पर किसका हक़ है, और किस पर कितना उधार है।
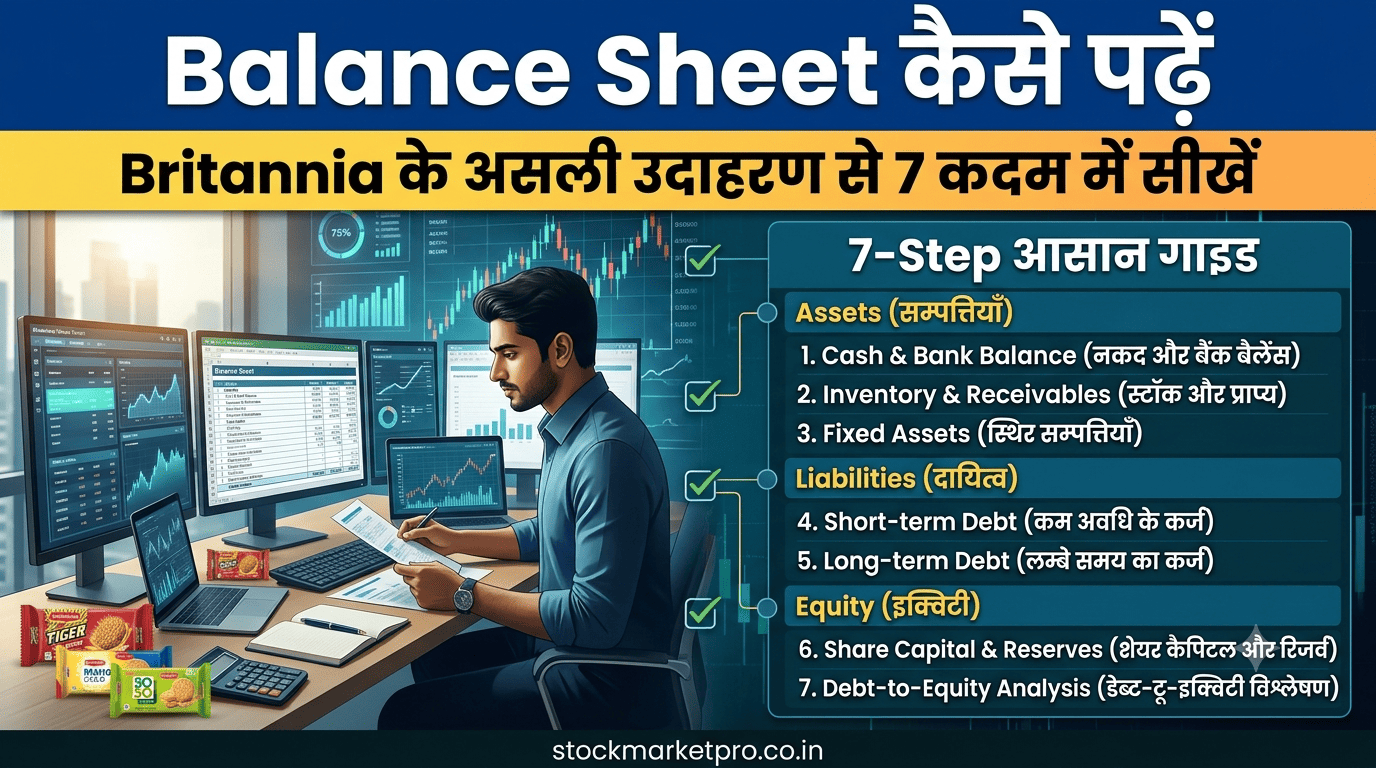
इस पोस्ट में हम Britannia Industries की FY 2025-26 की असली Standalone Balance Sheet (31 मार्च 2026 तक) को पंक्ति-दर-पंक्ति पढ़ेंगे। हर आंकड़ा कंपनी की अपनी annual report से है। ध्यान रहे, यह पढ़ना सीखने का उदाहरण है। यह Britannia के शेयर की सिफ़ारिश या मूल्यांकन नहीं है।
| Key Takeaways Balance Sheet का एक ही नियम है: Assets = Equity + Liabilities। Britannia में 8,940.44 = 4,641.23 + 4,299.21 (₹ करोड़)।सबसे पहले तीन चीज़ें देखिए: कंपनी के पास क्या है (Assets), मालिकों का हिस्सा कितना है (Equity) और बाहर का कितना उधार है (Liabilities)।Debt का कुल आंकड़ा अकेला नहीं पढ़ना चाहिए। उसमें कितना जल्दी चुकाना है (Current) और कितना बाद में (Non-current), यह भी देखिए।Working capital की तीन पंक्तियां (Inventory, Receivables, Payables) बताती हैं कि कंपनी का रोज़ का कारोबार नकद पर कैसा चल रहा है।ऊपर के आंकड़े की सच्चाई Notes में होती है, जैसे Borrowings का ब्योरा और Receivables की ageing।एक Balance Sheet एक तारीख की तस्वीर है। रुझान समझने के लिए कम से कम 3 से 5 साल देखिए। |
| सीधा जवाब Balance Sheet को चार हिस्सों में पढ़िए: (1) Assets में कंपनी के पास क्या है, (2) Equity में मालिकों का हिस्सा कितना है, (3) Liabilities में किसका कितना बकाया है और कब चुकाना है, (4) इन पंक्तियों के आपसी अनुपात, जैसे Current Ratio और Debt-to-Equity। हर बड़े बदलाव पर पूछिए: “यह क्यों बदला?” जवाब Notes में मिलता है। |
Balance Sheet है क्या — एक आसान तस्वीर
Balance Sheet किसी एक तारीख पर कंपनी की आर्थिक हालत की तस्वीर है। इसके दो पलड़े हैं और दोनों बराबर होते हैं:
| बुनियादी समीकरण Assets (कंपनी के पास क्या है) = Equity (मालिकों का हिस्सा) + Liabilities (बाहर का उधार और बकाया) |
एक घर के उदाहरण से समझिए। मान लीजिए आपके पास ₹50 लाख का घर है, जिसके लिए आपने ₹20 लाख अपने पास से लगाए और ₹30 लाख का होम लोन लिया। तो Assets ₹50 लाख, Liabilities ₹30 लाख और आपका हिस्सा (Equity) ₹20 लाख। कंपनी की Balance Sheet भी यही है, बस पंक्तियां ज़्यादा हैं।
भारतीय कंपनियों की Balance Sheet में पहले Assets आते हैं (Non-current फिर Current), उसके बाद Equity और Liabilities। Non-current का मतलब है जो एक साल से ज़्यादा चलेगा। Current का मतलब है जो एक साल के भीतर नकद बनेगा या चुकाना है।
पढ़ने का क्रम — 5 कदम
| कदम | क्या देखें | सवाल जो पूछना है |
| 1 | कुल Assets, Equity और Liabilities | कंपनी कितनी बड़ी है और मालिकों का हिस्सा कितना है? |
| 2 | Assets की बनावट | पैसा किसमें लगा है: मशीनें, निवेश, माल या उधारी? |
| 3 | Equity और Reserves | मुनाफ़ा रोककर कितना बढ़ा, और dividend कितना गया? |
| 4 | Liabilities और कर्ज़ | कितना उधार है और कितना जल्दी चुकाना है? |
| 5 | आपसी अनुपात और Notes | सेहत ठीक है या कहीं कुछ अटक रहा है? |
Real Worked Example — Britannia Industries FY 2025-26 (Standalone)
| पहले यह पढ़ें नीचे के सारे आंकड़े Britannia Industries की FY 2025-26 की Integrated Annual Report की Standalone Balance Sheet और उसके Notes से लिए गए हैं (₹ करोड़ में)। यह उदाहरण पढ़ना सिखाने के लिए है। यह इस कंपनी के शेयर की खरीद, बिक्री या रखने की सलाह नहीं है। कृपया महत्वपूर्ण आंकड़े खुद रिपोर्ट से मिलाइए। |
कदम 1 — बड़ी तस्वीर: दोनों पलड़े
| मद | 31 मार्च 2026 | 31 मार्च 2025 | बदलाव |
| कुल Assets | 8,940.44 | 8,019.72 | +11.5% |
| Total Equity (मालिकों का हिस्सा) | 4,641.23 | 3,886.55 | +19.4% |
| कुल Liabilities (बाहर का) | 4,299.21 | 4,133.17 | +4.0% |
| Equity + Liabilities | 8,940.44 | 8,019.72 | — |
जांच: 4,641.23 + 4,299.21 = 8,940.44, यानी दोनों पलड़े बराबर हैं। Equity का हिस्सा कुल पूंजी में 4,641.23 ÷ 8,940.44 = 51.9% है (पिछले साल 48.5%)। यानी कंपनी की आधी से ज़्यादा पूंजी मालिकों की अपनी है। Assets 11.5% बढ़े पर Equity 19.4% बढ़ी, जबकि Revenue सिर्फ़ 6.6% बढ़ा (18,445.82 बनाम 17,295.92)।
| पहला सबक Balance Sheet खोलकर पहले यह जांच लीजिए कि दोनों तरफ़ का कुल बराबर है। फिर देखिए कि Equity का हिस्सा कितना है। जितना ज़्यादा हिस्सा मालिकों का, उतना कम बाहरी दबाव। पर यह अकेला निष्कर्ष नहीं है, यह एक शुरुआत है। |
कदम 2 — Assets: पैसा कहां लगा है
| मद | 31.03.2026 | 31.03.2025 |
| Property, plant and equipment (मशीनें, इमारत) | 2,426.37 | 2,509.41 |
| Capital work-in-progress (बन रहा) | 38.35 | 81.97 |
| निवेश (Non-current) | 2,066.72 | 1,801.03 |
| अन्य Non-current assets (loans, tax, intangibles आदि) | 221.32 | 190.88 |
| कुल Non-current assets | 4,752.76 | 4,583.29 |
| Inventories (माल) | 1,219.92 | 1,128.90 |
| निवेश (Current) | 1,617.02 | 1,071.12 |
| Trade receivables (उधार बिक्री) | 404.74 | 379.63 |
| Cash और Bank balances | 90.82 | 105.64 |
| Loans, Other financial और अन्य Current assets | 855.18 | 751.14 |
| कुल Current assets | 4,187.68 | 3,436.43 |
| कुल Assets | 8,940.44 | 8,019.72 |
(“अन्य” पंक्तियां हमने जोड़कर छोटा किया है। Non-current में Investment property 45.94, Intangibles 3.39, Loans 45.00, Other financial 15.69, Deferred tax 35.71, Tax assets 56.41 और Other non-current 19.18 है। Current में Loans 121.00, Other financial 636.69 और Other current 97.49 है।)
दो बातें तुरंत दिखती हैं। पहली, कुल Assets का 27.1% ही मशीनें और इमारतें हैं (2,426.37 ÷ 8,940.44)। दूसरी, Current और Non-current मिलाकर निवेश 2,066.72 + 1,617.02 = 3,683.74 हैं, जो कुल Assets का 41.2% है (पिछले साल 2,872.15)। यानी कंपनी की बड़ी पूंजी निवेशों में भी लगी है, सिर्फ़ फ़ैक्ट्री में नहीं।
| दूसरा सबक Assets की बनावट कंपनी का स्वभाव बताती है। भारी मशीनों वाली कंपनी और निवेश-प्रधान कंपनी की Balance Sheet अलग दिखती है। यह भी देखिए कि निवेश किस तरह के हैं (Note में लिखा होता है) और उनसे कितनी आय आ रही है। |
कदम 3 — Equity: मालिकों का हिस्सा कैसे बढ़ा
| मद (Note 18, 19) | 31.03.2026 | 31.03.2025 |
| Equity share capital | 24.09 | 24.09 |
| Capital redemption reserve | 3.96 | 3.96 |
| Capital reserve | 0.43 | 0.43 |
| Securities premium | 244.98 | 244.98 |
| Retained earnings (रोका हुआ मुनाफ़ा) | 4,367.77 | 3,613.09 |
| कुल Equity | 4,641.23 | 3,886.55 |
अब यहां एक मज़ेदार जांच कीजिए। Retained earnings कैसे बदला? शुरू में 3,613.09, इसमें साल का मुनाफ़ा (PAT) 2,561.72 जुड़ा और dividend 1,806.51 घटा। 3,613.09 + 2,561.72 − 1,806.51 = 4,368.30। असली आंकड़ा 4,367.77 है। 0.53 का छोटा फ़र्क़ Other comprehensive income जैसी छोटी मदों का होता है। यानी Balance Sheet और Profit & Loss आपस में जुड़े हैं।
एक और बात: Board ने FY 2025-26 के लिए जो ₹2,179.86 करोड़ का final dividend सुझाया है, वह इस Balance Sheet की Liabilities में नहीं दिखता। वह AGM में मंज़ूर होने पर अगले साल के हिसाब में जाएगा। पिछले साल का dividend (1,806.51) इसी साल Equity से गया।
| तीसरा सबक Equity का बढ़ना तीन चीज़ों से तय होता है: कमाया हुआ मुनाफ़ा, बांटा हुआ dividend और नई पूंजी। Retained earnings की यह छोटी गणित हर कंपनी में करके देखिए। जहां जोड़ न मिले, वहां Notes खोलिए। |
कदम 4 — Liabilities: किसका कितना, और कब देना है
| मद | 31.03.2026 | 31.03.2025 |
| Non-current borrowings (लंबी अवधि का कर्ज़) | 285.83 | 712.50 |
| Current borrowings (एक साल में चुकाना) | 1,060.33 | 504.05 |
| कुल Borrowings (हमारा जोड़) | 1,346.16 | 1,216.55 |
| Trade payables (सप्लायर का बकाया) | 1,781.87 | 1,592.40 |
| Provisions | 581.92 | 592.94 |
| Other financial liabilities (Current + Non-current) | 458.18 | 446.38 |
| अन्य (lease, tax, other current) | 131.08 | 284.90 |
| कुल Liabilities | 4,299.21 | 4,133.17 |
पहली नज़र में कर्ज़ का हाल अजीब लगता है: लंबी अवधि का कर्ज़ 712.50 से घटकर 285.83 हो गया, जबकि एक साल में चुकाने वाला कर्ज़ 504.05 से बढ़कर 1,060.33 हो गया। पर कुल कर्ज़ 1,216.55 से 1,346.16 हुआ, यानी सिर्फ़ 10.7% बढ़ा।
तो फ़र्क़ कहां से आया? Note 20(a) के अनुसार यह सारा कर्ज़ बैंकों का unsecured कर्ज़ है। Current वाले 1,060.33 में तीन हिस्से हैं:
| Current borrowings का हिस्सा (Note 20(a)) | 31.03.2026 | 31.03.2025 |
| Term loans की अगले 12 महीनों में देय किस्तें (Current maturities) | 426.67 | 191.67 |
| Working capital loan (मांगने पर देय) | 633.66 | 312.38 |
| कुल Current borrowings | 1,060.33 | 504.05 |
यानी Non-current का एक हिस्सा खिसककर Current में आ गया क्योंकि उसकी किस्तें अब एक साल के भीतर चुकानी हैं। साथ ही Working capital loan लगभग दुगना हुआ (312.38 से 633.66)। इस तरह Current borrowings का हिस्सा कुल कर्ज़ में 41.4% से बढ़कर 78.8% हो गया। Note के अनुसार Term loans की दर 6.45% से 7.80% सालाना है और बाक़ी अवधि औसतन करीब 2 साल है।
| चौथा सबक कर्ज़ का सिर्फ़ कुल आंकड़ा काफ़ी नहीं। उसे Current और Non-current में तोड़कर देखिए और Note में पढ़िए कि वह किस तरह का कर्ज़ है। यहां कर्ज़ 10.7% बढ़ा, पर बनावट बदली, और बनावट का बदलाव ही असली खबर थी। |
कदम 5 — Working capital: रोज़ के कारोबार की नकदी
Working capital की तीन पंक्तियां कारोबार की रफ़्तार बताती हैं: माल (Inventory), उधार बिक्री (Receivables) और सप्लायर का बकाया (Payables)। सुविधा के लिए हम तीनों को Revenue के मुकाबले दिनों में नाप रहे हैं (यह एक मोटा पैमाना है, ज़्यादा सटीक पैमाने में माल की लागत लेनी चाहिए)।
| पंक्ति | FY 2025-26 | FY 2024-25 | दिन (2025-26) |
| Trade receivables | 404.74 | 379.63 | लगभग 8 दिन |
| Inventories | 1,219.92 | 1,128.90 | लगभग 24 दिन |
| Trade payables | 1,781.87 | 1,592.40 | लगभग 35 दिन |
गणित: 404.74 ÷ 18,445.82 × 365 = लगभग 8.0 दिन। 1,219.92 ÷ 18,445.82 × 365 = लगभग 24.1 दिन। 1,781.87 ÷ 18,445.82 × 365 = लगभग 35.3 दिन। पिछले साल लगभग 8.0, 23.8 और 33.6 दिन थे।
इसका मतलब: ग्राहकों से पैसा लगभग 8 दिन में आ जाता है, माल करीब 24 दिन की बिक्री जितना पड़ा है, जबकि सप्लायर को औसतन करीब 35 दिन में भुगतान होता है। Receivables और Inventory का जोड़ (1,624.66) Payables (1,781.87) से कम है, यानी सप्लायर का बकाया इन दोनों को पूरी तरह ढक देता है। इस तरह की कंपनियों को रोज़ के कारोबार के लिए अपनी पूंजी कम फंसानी पड़ती है। यह भी देखिए कि पिछले साल की तुलना में Payables 11.9% बढ़े जबकि Revenue 6.6% बढ़ा।
| पांचवां सबक रोज़ के कारोबार का नकद चक्र Balance Sheet की तीन पंक्तियों से पढ़ा जा सकता है। हर साल इनके दिन निकालिए और देखिए कि कहीं Receivables या Inventory के दिन चुपचाप बढ़ तो नहीं रहे। |
कदम 6 — आपसी अनुपात: चार आसान Ratios
| Ratio | फ़ॉर्मूला | 2025-26 | 2024-25 |
| Current Ratio | Current assets ÷ Current liabilities | 4,187.68 ÷ 3,940.22 = 1.06 | 3,436.43 ÷ 3,348.13 = 1.03 |
| Debt-to-Equity | कुल Borrowings ÷ Total equity | 1,346.16 ÷ 4,641.23 = 0.29 | 1,216.55 ÷ 3,886.55 = 0.31 |
| Equity का हिस्सा | Equity ÷ कुल Assets | 51.9% | 48.5% |
| Return on Equity (मोटा) | PAT ÷ साल के अंत की Equity | 2,561.72 ÷ 4,641.23 = 55.2% | 2,130.72 ÷ 3,886.55 = 54.8% |
Return on Equity यहां साल के अंत की Equity पर निकाला है। कई विश्लेषक औसत Equity लेते हैं, जिससे यह लगभग 60.1% आता है। इसलिए जब भी कोई ratio पढ़ें, उसका फ़ॉर्मूला भी देखिए। एक अहम चेतावनी: ऊंचा ROE हमेशा अच्छा संकेत नहीं होता। यह तब भी ऊंचा दिख सकता है जब Equity घटी हो या कर्ज़ बढ़ा हो। इसलिए ROE को D/E और Equity के रुझान के साथ पढ़िए।
| छठा सबक Ratio एक अकेली संख्या है, तस्वीर नहीं। Current ratio 1.06 का मतलब यह नहीं कि कंपनी कमज़ोर है। FMCG कंपनियों में यह कम रहना आम है क्योंकि सप्लायर का बकाया बड़ा होता है। हर ratio को उसी उद्योग की दूसरी कंपनियों और खुद कंपनी के पिछले सालों से तुलना करके पढ़िए। |
कदम 7 — Notes में झांकिए: दो छोटी बातें
पहली बात: Cash का आंकड़ा पूरा खाली नहीं होता। Cash और Bank balances कुल 90.82 हैं (20.79 + 70.03)। इनमें से 46.28 Unpaid dividend का है (Note 14), यानी वह रकम शेयरधारकों की है जो अभी उन्होंने लेना बाकी है। कंपनी उसे अपने काम में नहीं ला सकती। इसलिए “Cash कितना है” पूछते समय देखिए कि उसमें से कितना बंधा हुआ है।
दूसरी बात: Receivables की ageing। कुल Trade receivables 410.52 हैं (Gross) जिनमें से 5.78 का allowance रखा गया है, यानी Net 404.74। ageing की तालिका के अनुसार:
| Receivables की उम्र | 31.03.2026 | 31.03.2025 |
| 6 महीने से कम | 384.76 | 352.90 |
| 6 से 12 महीने | 6.13 | 11.35 |
| 1 से 2 साल | 4.38 | 6.35 |
| 2 से 3 साल | 3.36 | 3.76 |
| 3 साल से ज़्यादा | 11.89 | 10.63 |
| कुल (Gross) | 410.52 | 384.99 |
जांच: 384.76 + 6.13 + 4.38 + 3.36 + 11.89 = 410.52। कुल का करीब 93.7% हिस्सा 6 महीने से कम पुराना है। एक साल से पुरानी रकम 4.38 + 3.36 + 11.89 = 19.63 है, जो कुल का करीब 4.8% है, जबकि allowance कुल का 1.4% (5.78) है। यह किसी निष्कर्ष की बात नहीं है, सिर्फ़ एक सवाल है जो आप आगे की रिपोर्ट में देख सकते हैं: क्या पुरानी रकम घट रही है, और क्या allowance का स्तर उसके हिसाब से ठीक रहता है?
| सातवां सबक Balance Sheet में ऊपर की पंक्ति एक संख्या है और Notes में उसकी कहानी। Cash, Borrowings, Receivables, Provisions, इन चारों के Notes ज़रूर खोलिए। आधी जानकारी वहीं मिलती है। |
पूरे पढ़ने से बनी “सवालों की सूची”
यह Britannia पर फ़ैसला नहीं है। यह वे सवाल हैं जो इस Balance Sheet को पढ़कर उठे और जिन्हें आगे की रिपोर्टों में देखा जा सकता है:
| # | सवाल | कहां से उठा |
| 1 | Working capital loan दुगना क्यों हुआ और क्या यह अस्थायी है? | Note 20(a) |
| 2 | Current borrowings अब कुल कर्ज़ का करीब 79% हैं। पुनर्भुगतान की योजना क्या है? | Balance Sheet, Note 20(a) |
| 3 | निवेश (3,683.74) कुल Assets का 41% हैं। ये किन साधनों में हैं और इनसे आय कितनी है? | Note 7 और 12 |
| 4 | Payables Revenue से तेज़ बढ़े। क्या यह सप्लायर की शर्तों में बदलाव है? | Note 22 |
| 5 | एक साल से पुरानी Receivables का स्तर और allowance आगे कैसे बदलते हैं? | Receivables ageing |
किसी भी Balance Sheet के लिए Red-Flag चेकलिस्ट
- Current borrowings अचानक बहुत बढ़ें और कारण साफ़ न हो।
- Receivables या Inventory Revenue से तेज़ गति से बढ़ें।
- Equity कई सालों से घट रही हो, जबकि कंपनी मुनाफ़े में दिखे।
- Cash के नाम पर बड़ी रकम बंधी हुई (restricted) हो।
- Capital work-in-progress सालों तक चालू न हो।
- Contingent liabilities (Notes में) Equity की तुलना में बड़ी हों।
- Debt-to-Equity लगातार बढ़ रहा हो।
- Auditor की रिपोर्ट में Balance Sheet की किसी पंक्ति पर विशेष टिप्पणी हो।
| Common गलतियां सिर्फ़ एक साल की Balance Sheet देखना। रुझान समझने के लिए 3 से 5 साल देखिए।कर्ज़ का कुल आंकड़ा देखकर Current और Non-current का फ़र्क़ अनदेखा करना।Notes न पढ़ना और सिर्फ़ ऊपर की पंक्तियों पर निष्कर्ष निकालना।Standalone और Consolidated आंकड़े मिला देना।ऊंचे ROE या कम D/E को अकेले अच्छा मान लेना।अलग-अलग उद्योगों की कंपनियों के Ratios की सीधी तुलना करना।Balance Sheet को सिर्फ़ “खरीदने का संकेत” मानना। यह अतीत की तस्वीर है, भविष्य की गारंटी नहीं। |
Quick Glossary
Balance Sheet — किसी तारीख पर कंपनी के Assets, Equity और Liabilities की तस्वीर।
Assets — कंपनी के पास जो कुछ है: मशीनें, माल, निवेश, नकद, लेनदारी।
Equity — मालिकों (शेयरधारकों) का हिस्सा, यानी Assets में से Liabilities घटाने पर बचा हिस्सा।
Liabilities — बाहर का बकाया: कर्ज़, सप्लायर का भुगतान, provisions आदि।
Current और Non-current — Current वह जो एक साल में नकद बनेगा या चुकाना है। Non-current उससे लंबी अवधि का।
Retained Earnings — मुनाफ़े का वह हिस्सा जो dividend बांटने के बाद कंपनी में रोक लिया गया।
Working Capital — रोज़ के कारोबार में फंसी पूंजी: माल और उधारी, घटाकर सप्लायर का बकाया।
Current Ratio — Current assets ÷ Current liabilities। छोटी अवधि की देनदारियां चुकाने की क्षमता का मोटा पैमाना।
Debt-to-Equity — कुल कर्ज़ ÷ Equity। मालिकों की पूंजी के मुकाबले कर्ज़ का अनुपात।
Provision — संभावित खर्च के लिए अलग से रखी गई रकम।
| Investor Tip किसी कंपनी की Balance Sheet 15 मिनट में पढ़नी हो तो सिर्फ़ तीन काम कीजिए: (1) Equity का हिस्सा और उसका रुझान देखिए, (2) कर्ज़ को Current और Non-current में तोड़िए, (3) Receivables, Inventory और Payables के दिन निकालिए। इन तीन से ज़्यादातर बड़ी बातें साफ़ हो जाती हैं। |
शोध के बाद खाता कैसे चुनें
जब आपका शोध पूरा हो और आप निवेश करना चाहें, तब इन प्लेटफ़ॉर्म की सुविधाएं और शुल्क तुलना करके देखिए: Zerodha, Groww और Angel One। ये affiliate links हैं। इनसे खाता खोलने पर हमें कमीशन मिल सकता है, आपको कोई अतिरिक्त शुल्क नहीं देना पड़ता।
यह भी पढ़ें: Annual Report कैसे पढ़ें — Asian Paints की असली रिपोर्ट पर | Stock Screener कैसे Setup करें — 5 Starter Screens | Watchlist कैसे बनाएं और Maintain करें | स्टॉक मार्केट के 200 जरूरी टर्म्स — Complete Glossary
अक्सर पूछे जाने वाले प्रश्न
Balance Sheet क्या होती है?
Balance Sheet किसी एक तारीख (जैसे 31 मार्च) पर कंपनी की आर्थिक स्थिति की तस्वीर है। इसमें तीन हिस्से होते हैं: Assets (कंपनी के पास क्या है), Equity (मालिकों का हिस्सा) और Liabilities (बाहर का बकाया)। हमेशा Assets = Equity + Liabilities होता है।
Balance Sheet और Profit & Loss में क्या फ़र्क़ है?
Balance Sheet एक तारीख की स्थिति दिखाती है। Profit & Loss पूरे साल की कमाई और खर्च दिखाता है। दोनों जुड़े हैं, क्योंकि साल का मुनाफ़ा (dividend घटाकर) Balance Sheet की Retained earnings में जुड़ता है।
Current और Non-current में क्या फ़र्क़ है?
Current वे Assets या Liabilities हैं जो एक साल के भीतर नकद बनेंगे या चुकाने होंगे। Non-current उससे लंबी अवधि के हैं। एक कर्ज़ Non-current से Current में खिसक सकता है जब उसकी किस्तें एक साल के भीतर आ जाएं, जैसा Britannia के उदाहरण में दिखा।
Debt-to-Equity कितना ठीक माना जाए?
इसकी कोई एक सही सीमा नहीं है। यह उद्योग पर निर्भर करता है। कम पूंजी वाले कारोबार में कम D/E आम है, जबकि बैंकिंग या इंफ्रास्ट्रक्चर में ज़्यादा। हमेशा उसी उद्योग की कंपनियों और कंपनी के अपने पिछले सालों से तुलना कीजिए।
क्या Current Ratio 1 से कम होना बुरा है?
ज़रूरी नहीं। कई कंपनियां, ख़ासकर जिनके पास सप्लायर का बड़ा बकाया होता है, कम Current ratio पर भी आराम से चलती हैं। पर कम ratio के साथ कर्ज़ बढ़ रहा हो और नकद घट रही हो, तो उसकी वजह खोजना ज़रूरी है।
Standalone और Consolidated Balance Sheet में क्या फ़र्क़ है?
Standalone सिर्फ़ मूल कंपनी की है। Consolidated में उसकी subsidiaries और associates के आंकड़े भी जुड़े होते हैं। इस पोस्ट में हमने Standalone ली है ताकि एक कंपनी की पंक्तियां साफ़ पढ़ी जा सकें। निवेशक के लिए Consolidated भी देखना ज़रूरी है।
क्या यह उदाहरण Britannia खरीदने की सलाह है?
नहीं। यह सिर्फ़ यह दिखाने के लिए है कि एक असली Balance Sheet कैसे पढ़ी जाए। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है। निवेश का फ़ैसला अपनी ज़रूरत, जोखिम और किसी SEBI-registered सलाहकार की राय से लें।
Balance Sheet कहां से डाउनलोड करें?
कंपनी की वेबसाइट पर Investors वाले हिस्से में Annual Reports के नाम से, या BSE और NSE की वेबसाइट पर कंपनी की फ़ाइलिंग में। Standalone और Consolidated दोनों Financial Statements में होती हैं और Notes उन्हीं के साथ आते हैं।
| SEBI Disclaimer यह लेख केवल शैक्षणिक उद्देश्य से लिखा गया है, यह निवेश या trading की सलाह नहीं है। Britannia Industries का नाम केवल एक सार्वजनिक रिपोर्ट के उदाहरण के रूप में लिया गया है। इसमें किसी शेयर की खरीद, बिक्री या रखने की सिफ़ारिश नहीं है, और हमारा इस कंपनी से कोई संबंध नहीं है। आंकड़े कंपनी की FY 2025-26 की सार्वजनिक Integrated Annual Report (Standalone Financial Statements) से लिए गए हैं। आंकड़ों की सटीकता के लिए कृपया मूल रिपोर्ट से मिलान करें। Ratios, प्रतिशत और “दिन” की गणनाएं हमारी अपनी हैं और कंपनी के बताए आंकड़ों से अलग हो सकती हैं। शेयर बाज़ार में पूंजी डूबने का जोखिम है। कोई भी फैसला लेने से पहले अपनी स्थिति के अनुसार SEBI-registered सलाहकार से परामर्श लें। |
लेखिका के बारे में
सारिता मिश्रा stockmarketpro.co.in पर हिंदी में शेयर बाज़ार, ट्रेडिंग और पर्सनल फ़ाइनेंस की शैक्षणिक सामग्री लिखती हैं। मकसद है जटिल बातों को असली उदाहरणों और आसान भाषा में समझाना।